Seit 1. Jänner 2023 gilt in Österreich der gleitende Durchschnittspreis als einzig zulässiges Bewertungsverfahren für Krypto-Neubestand (§ 27a EStG). FIFO und LIFO sind für Neubestand nicht mehr erlaubt – wer die falsche Methode anwendet, riskiert eine fehlerhafte Steuererklärung. Blockpit berechnet den Durchschnittspreis automatisch für alle importierten Transaktionen.
Bedeutung des Verbrauchsfolgeverfahrens für Kryptowährungen
Steuerlich gesehen bestimmt diese Reihenfolge maßgeblich, wie Gewinne oder Verluste ermittelt und somit versteuert werden. Handelsrechtlich geht es darum, eine korrekte und nachvollziehbare Buchhaltung zu gewährleisten. Ein korrektes Verbrauchsfolgeverfahren hilft dir also, potenzielle Fallstricke zu vermeiden und in Übereinstimmung mit österreichischen Regularien zu handeln.
Die Haupt-Verbrauchsfolgeverfahren
Grundsatz: Depot-Trennung
Für die Verbrauchsfolgeverfahren gilt der Grundsatz, dass diese für jedes einzelne Depot anzuwenden sind. Jedes, sei es ein Wallet oder eine Exchange wie Binance oder Kraken, wird einzeln betrachtet. Das bedeutet: Verkaufst du Coins auf Binance, kannst du dafür keine Bestände heranziehen, die auf Kraken liegen.
Dieses Prinzip der getrennten Abwicklung und Berechnung für jedes Depot entspricht dem Grundsatz im österreichischen Steuerrecht, der auch für andere Finanzprodukte angewandt wird. Für Krypto-Investierende ist es daher essentiell, beim Verkauf von Kryptowährungen die Bestände aus verschiedenen Depots nicht miteinander zu vermischen.
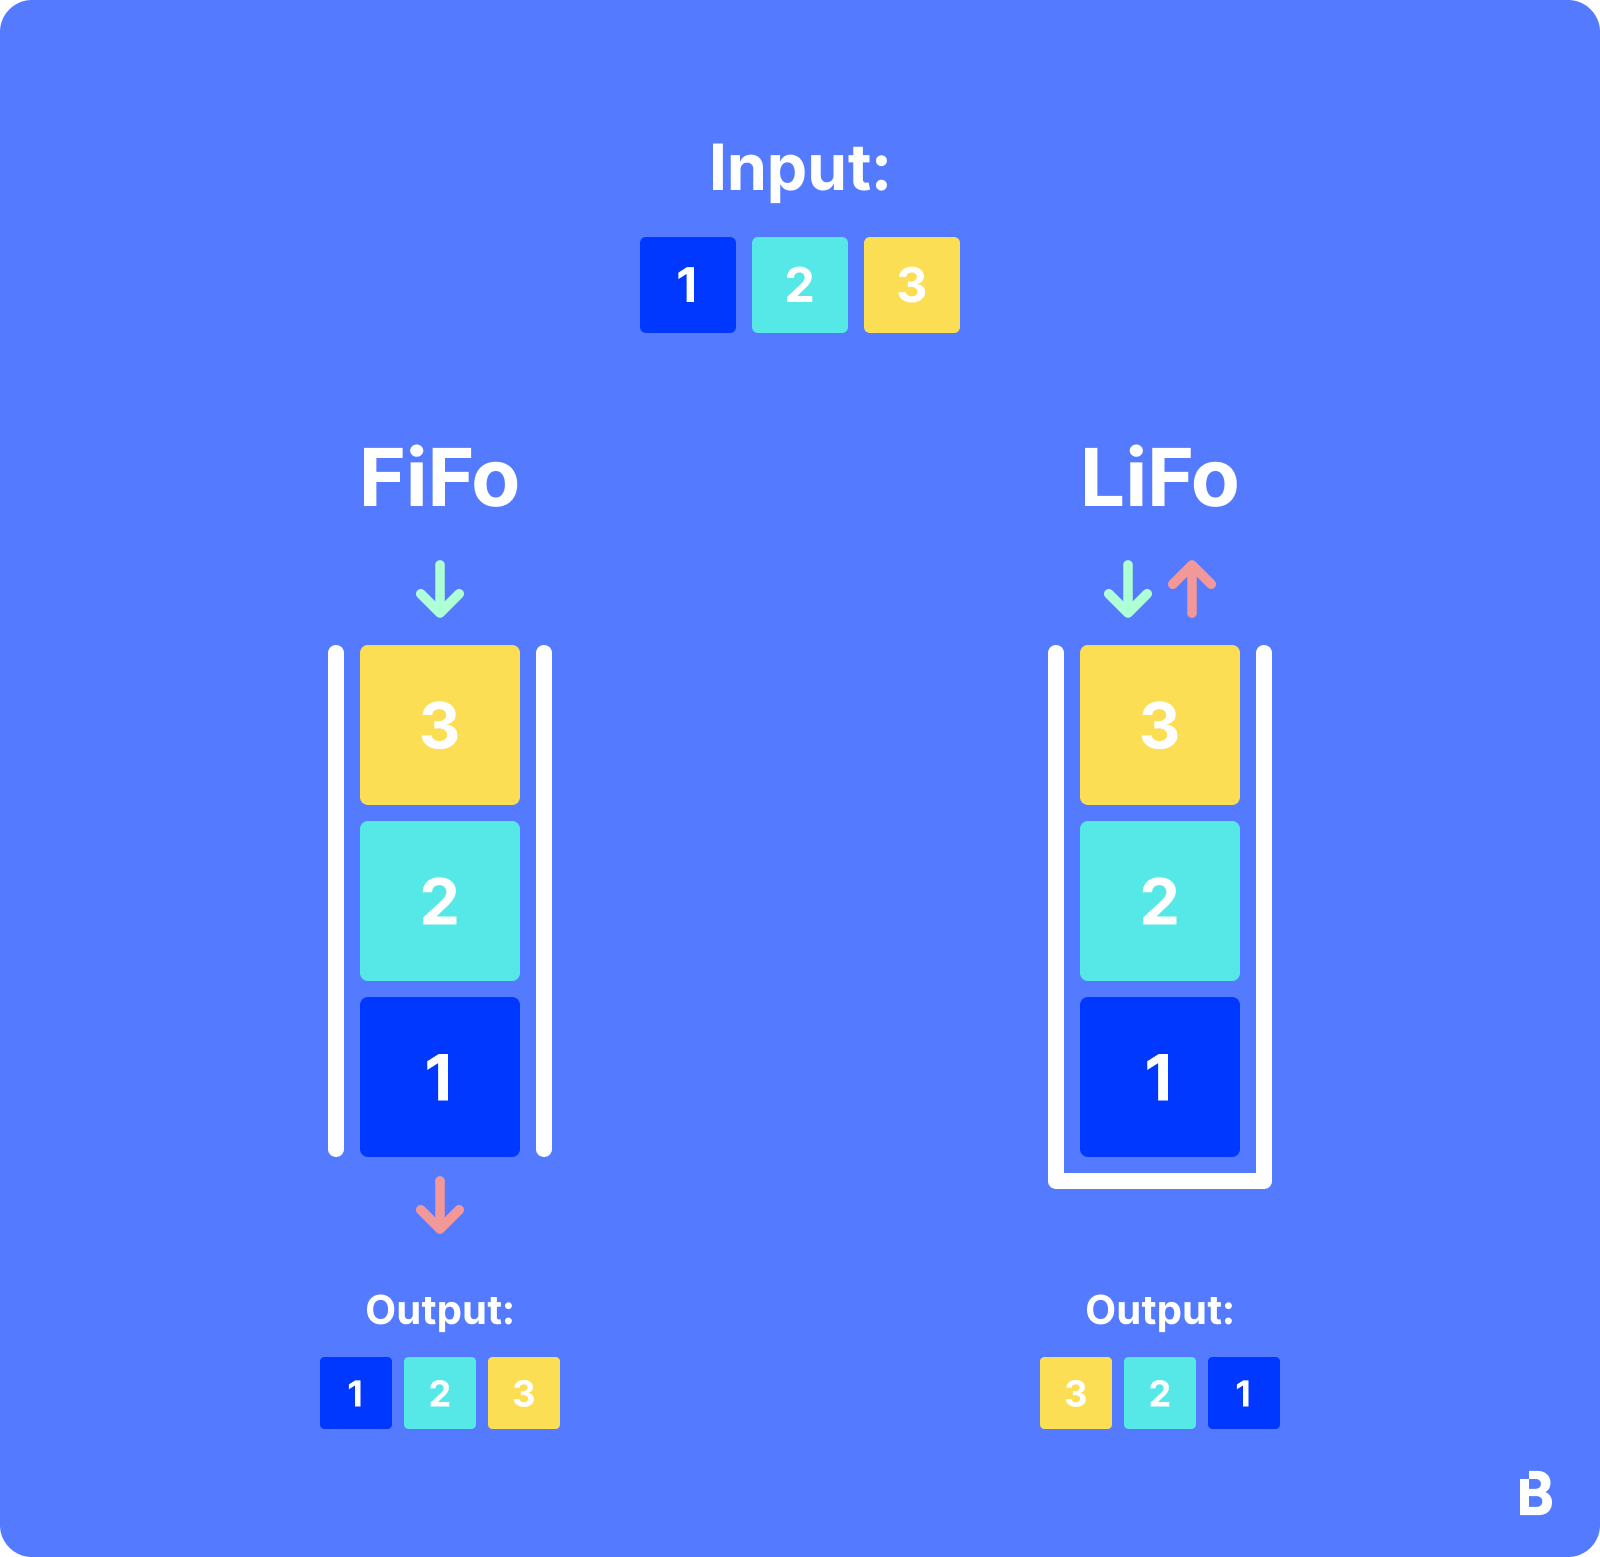
FIFO (First In, First Out)
FIFO folgt dem Prinzip: Die zuerst gekauften Kryptowährungen werden als erstes verkauft. Das kann insbesondere bei langfristigen Investments steuerliche Vorteile bieten, da ältere Coins häufig zu niedrigeren Preisen gekauft wurden. Jedoch besteht bei stark steigenden Preisen das Risiko höherer Steuerbelastungen. In Österreich ist dies eine gängige Methode, gerade für Investierende, die ihre Kryptos über längere Zeiträume halten.
LIFO (Last In, First Out)
LIFO funktioniert genau umgekehrt: Die zuletzt erworbenen Coins werden zuerst verkauft. Das kann bei kurzfristigen Trades und in Phasen sinkender Preise steuerliche Vorteile bieten. Allerdings kann es bei langfristigen Investments zu steuerlichen Nachteilen führen, da neuere Coins oft zu höheren Preisen gekauft wurden. In Österreich nutzen viele Day-Trader dieses Verfahren, um ihre kurzfristigen Gewinne und Verluste optimal zu steuern.
Gleitender Durchschnittspreis
Hierbei wird der Durchschnittspreis aller gehaltenen Coins berechnet und für den Verkauf herangezogen. Dies kann Schwankungen in der Steuerbelastung minimieren. Im Vergleich zu FIFO und LIFO bietet dieses Verfahren eine stabilere Grundlage für die Berechnung steuerlicher Gewinne und Verluste, kann aber in manchen Fällen weniger vorteilhaft sein.Betrachten wir die Entwicklung des gleitenden Durchschnittspreises anhand eines Beispiels:
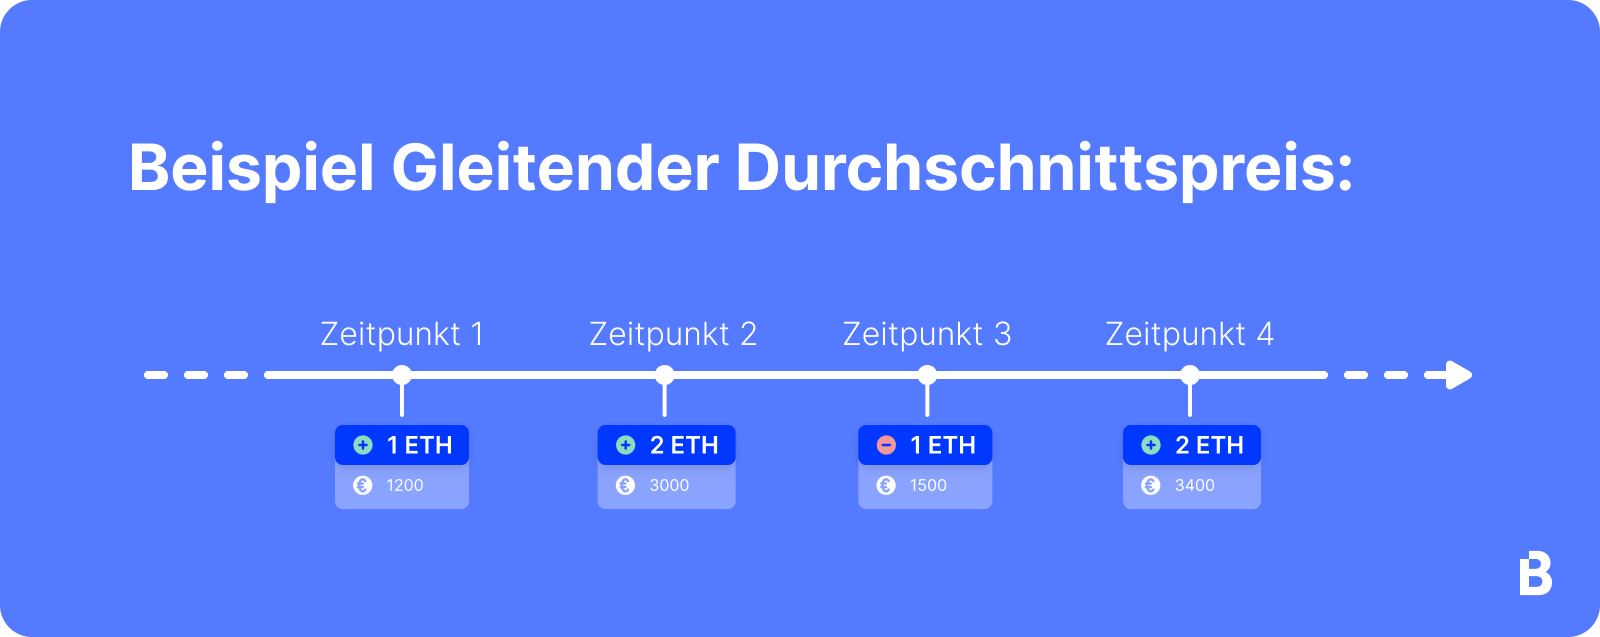
Zeitpunkt 2: Auf deinem Depot befinden sich insgesamt 3 ETH. Der durchschnittliche Anschaffungspreis pro ETH beträgt 1.400€. Dies ergibt sich aus der Formel: (1.200€ + 3.000€) geteilt durch 3 ETH.
Zeitpunkt 3: Du verkaufst ein ETH für 1.500€. Dabei realisierst du einen Gewinn von 100€, da der Verkaufspreis höher ist als der durchschnittliche Anschaffungspreis von 1.400€.
Zeitpunkt 4: Nun kaufst du 2 weitere ETH zu einem Preis von je 1.700€. Dies erhöht deinen durchschnittlichen Anschaffungspreis auf 1.550€. Dieser ergibt sich aus: (1.400€ [alter Durchschnitt] × 2 ETH + 1.700€ × 2 ETH) geteilt durch insgesamt 4 ETH.
Laut einer Information des Bundesministeriums für Finanzen (BMF) vom Juli 2017 kannst du als Steuerpflichtige:r für den Altbestand eine individuelle Zuordnung wählen, bei der spezifische Krypto-Einheiten nach eigenem Ermessen zugeordnet werden. Voraussetzung dafür ist eine lückenlose Dokumentation zu Anschaffungszeitpunkt und -kosten. Andernfalls gilt die FIFO-Methode.
Doch Achtung: Ab dem 1. März 2023 kommen aufgrund des Abgabenänderungsgesetzes 2023 Neuerungen ins Spiel.
Wenn in einem Depot verschiedene Einheiten einer Kryptowährung liegen und einige davon vor dem 1. März 2021 gekauft wurden (Altbestand), hast du ab dem 1. Januar 2023 die Möglichkeit zu entscheiden, welche Einheiten dieser Kryptowährung du als Erstes verkaufen möchtest.
Zusätzlich wird ab diesem Datum der gleitende Durchschnittspreis für alle nach dem 31. Dezember 2022 realisierten Kryptogewinne angewendet. Eine Neuberechnung der Anschaffungskosten für das Neuvermögen wird somit zum 01. Jänner 2023 erforderlich.
Dein rechtskonformer Krypto-Steuerbericht mit Blockpit
Wenn du schon einmal eine Steuererklärung eingereicht hast, dann weißt du, wie viele Stunden in Recherche, Dokumentation und Aufbereitung fließen können.
Mit den rechtskonformen Steuerreports von Blockpit sparst du dir nicht nur viel Zeit, du erhältst zudem auch eine umfassende Übersicht all deiner Krypto-Transaktionen und letztendlich genau das, was du wirklich brauchst: ein rechtskonformes PDF, das du problemlos an das Finanzamt übermitteln kannst.
Für alle Details gibt’s hier das komplette PDF unseres Krypto-Steuer-Beispielreports.
<div class="card_body_small infobox yellow margin-bottom_medium margin-top_small"><div class="flex_horizontal gap-xxsmall margin-bottom_xxsmall"><div class="icon_small is-infobox w-embed"><svg xmlns="http://www.w3.org/2000/svg" width="24" height="24" viewBox="0 0 24 24" fill="none">
<path d="M11.25 4.53286C9.73455 3.56279 7.93246 3 6 3C4.86178 3 3.76756 3.19535 2.75007 3.55499C2.45037 3.66091 2.25 3.94425 2.25 4.26212V18.5121C2.25 18.7556 2.36818 18.9839 2.56696 19.1245C2.76574 19.265 3.02039 19.3004 3.24993 19.2192C4.10911 18.9156 5.03441 18.75 6 18.75C7.99502 18.75 9.82325 19.4573 11.25 20.6357V4.53286Z" fill="#ff9800"></path>
<path d="M12.75 20.6357C14.1768 19.4573 16.005 18.75 18 18.75C18.9656 18.75 19.8909 18.9156 20.7501 19.2192C20.9796 19.3004 21.2343 19.265 21.433 19.1245C21.6318 18.9839 21.75 18.7556 21.75 18.5121V4.26212C21.75 3.94425 21.5496 3.66091 21.2499 3.55499C20.2324 3.19535 19.1382 3 18 3C16.0675 3 14.2655 3.56279 12.75 4.53286V20.6357Z" fill="#ff9800"></path>
</svg>
</div><div class="label"><span class="text_bold text-color-blue">Definition</span></div></div><div class="label">Eine detaillierte Ausfüllhilfe zur Einkommenssteuererklärung findest du hier: <a id="" href="/steuer-guides/krypto-steuererklaerung-in-15-minuten">Kryptowährungen richtig in die Steuererklärung eintragen</a></div></div>
Häufige Fragen
Was ist der Unterschied zwischen FIFO und dem gleitenden Durchschnittspreis?
FIFO (First In First Out) wertet zuerst die ältesten Coins aus, was bei steigenden Kursen meist zu höheren Gewinnen führt. Der gleitende Durchschnittspreis berechnet einen gewichteten Mittelwert aller Einkäufe. Seit 1. Jänner 2023 ist in Österreich nur noch der Durchschnittspreis für Neubestand zulässig.
Gilt der Durchschnittspreis für alle Kryptowährungen?
Ja, der gleitende Durchschnittspreis gilt für alle Krypto-Neubestände (Erwerb ab 1. März 2021) nach § 27a EStG. Pro Kryptowährung wird ein eigener Durchschnittspreis berechnet. Altbestand (vor 1. März 2021) unterliegt weiterhin den alten Regeln.
Berechnet Blockpit den Durchschnittspreis automatisch?
Ja. Blockpit berechnet den gleitenden Durchschnittspreis automatisch für alle importierten Transaktionen – auch über mehrere Börsen und Wallets hinweg. Das Ergebnis fließt direkt in den Steuerreport ein, ohne dass du manuell rechnen musst.
Was passiert mit meinem Altbestand?
Kryptowährungen, die vor dem 1. März 2021 erworben wurden, gelten als Altbestand. Für Altbestand galten Übergangsregelungen, die inzwischen weitgehend nicht mehr relevant sind. Blockpit erkennt Altbestand automatisch und wendet die richtigen Regeln an.
Was gilt steuerlich für „Bedeutung des Verbrauchsfolgeverfahrens für Kryptowährungen“?
Steuerlich gesehen bestimmt diese Reihenfolge maßgeblich, wie Gewinne oder Verluste ermittelt und somit versteuert werden. Handelsrechtlich geht es darum, eine korrekte und nachvollziehbare Buchhaltung zu gewährleisten. Ein korrektes Verbrauchsfolgeverfahren hilft dir also, potenzielle Fallstricke zu vermeiden und in Übereinstimmung mit österreichischen Regularien zu handeln.