Bitcoin-Gewinne aus Neubestand (Erwerb ab 1. März 2021) unterliegen in Österreich der Kapitalertragsteuer von 27,5 % – unabhängig von der Haltedauer (§ 27a EStG). Verluste lassen sich mit anderen KeSt-Einkünften wie Aktiengewinnen verrechnen. Altbestände sind inzwischen vollständig steuerfrei, Neubestände stets steuerpflichtig.
Bitcoin versteuern: Grundlegende Regelungen
Im Detail: Für Bitcoin-Altbestände, also jene, die vor dem 28. Februar 2021 erworben wurden, galt in Österreich eine Steuerbefreiung, wenn die Kryptowährungen länger als ein Jahr gehalten wurden. Diese Regelung ermöglichte es Investierenden, langfristig in Bitcoin zu investieren, ohne beim Verkauf Einkommensteuer auf die Gewinne zahlen zu müssen. HODLer, die noch Altbestand aus Bitcoin haben, können sich freuen, denn mittlerweile ist das eine Jahr Haltedauer natürlich erfüllt.
Bitcoin, die ab 1. März 2021 angeschafft wurden, gelten als Neubestand. Ein zentraler Vorteil der neuen Regelung ist, dass nun Krypto-zu-Krypto Swaps, also der Tausch einer Kryptowährung gegen eine andere, nicht mehr steuerpflichtig sind.
Diese Änderung ist insbesondere für jene Investierenden relevant, die aktiv handeln und ihre Portfolios durch Tauschgeschäfte optimieren wollen. Altbestände genießen weiterhin die Steuerfreiheit bei einer Haltedauer von über einem Jahr, während für Neubestände, unabhängig von der Dauer des Haltens, einheitlich 27,5% Steuern auf die Gewinne erhoben werden.
Versteuerung von Bitcoin-Gewinnen
In Österreich werden realisierte Gewinne aus dem Verkauf oder Handel von Bitcoin steuerlich erfasst. Für Bitcoin, die vor dem 1. März 2021 gekauft und über ein Jahr gehalten wurden, entfällt die Steuer auf Gewinne. Bei nach diesem Datum erworbenen Bitcoins fällt unabhängig von der Haltedauer eine Kapitalertragsteuer von 27,5% an.
Bei der Besteuerung von Margin- oder Futures-Trading müssen zwei Vorgänge unterschieden werden:
- Gewinne aus Margin- oder Futures-Trading sind in der Regel Einkünfte aus unverbrieften Derivaten und unterliegen dem progressiven Einkommensteuersatz.
- Es erfolgt auch eine Krypto-Veräußerung. Realisierte Wertsteigerungen werden dabei mit einem fixen Steuersatz von 27,5 % besteuert.
Da die Freigrenze von 440€ entfallen ist, sollten sich Investierende über mögliche steuermindernde Verlustverrechnungen informieren oder ihre Steuern optimieren.
Versteuerung von Bitcoin-Verlusten
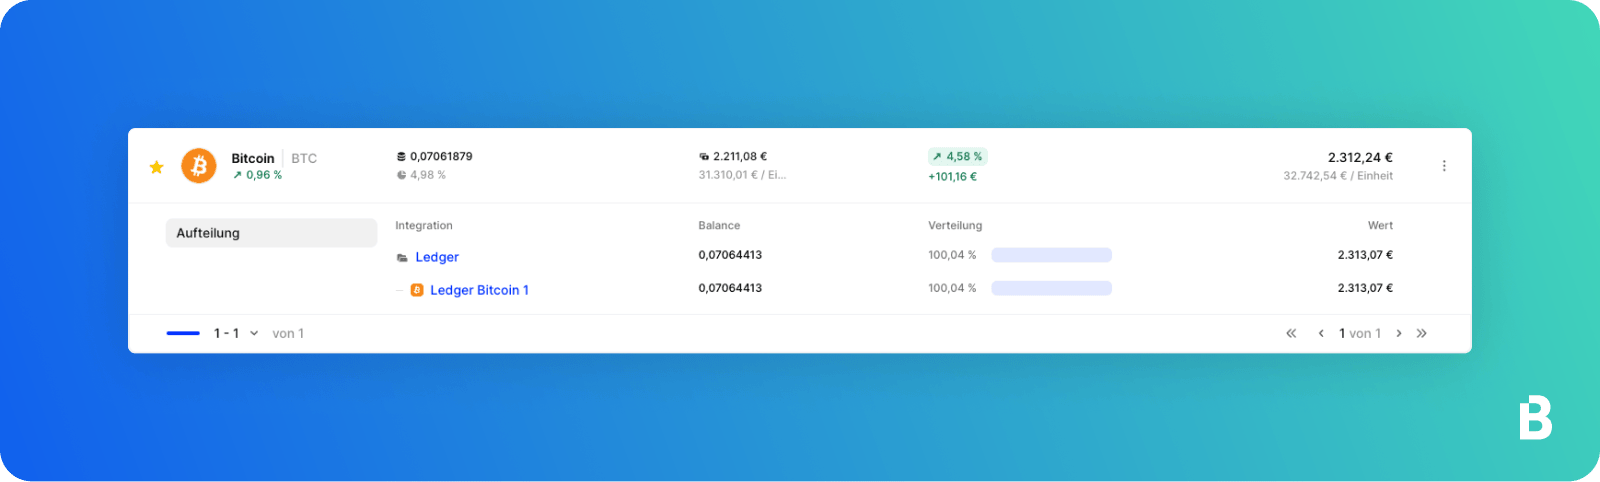
Mit der Steuerreform im März 2022 hat Österreich Bitcoin-Transaktionen offiziell als Einkünfte aus Kapitalvermögen klassifiziert. Dies bedeutet, dass nun Verluste aus Bitcoin-Handel als Kapitalverluste verbucht und mit anderen Kapitaleinkünften, die einem Steuersatz von 27,5% unterliegen – beispielsweise aus Aktienverkäufen oder Dividenden – verrechnet werden können.
Wichtig ist, dass nur Verluste und Gewinne aus Kapitalvermögen, die zum Sondersteuersatz von 27,5% veranlagt sind, gegeneinander aufgerechnet werden dürfen. Eine Verrechnung mit Einkommen aus anderen Quellen ist nicht gestattet.
Für eine steuereffiziente Handhabung empfiehlt es sich, Bitcoin-Verluste und -Gewinne innerhalb eines Steuerjahres zu verrechnen, vor allem wenn Bitcoin in traditionelle Währungen umgewandelt wird. Seit der Gesetzesänderung sind Tauschgeschäfte von Bitcoin zu anderen Kryptowährungen steuerlich nicht relevant.
Achtung: Es gilt zu beachten, dass nur Verluste aus dem Bitcoin-Handel, die dem Kapitalertragsteuersatz unterliegen, verrechenbar sind. Verluste aus dem Handel mit unverbrieften Derivaten, die zum progressiven Einkommensteuertarif besteuert werden, dürfen nicht gegen Kapitaleinkünfte aufgerechnet werden. Diese neuen Regelungen sind erstmals in der Steuererklärung für das Jahr 2022 anzuwenden, die ab dem 1. Januar 2023 eingereicht werden muss.
<div class="card_body_small infobox green margin-bottom_medium margin-top_small"><div class="flex_horizontal gap-xxsmall margin-bottom_xxsmall"><div class="icon_small is-infobox w-embed"><svg xmlns="http://www.w3.org/2000/svg" width="24" height="24" viewBox="0 0 24 24" fill="none">
<path d="M7.49281 18.5C7.06823 18.5 6.67296 18.2635 6.51759 17.8684C6.18349 17.0187 6 16.0933 6 15.125C6 13.3759 6.59874 11.7667 7.60244 10.491C7.75335 10.2993 7.97456 10.1821 8.20214 10.094C8.67496 9.91091 9.09254 9.57968 9.4141 9.16967C10.1873 8.18384 11.1617 7.3634 12.2755 6.77021C12.9977 6.38563 13.6243 5.81428 13.9281 5.05464C14.1408 4.5231 14.25 3.95587 14.25 3.38338V2.75C14.25 2.33579 14.5858 2 15 2C16.2426 2 17.25 3.00736 17.25 4.25C17.25 5.40163 16.9904 6.49263 16.5266 7.46771C16.261 8.02604 16.6336 8.75 17.2519 8.75H20.3777C21.4044 8.75 22.3233 9.44399 22.432 10.4649C22.4769 10.8871 22.5 11.3158 22.5 11.75C22.5 14.5976 21.5081 17.2136 19.851 19.2712C19.4634 19.7525 18.8642 20 18.2462 20H14.2302C13.7466 20 13.2661 19.922 12.8072 19.7691L9.69278 18.7309C9.23393 18.578 8.75342 18.5 8.26975 18.5H7.49281Z" fill="#4CAF50"></path>
<path d="M2.33149 10.7271C1.79481 12.0889 1.5 13.5725 1.5 15.125C1.5 16.3451 1.68208 17.5226 2.02056 18.632C2.27991 19.482 3.10418 20 3.99289 20H4.90067C5.3462 20 5.62137 19.5017 5.42423 19.1022C4.83248 17.9029 4.5 16.5528 4.5 15.125C4.5 13.4168 4.97588 11.8198 5.8023 10.4593C6.0473 10.0559 5.77404 9.5 5.30212 9.5H4.24936C3.41733 9.5 2.63655 9.95303 2.33149 10.7271Z" fill="#4CAF50"></path>
</svg></div><div class="label"><span class="text_bold text-color-blue">Tipp</span></div></div><div class="label">Pro Tipp: Der <a id="" href="/de-at/krypto-steuer-optimierung">Krypto-Steueroptimierer</a>, enthalten in <a id="" href="/de-at/blockpit-plus">Blockpit Plus</a>, zeigt dir konkrete Möglichkeiten zur Verlustverrechnung. Damit behältst du mehr von deinen Gewinnen! Übrigens: Blockpit Plus gibt es bereits um 3,99€ pro Monat!</div></div>
Besteuerung von Bitcoin-Mining
Bitcoin-Mining in Österreich fällt unter steuerliche Regelungen, die je nach Umfang des Minings variieren.
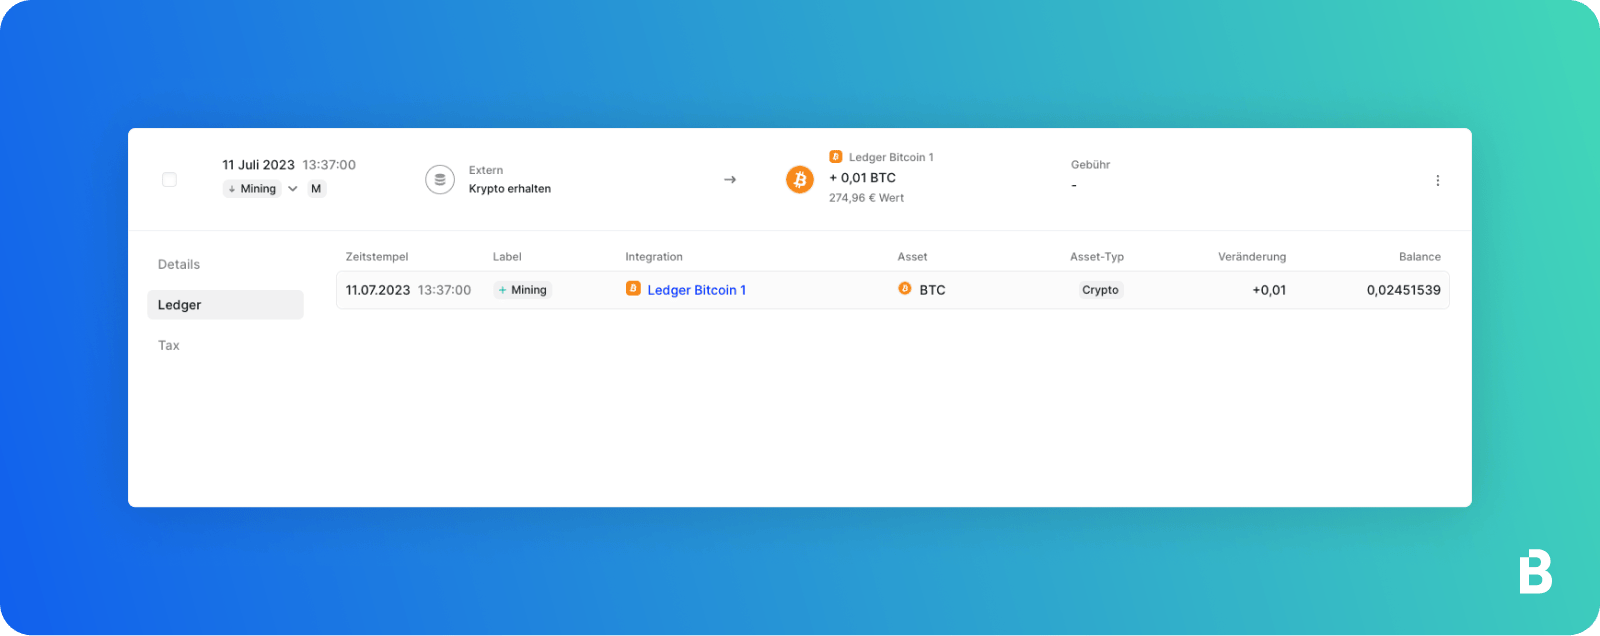
Gewerbliches Mining, bei dem die wirtschaftliche Dimension darauf hindeutet, dass eine nachhaltige, selbstständige Tätigkeit mit Gewinnerzielungsabsicht vorliegt, wird als Gewerbebetrieb angesehen. Dies führt dazu, dass durch Mining erzeugte Bitcoins gewerbliche Einkünfte darstellen und dementsprechend besteuert werden. Bitcoin-Mining unterliegt somit der Gewerbesteuer sowie der progressiven Einkommensteuer.
Ein privates Mining im kleinen Rahmen ist praktisch selten und wird steuerrechtlich anders behandelt.
Allerdings gilt aktuell, dass nahezu jedes Bitcoin-Mining in Österreich aufgrund von Ressourcenintensität und Organisation als Gewerbebetrieb qualifiziert und somit entsprechende steuerliche Verpflichtungen nach sich zieht.
Besteuerung von Bitcoin-Lending und Borrowing
Bitcoin DeFi-Transaktionen wie Lending und Borrowing sind seit der Steuerreform klarer geregelt. Beim Lending, also der Überlassung von Bitcoin an Dritte, sind die erhaltenen Zinsen (Rewards) zum Zeitpunkt des Zuflusses mit 27,5% zu versteuern. Darüber hinaus wird ein eventueller Kursgewinn bei der späteren Veräußerung ebenfalls mit 27,5% besteuert. Dies galt unter der alten und bleibt bestehen unter der neuen Regelung.
Für das Borrowing, das Ausleihen von Bitcoin, fallen hingegen keine Steuern an. Wenn Bitcoin für DeFi-Vorgänge genutzt wird, ohne dass eine Übertragung an Dritte stattfindet, werden die erhaltenen Rewards nicht besteuert. Die Anschaffungskosten solcher Rewards werden mit 0€ angesetzt, und nur der Verkauf wird mit dem Kapitalertragsteuersatz von 27,5% besteuert. Diese klaren Linien erleichtern es Investierenden, ihre Steuerpflichten in Bezug auf DeFi-Aktivitäten zu verstehen und zu erfüllen.
Wie erfährt das österreichische Finanzamt von Bitcoin-Transaktionen?
Das Finanzamt ist verpflichtet zu prüfen, ob aus Krypto-Transaktionen steuerpflichtige Gewinne oder Verluste entstanden sind (§ 208 AO i. V. m. § 23 EStG). Während es früher keinen automatischen Datenaustausch gab, hat sich das inzwischen geändert.
Mit der EU-Richtlinie DAC8 werden Krypto-Transaktionen seit 01.01.2026 systematisch erfasst. Kryptobörsen und Krypto-Dienstleister müssen Nutzerdaten und Transaktionsinformationen ab 2027 melden, die automatisch an die Finanzbehörden weitergeleitet werden. Grundlage dafür sind bereits bestehende KYC- und AML-Vorgaben, die durch DAC8 deutlich ausgeweitet wurden.
Kurz gesagt: Das Finanzamt erhält heute zunehmend direkte Informationen über Krypto-Besitz und -Transaktionen – ein Nicht-Erklären wird immer riskanter.
<div class="card_body_small infobox margin-bottom_medium margin-top_small"><div class="flex_horizontal-copy gap-xxsmall margin-bottom_xxsmall"><div class="icon_small is-infobox w-embed"><svg xmlns="http://www.w3.org/2000/svg" width="24" height="24" viewBox="0 0 24 24" fill="none">
<path fill-rule="evenodd" clip-rule="evenodd" d="M2.25 12C2.25 6.61522 6.61522 2.25 12 2.25C17.3848 2.25 21.75 6.61522 21.75 12C21.75 17.3848 17.3848 21.75 12 21.75C6.61522 21.75 2.25 17.3848 2.25 12ZM10.9562 10.5584C12.1025 9.98533 13.3931 11.0206 13.0823 12.2639L12.3733 15.0999L12.4148 15.0792C12.7852 14.894 13.2357 15.0441 13.421 15.4146C13.6062 15.7851 13.4561 16.2356 13.0856 16.4208L13.0441 16.4416C11.8979 17.0147 10.6072 15.9794 10.9181 14.7361L11.6271 11.9001L11.5856 11.9208C11.2151 12.1061 10.7646 11.9559 10.5793 11.5854C10.3941 11.2149 10.5443 10.7644 10.9148 10.5792L10.9562 10.5584ZM12 9C12.4142 9 12.75 8.66421 12.75 8.25C12.75 7.83579 12.4142 7.5 12 7.5C11.5858 7.5 11.25 7.83579 11.25 8.25C11.25 8.66421 11.5858 9 12 9Z" fill="#1A73E8"></path>
</svg></div><div class="label"><span class="text_bold text-color-blue">Gut zu wissen</span></div></div><div class="label">KYC, oder "Kenne deine Kundschaft" auf Deutsch, ist ein Prozess zur Identitätsprüfung von Nutzern auf Kryptobörsen. Er erfordert die Bereitstellung von Ausweisdokumenten, Fotos und Adressen, um die Identität der Käufer zu verifizieren.</div></div>
Im Rahmen von CARF und DAC8 werden nur Daten ab 2026 gemeldet. Aber Achtung: Steuerbehörden können unabhängig davon Sammelauskunftsersuchen an Krypto-Börsen stellen. Dann müssen diese ggf. auch Daten aus früheren Jahren übermitteln.
<div class="card_body_small infobox yellow margin-bottom_medium margin-top_small"><div class="flex_horizontal gap-xxsmall margin-bottom_xxsmall"><div class="icon_small is-infobox w-embed"><svg xmlns="http://www.w3.org/2000/svg" width="24" height="24" viewBox="0 0 24 24" fill="none">
<path d="M11.25 4.53286C9.73455 3.56279 7.93246 3 6 3C4.86178 3 3.76756 3.19535 2.75007 3.55499C2.45037 3.66091 2.25 3.94425 2.25 4.26212V18.5121C2.25 18.7556 2.36818 18.9839 2.56696 19.1245C2.76574 19.265 3.02039 19.3004 3.24993 19.2192C4.10911 18.9156 5.03441 18.75 6 18.75C7.99502 18.75 9.82325 19.4573 11.25 20.6357V4.53286Z" fill="#ff9800"></path>
<path d="M12.75 20.6357C14.1768 19.4573 16.005 18.75 18 18.75C18.9656 18.75 19.8909 18.9156 20.7501 19.2192C20.9796 19.3004 21.2343 19.265 21.433 19.1245C21.6318 18.9839 21.75 18.7556 21.75 18.5121V4.26212C21.75 3.94425 21.5496 3.66091 21.2499 3.55499C20.2324 3.19535 19.1382 3 18 3C16.0675 3 14.2655 3.56279 12.75 4.53286V20.6357Z" fill="#ff9800"></path>
</svg>
</div><div class="label"><span class="text_bold text-color-blue">Definition</span></div></div><div class="label">Ein prominentes Beispiel ist <strong id="">Bitcoin.de</strong>: Die Finanzverwaltung NRW verlangte per <strong id="">Sammelauskunftsersuchen</strong> Nutzerdaten; Bitcoin.de musste Transaktionsdaten liefern, die mit Steuererklärungen abgeglichen wurden. <strong id="">Seit Mai 2023</strong> werden Personen kontaktiert, die <strong id="">2015–2017</strong> über <strong id="">50.000 € jährlich</strong> gehandelt haben. <strong id="">Update Okt. 2025:</strong> Das erste Ersuchen war <strong id="">erfolgreich</strong>; das <strong id="">LBF NRW</strong> analysiert ein <strong id="">zweites Paket</strong> mit ca. <strong id="">4.000 Fällen</strong>, die Daten werden <strong id="">bundesweit</strong> an Fahndungsstellen verteilt. <strong id="">Kurz gesagt:</strong> Diese Maßnahmen sind <strong id="">topaktuell</strong> – wer Krypto-Gewinne nicht sauber erklärt hat, sollte <strong id="">jetzt</strong> nachmelden.</div></div>
Automatischer KESt-Abzug für Bitcoin: Einfacher, aber nicht immer ausreichend
Seit dem 1. Januar 2024 führen inländische Anbieter wie Bitpanda oder Coinfinity die Kapitalertragsteuer (KESt) für Bitcoin automatisch ab. Das gilt für alle Personen mit Wohnsitz oder gewöhnlichem Aufenthalt in Österreich und erleichtert die Steuerpflicht für viele Anleger.
Dennoch kann eine zusätzliche Steuererklärung notwendig sein, wenn:
- Fehlende oder falsche Anschaffungskosten: Falls unklare Angaben zu deinem Bitcoin-Kauf vorliegen, werden die Anschaffungskosten pauschal berechnet – oft zu deinem Nachteil.
- Verlustverrechnung: Du möchtest Bitcoin-Verluste mit anderen Kapitalerträgen verrechnen? Das ist nur über die Steuererklärung möglich.
- Nicht-steuereinfache Plattformen oder DeFi: Bitcoin-Gewinne auf ausländischen Plattformen wie Binance oder aus DeFi-Anwendungen musst du selbst deklarieren.
Mit einem Bitcoin-Steuerrechner wie Blockpit kannst du alle Transaktionen tracken, Verluste gezielt nutzen und Steuern korrekt berechnen. So bleibst du compliant und nutzt alle steuerlichen Vorteile optimal.
Krypto-Steuer Software: Wie Blockpit deine Krypto-Steuererklärung automatisiert
Wenn du schon einmal eine Steuererklärung eingereicht hast, dann weißt du, wie viele Stunden in Recherche, Dokumentation und Aufbereitung fließen können.
Mit den rechtskonformen Steuerreports von Blockpit sparst du dir nicht nur viel Zeit, du erhältst zudem auch eine umfassende Übersicht all deiner Krypto-Transaktionen und letztendlich genau das, was du wirklich brauchst: ein rechtskonformes PDF, das du problemlos an das Finanzamt übermitteln kannst.
Für alle Details gibt’s hier das komplette PDF unseres Krypto-Steuer-Beispielreports.
<div class="card_body_small infobox yellow margin-bottom_medium margin-top_small"><div class="flex_horizontal gap-xxsmall margin-bottom_xxsmall"><div class="icon_small is-infobox w-embed"><svg xmlns="http://www.w3.org/2000/svg" width="24" height="24" viewBox="0 0 24 24" fill="none">
<path d="M11.25 4.53286C9.73455 3.56279 7.93246 3 6 3C4.86178 3 3.76756 3.19535 2.75007 3.55499C2.45037 3.66091 2.25 3.94425 2.25 4.26212V18.5121C2.25 18.7556 2.36818 18.9839 2.56696 19.1245C2.76574 19.265 3.02039 19.3004 3.24993 19.2192C4.10911 18.9156 5.03441 18.75 6 18.75C7.99502 18.75 9.82325 19.4573 11.25 20.6357V4.53286Z" fill="#ff9800"></path>
<path d="M12.75 20.6357C14.1768 19.4573 16.005 18.75 18 18.75C18.9656 18.75 19.8909 18.9156 20.7501 19.2192C20.9796 19.3004 21.2343 19.265 21.433 19.1245C21.6318 18.9839 21.75 18.7556 21.75 18.5121V4.26212C21.75 3.94425 21.5496 3.66091 21.2499 3.55499C20.2324 3.19535 19.1382 3 18 3C16.0675 3 14.2655 3.56279 12.75 4.53286V20.6357Z" fill="#ff9800"></path>
</svg>
</div><div class="label"><span class="text_bold text-color-blue">Definition</span></div></div><div class="label">Eine detaillierte Ausfüllhilfe zur Einkommenssteuererklärung findest du hier: <a id="" href="/steuer-guides/krypto-steuererklaerung-in-15-minuten">Kryptowährungen richtig in die Steuererklärung eintragen</a></div></div>
Häufige Fragen
Wie hoch ist die Steuer auf Bitcoin-Gewinne in Österreich?
Bitcoin-Gewinne aus Neubestand (Erwerb ab 1. März 2021) unterliegen der Kapitalertragsteuer von 27,5%, unabhängig von der Haltedauer (§ 27a EStG). Für Altbestand galten Übergangsregelungen, die inzwischen weitgehend nicht mehr relevant sind.
Kann ich Bitcoin-Verluste mit anderen Gewinnen verrechnen?
Ja. Verluste aus Bitcoin-Neubestand können mit Gewinnen aus anderen KeSt-Einkünften verrechnet werden, zum Beispiel aus Aktien. Eine Verrechnung mit Löhnen, Gehältern oder Staking-Einnahmen ist nicht möglich.
Ist Bitcoin-Mining steuerpflichtig?
Ja. Erträge aus Bitcoin-Mining gelten als gewerbliche Einkünfte und unterliegen dem progressiven Einkommensteuersatz. Betriebsausgaben wie Stromkosten können abgezogen werden. Ab einer bestimmten Größenordnung besteht außerdem Umsatzsteuerpflicht.
Wie dokumentiere ich meine Bitcoin-Transaktionen für das Finanzamt?
Du musst alle Transaktionen mit Datum, Betrag, Kurs und Art des Vorgangs dokumentieren. Blockpit importiert automatisch alle Transaktionen von Börsen und Wallets, berechnet den gleitenden Durchschnittspreis und erstellt einen rechtssicheren Steuerreport.
Wie erfährt das österreichische Finanzamt von Bitcoin-Transaktionen?
Das Finanzamt ist verpflichtet zu prüfen, ob aus Krypto-Transaktionen steuerpflichtige Gewinne oder Verluste entstanden sind (§ 208 AO i. V. m. § 23 EStG). Während es früher keinen automatischen Datenaustausch gab, hat sich das inzwischen geändert. Mit der EU-Richtlinie DAC8 werden Krypto-Transaktionen seit 01.01.2026 systematisch erfasst. Kryptobörsen und Krypto-Dienstleister müssen Nutzerdaten und Transaktionsinformationen ab 2027 melden, die automatisch an die Finanzbehörden weitergeleitet werden. Grundlage dafür sind bereits bestehende KYC- und AML-Vorgaben, die durch DAC8 deutlich ausgeweitet wurden.…