In Italia, le plusvalenze da criptovalute che superano 2.000 € annui sono soggette a un'imposta sostitutiva del 26 %. Dal 2023 vige l'obbligo di dichiarazione nel Quadro RW della dichiarazione dei redditi. Questa guida spiega tutte le norme fiscali dell'Agenzia delle Entrate applicabili alle criptovalute in Italia nel 2026.
Questa guida comprende le ultime disposizioni in materia di criptovalute, introdotte nell'ordinamento giuridico italiano dalla Legge Finanziaria 2023 e 2025.
Devo pagare le tasse sulle criptovalute in Italia?
Sì, in Italia le criptovalute sono soggette a tassazione. Le plusvalenze vengono classificate come "redditi diversi" e sono attualmente tassate al 26%. Tuttavia, a partire dal 1° gennaio 2026, l'aliquota aumenterà al 33% secondo quanto previsto dalla Legge di Bilancio 2025.
In alternativa, è possibile optare per un'imposta del 18% sul valore degli asset cripto a partire dal 1 gennaio.
Con l’ultima Legge di Bilancio, è stata eliminata l’esenzione fiscale sulle plusvalenze fino a 2.000€. A partire dal 1° gennaio 2025, tutte le plusvalenze vengono tassate, mentre l’esenzione resta valida per gli anni fiscali precedenti.
Quali sono le aliquote fiscali sulle criptovalute?
Imposta sulle plusvalenze
Attualmente, le plusvalenze sulle criptovalute sono tassate al 26%. Tuttavia, a partire dal 1° gennaio 2026, l'aliquota aumenterà al 33% secondo le disposizioni della Legge di Bilancio 2025.
Imposta alternativa sul portafoglio (opzionale rispetto all'imposta sulle plusvalenze)
L'imposta alternativa sul portafoglio consente di applicare un’aliquota del 14% sul valore degli asset cripto detenuti al 1° gennaio, in sostituzione all’imposta sulle plusvalenze.
Ai sensi dell'articolo 1, comma 133 della Legge finanziaria 2023, questo valore può essere considerato come base di costo anziché come valore di acquisto.
Nota: questo valore non può essere utilizzato per riportare le perdite di capitale.
L'imposta può essere pagata entro il 30 giugno in un'unica soluzione o in 3 rate annuali di pari importo a partire dal 30 giugno. Dopo la prima rata, si applia alle rate rimanenti un tasso di interesse annuo del 3%.
Imposta sul patrimonio
Se gli asset cripto sono detenuti da un intermediario italiano, l'imposta di bollo dello 0,2% viene automaticamente detratta. Se gli asset sono detenuti presso un intermediario estero o in modalità auto-custode (es. Ledger), si applica invece un'imposta patrimoniale dello 0,2% annuo, calcolata sul valore del portafoglio al 31 dicembre.
Questa imposta si applica a tutti i residenti fiscali italiani, con un tetto massimo di 14.000 € per i contribuenti diversi dalle persone fisiche.

Flat tax specifica per i nuovi residenti
L'Italia offre incentivi fiscali ai nuovi residenti, compresi coloro che investono in criptovalute, per attrarre investimenti e capitale umano. Questi incentivi includono una flat tax sul reddito estero, un'esenzione dall'imposta sulle successioni e sulle donazioni e visti accelerati per investitori.
I redditi derivanti da investimenti in criptovalute possono rientrare nel regime fiscale forfettario italiano come reddito estero. Anche le plusvalenze derivanti dalle criptovalute potrebbero beneficiare di questo regime e alcuni obblighi di reportistica fiscale, come il modulo RW, saranno ridotti.
La flat tax prevede un importo fisso di 100.000€ all’anno, indipendentemente dal reddito estero. Per ogni familiare incluso nel regime, si applica un supplemento di 25.000€ all'anno.
Per beneficiare di questa agevolazione fiscale e pianificare al meglio il trasferimento in Italia, è consigliabile rivolgersi a un esperto in materia fiscale.
Come si calcolano i guadagni in criptovalute per la dichiarazione dei redditi?
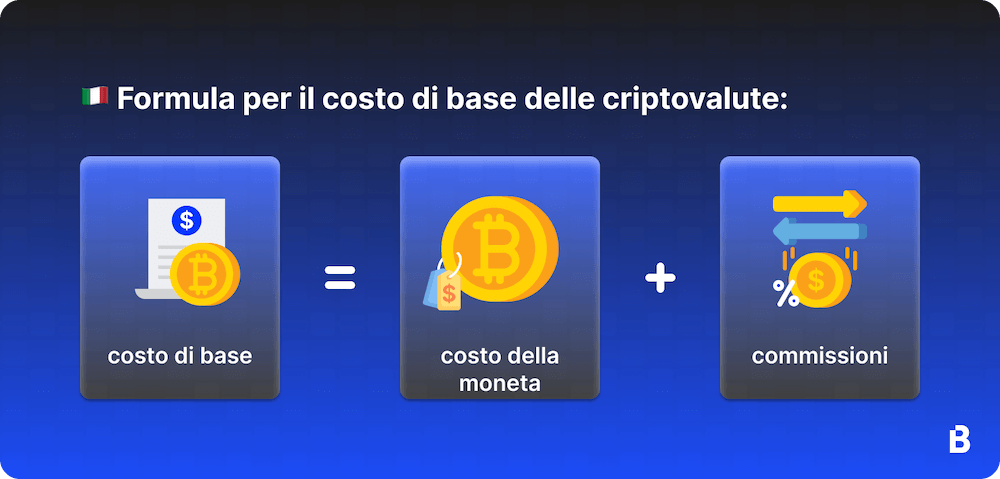
I contribuenti devono calcolare i guadagni e le perdite in criptovalute prima di presentarli all'Agenzia delle Entrate. In primo luogo, occorre determinare la base di costo, ovvero l'importo pagato per acquistare la criptovaluta, includendo le eventuali commissioni applicabili. Se la criptovaluta è stata ottenuta tramite uno scambio, si deve considerare il valore equo di mercato in euro al momento dell’acquisto. Per calcolare il profitto o la perdita, basta sottrarre la base di costo dal prezzo di vendita. Nel caso di swap o altre cessioni senza vendita, è necessario utilizzare il valore equo di mercato nel giorno della cessione.
Se si opta per l'imposta alternativa di portafoglio, il calcolo si basa sul valore degli asset cripto detenuti al 1° gennaio.
<div class="card_body_small infobox green margin-bottom_medium margin-top_small"><div class="flex_horizontal gap-xxsmall margin-bottom_xxsmall"><div class="icon_small is-infobox w-embed"><svg xmlns="http://www.w3.org/2000/svg" width="24" height="24" viewBox="0 0 24 24" fill="none">
<path d="M7.49281 18.5C7.06823 18.5 6.67296 18.2635 6.51759 17.8684C6.18349 17.0187 6 16.0933 6 15.125C6 13.3759 6.59874 11.7667 7.60244 10.491C7.75335 10.2993 7.97456 10.1821 8.20214 10.094C8.67496 9.91091 9.09254 9.57968 9.4141 9.16967C10.1873 8.18384 11.1617 7.3634 12.2755 6.77021C12.9977 6.38563 13.6243 5.81428 13.9281 5.05464C14.1408 4.5231 14.25 3.95587 14.25 3.38338V2.75C14.25 2.33579 14.5858 2 15 2C16.2426 2 17.25 3.00736 17.25 4.25C17.25 5.40163 16.9904 6.49263 16.5266 7.46771C16.261 8.02604 16.6336 8.75 17.2519 8.75H20.3777C21.4044 8.75 22.3233 9.44399 22.432 10.4649C22.4769 10.8871 22.5 11.3158 22.5 11.75C22.5 14.5976 21.5081 17.2136 19.851 19.2712C19.4634 19.7525 18.8642 20 18.2462 20H14.2302C13.7466 20 13.2661 19.922 12.8072 19.7691L9.69278 18.7309C9.23393 18.578 8.75342 18.5 8.26975 18.5H7.49281Z" fill="#4CAF50"></path>
<path d="M2.33149 10.7271C1.79481 12.0889 1.5 13.5725 1.5 15.125C1.5 16.3451 1.68208 17.5226 2.02056 18.632C2.27991 19.482 3.10418 20 3.99289 20H4.90067C5.3462 20 5.62137 19.5017 5.42423 19.1022C4.83248 17.9029 4.5 16.5528 4.5 15.125C4.5 13.4168 4.97588 11.8198 5.8023 10.4593C6.0473 10.0559 5.77404 9.5 5.30212 9.5H4.24936C3.41733 9.5 2.63655 9.95303 2.33149 10.7271Z" fill="#4CAF50"></path>
</svg></div><div class="label"><span class="text_bold text-color-blue">Consiglio</span></div></div><div class="label">Grazie al <a id="" href="https://www.blockpit.io/it">software fiscale per criptovalute di Blockpit</a>, questi calcoli vengono completamente automatizzati. Sono finiti i giorni in cui dovevi tracciare manualmente le transazioni cripto… era ora!</div></div>
E le perdite in criptovalute?
Perdite derivanti dal trading
Secondo le normative fiscali italiane, gli investitori possono dedurre le perdite del trading di criptovalute dai loro profitti e riportarle fino a cinque anni. Utilizzare una strategia di loss harvesting, ovvero la vendita strategica di asset in perdita per compensare i guadagni, può aiutare a ridurre le imposte annuali.
<div class="card_body_small infobox green margin-bottom_medium margin-top_small"><div class="flex_horizontal gap-xxsmall margin-bottom_xxsmall"><div class="icon_small is-infobox w-embed"><svg xmlns="http://www.w3.org/2000/svg" width="24" height="24" viewBox="0 0 24 24" fill="none">
<path d="M7.49281 18.5C7.06823 18.5 6.67296 18.2635 6.51759 17.8684C6.18349 17.0187 6 16.0933 6 15.125C6 13.3759 6.59874 11.7667 7.60244 10.491C7.75335 10.2993 7.97456 10.1821 8.20214 10.094C8.67496 9.91091 9.09254 9.57968 9.4141 9.16967C10.1873 8.18384 11.1617 7.3634 12.2755 6.77021C12.9977 6.38563 13.6243 5.81428 13.9281 5.05464C14.1408 4.5231 14.25 3.95587 14.25 3.38338V2.75C14.25 2.33579 14.5858 2 15 2C16.2426 2 17.25 3.00736 17.25 4.25C17.25 5.40163 16.9904 6.49263 16.5266 7.46771C16.261 8.02604 16.6336 8.75 17.2519 8.75H20.3777C21.4044 8.75 22.3233 9.44399 22.432 10.4649C22.4769 10.8871 22.5 11.3158 22.5 11.75C22.5 14.5976 21.5081 17.2136 19.851 19.2712C19.4634 19.7525 18.8642 20 18.2462 20H14.2302C13.7466 20 13.2661 19.922 12.8072 19.7691L9.69278 18.7309C9.23393 18.578 8.75342 18.5 8.26975 18.5H7.49281Z" fill="#4CAF50"></path>
<path d="M2.33149 10.7271C1.79481 12.0889 1.5 13.5725 1.5 15.125C1.5 16.3451 1.68208 17.5226 2.02056 18.632C2.27991 19.482 3.10418 20 3.99289 20H4.90067C5.3462 20 5.62137 19.5017 5.42423 19.1022C4.83248 17.9029 4.5 16.5528 4.5 15.125C4.5 13.4168 4.97588 11.8198 5.8023 10.4593C6.0473 10.0559 5.77404 9.5 5.30212 9.5H4.24936C3.41733 9.5 2.63655 9.95303 2.33149 10.7271Z" fill="#4CAF50"></path>
</svg></div><div class="label"><span class="text_bold text-color-blue">Consiglio</span></div></div><div class="label">Grazie alla <a id="" href="https://www.blockpit.io/it">funzione di ottimizzazione fiscale di Blockpit</a>, puoi scoprire nuove opportunità di risparmio e migliorare la gestione delle perdite fiscali. Scopri come ottimizzare il tuo portafoglio oggi stesso!</div></div>
Perdite da truffe o hacking
L'Agenzia delle Entrate non ha ancora fornito indicazioni chiare sulla possibilità di dedurre come perdita in conto capitale le criptovalute perse a causa di truffe, hacking o smarrimento delle chiavi private. Tuttavia, è fondamentale denunciare questi eventi alle autorità per documentare l’accaduto. Se hai subito una perdita di questo tipo, è consigliabile consultare un commercialista esperto in criptovalute, al fine di valutare se e come riportarla nella tua dichiarazione dei redditi.
Metodi di contabilità per il pagamento dell'imposta sulle criptovalute in Italia
In Italia, il calcolo delle plusvalenze sulle transazioni in criptovalute segue il metodo Last In, First Out (LIFO). Ciò significa che le monete acquistate più di recente sono considerate le prime a essere vendute.
Vediamo un esempio:
- Chris acquista 1 BTC per 3.000€ il 1° gennaio.
- Il 1° febbraio acquista un altro BTC a 2.000€.
- Chris vende 1 BTC a 4.000€. Applicando il metodo LIFO, la base di costo è di 2.000€ per il BTC acquistato il 1° febbraio e il guadagno sarà di 2.000€.
Un altro metodo è il FIFO (First In, First Out), non utilizzato in Italia. L'immagine sottostante illustra la differenza.

Come presentare la dichiarazione dei redditi per le criptovalute
Innanzitutto, ecco i dati necessari per la dichiarazione fiscale:
- Date delle transazioni
- Criptovalute coinvolte
- Tipo di transazione
- Importi coinvolti
- Valore delle transazioni in EUR
- Guadagni o perdite derivanti dalle transazioni
I contribuenti italiani devono scegliere tra due modelli fiscali, con scadenze diverse, a seconda della natura del loro reddito:
Modello 730
Il Modello 730 è destinato principalmente a chi ha redditi da lavoro dipendente, detrazioni fiscali da richiedere o crediti d’imposta da dichiarare. Questo modello è adatto a coloro che non hanno bisogno di segnalare fonti di reddito complesse, come plusvalenze significative o attività estere.
Modello Redditi PF
Il Modello Redditi PF è utilizzato per situazioni fiscali più complesse, tra cui la segnalazione di plusvalenze derivanti da criptovalute. Questo modulo è applicabile a coloro che devono dichiarare redditi da lavoro dipendente, ritenute fiscali, plusvalenze o redditi e attività estere.
Modello RT: incluso nel Modello Redditi PF, segnala le plusvalenze da transazioni in criptovalute.
Modello RW: incluso nel Modello Redditi PF, segnala i redditi e i patrimoni esteri.
È possibile presentare entrambi i modelli online, tramite i centri di assistenza fiscale (CAF) o presso i professionisti autorizzati.
Quando va presentata la dichiarazione dei redditi?
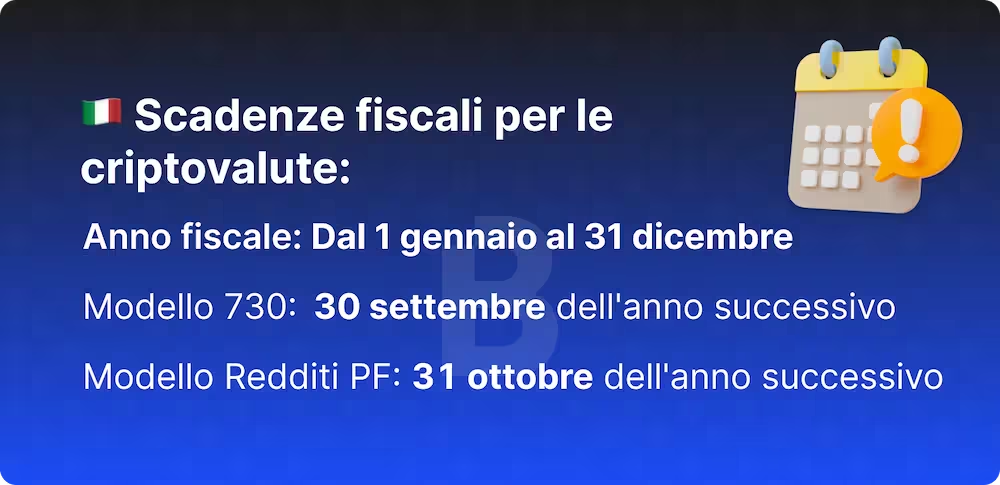
L'anno fiscale in Italia va dal 1° gennaio al 31 dicembre. Le scadenze per la presentazione della dichiarazione dei redditi dipendono dai modelli utilizzati.
Per il Modello 730, la scadenza è il 30 settembre dell'anno successivo. Ad esempio, se si deve presentare la dichiarazione dei redditi per l'anno 2024, la scadenza è il 30 settembre 2025.
Per il Modello Redditi, che include il Modello RT (per le plusvalenze) e il Modello RW (per i redditi/patrimoni esteri), la scadenza è il 31 ottobre dell'anno successivo.
<div class="card_body_small infobox margin-bottom_medium margin-top_small"><div class="flex_horizontal-copy gap-xxsmall margin-bottom_xxsmall"><div class="icon_small is-infobox w-embed"><svg xmlns="http://www.w3.org/2000/svg" width="24" height="24" viewBox="0 0 24 24" fill="none">
<path fill-rule="evenodd" clip-rule="evenodd" d="M2.25 12C2.25 6.61522 6.61522 2.25 12 2.25C17.3848 2.25 21.75 6.61522 21.75 12C21.75 17.3848 17.3848 21.75 12 21.75C6.61522 21.75 2.25 17.3848 2.25 12ZM10.9562 10.5584C12.1025 9.98533 13.3931 11.0206 13.0823 12.2639L12.3733 15.0999L12.4148 15.0792C12.7852 14.894 13.2357 15.0441 13.421 15.4146C13.6062 15.7851 13.4561 16.2356 13.0856 16.4208L13.0441 16.4416C11.8979 17.0147 10.6072 15.9794 10.9181 14.7361L11.6271 11.9001L11.5856 11.9208C11.2151 12.1061 10.7646 11.9559 10.5793 11.5854C10.3941 11.2149 10.5443 10.7644 10.9148 10.5792L10.9562 10.5584ZM12 9C12.4142 9 12.75 8.66421 12.75 8.25C12.75 7.83579 12.4142 7.5 12 7.5C11.5858 7.5 11.25 7.83579 11.25 8.25C11.25 8.66421 11.5858 9 12 9Z" fill="#1A73E8"></path>
</svg></div><div class="label"><span class="text_bold text-color-blue">Da sapere</span></div></div><div class="label">Le persone fisiche non residenti che si trovano all'estero al momento della presentazione della dichiarazione dei redditi e che non sono in grado di presentarla per via telematica, possono inviare il Modello Redditi tramite raccomandata o altra modalità equivalente entro il 30 novembre dell'anno successivo a quello di riferimento.</div></div>
Anche i consulenti fiscali apprezzano i resoconti di Blockpit! Semplificano il loro lavoro e ti fanno risparmiare denaro!
Come ottimizzare la tassazione sulle criptovalute?
Ecco alcune strategie (legali) per ridurre il carico fiscale sulle criptovalute in Italia:
- Mantenere le criptovalute: se non vendi, non realizzi plusvalenze e quindi non sei soggetto a tassazione.
- Compensare le perdite: le perdite derivanti dagli investimenti in criptovalute possono essere detratte dai profitti e riportate fino a cinque anni.
- Effettuare una donazione deducibile dalle tasse: le donazioni, sia personali che aziendali, possono essere detratte dall'imposta sul reddito fino al 10% del reddito dichiarato, con un massimo di 70.000 € all'anno.
- Sfruttare l'imposta alternativa sul portafoglio: si può scegliere di pagare un'imposta del 14% sul valore degli asset detenuti al 1° gennaio dell'anno successivo, anziché sul costo di acquisto. Questo incoraggia i contribuenti a segnalare le criptovalute nelle loro tasse.
<div class="card_body_small infobox green margin-bottom_medium margin-top_small"><div class="flex_horizontal gap-xxsmall margin-bottom_xxsmall"><div class="icon_small is-infobox w-embed"><svg xmlns="http://www.w3.org/2000/svg" width="24" height="24" viewBox="0 0 24 24" fill="none">
<path d="M7.49281 18.5C7.06823 18.5 6.67296 18.2635 6.51759 17.8684C6.18349 17.0187 6 16.0933 6 15.125C6 13.3759 6.59874 11.7667 7.60244 10.491C7.75335 10.2993 7.97456 10.1821 8.20214 10.094C8.67496 9.91091 9.09254 9.57968 9.4141 9.16967C10.1873 8.18384 11.1617 7.3634 12.2755 6.77021C12.9977 6.38563 13.6243 5.81428 13.9281 5.05464C14.1408 4.5231 14.25 3.95587 14.25 3.38338V2.75C14.25 2.33579 14.5858 2 15 2C16.2426 2 17.25 3.00736 17.25 4.25C17.25 5.40163 16.9904 6.49263 16.5266 7.46771C16.261 8.02604 16.6336 8.75 17.2519 8.75H20.3777C21.4044 8.75 22.3233 9.44399 22.432 10.4649C22.4769 10.8871 22.5 11.3158 22.5 11.75C22.5 14.5976 21.5081 17.2136 19.851 19.2712C19.4634 19.7525 18.8642 20 18.2462 20H14.2302C13.7466 20 13.2661 19.922 12.8072 19.7691L9.69278 18.7309C9.23393 18.578 8.75342 18.5 8.26975 18.5H7.49281Z" fill="#4CAF50"></path>
<path d="M2.33149 10.7271C1.79481 12.0889 1.5 13.5725 1.5 15.125C1.5 16.3451 1.68208 17.5226 2.02056 18.632C2.27991 19.482 3.10418 20 3.99289 20H4.90067C5.3462 20 5.62137 19.5017 5.42423 19.1022C4.83248 17.9029 4.5 16.5528 4.5 15.125C4.5 13.4168 4.97588 11.8198 5.8023 10.4593C6.0473 10.0559 5.77404 9.5 5.30212 9.5H4.24936C3.41733 9.5 2.63655 9.95303 2.33149 10.7271Z" fill="#4CAF50"></path>
</svg></div><div class="label"><span class="text_bold text-color-blue">Consiglio</span></div></div><div class="label">Accedi all’<a id="" href="https://www.blockpit.io/crypto-tax-optimization">ottimizzatore fiscale cripto di Blockpit</a> per una gestione semplificata del tax loss harvesting. Troverai approfondimenti visivi su guadagni non realizzati, asset esenti da tasse e una funzione di simulazione di vendita, disponibile esclusivamente su Blockpit.</div></div>
Trova tutti i dettagli nella nostra guida: Crypto Tax Loss Harvesting.
Il tuo resoconto fiscale sulle criptovalute con Blockpit
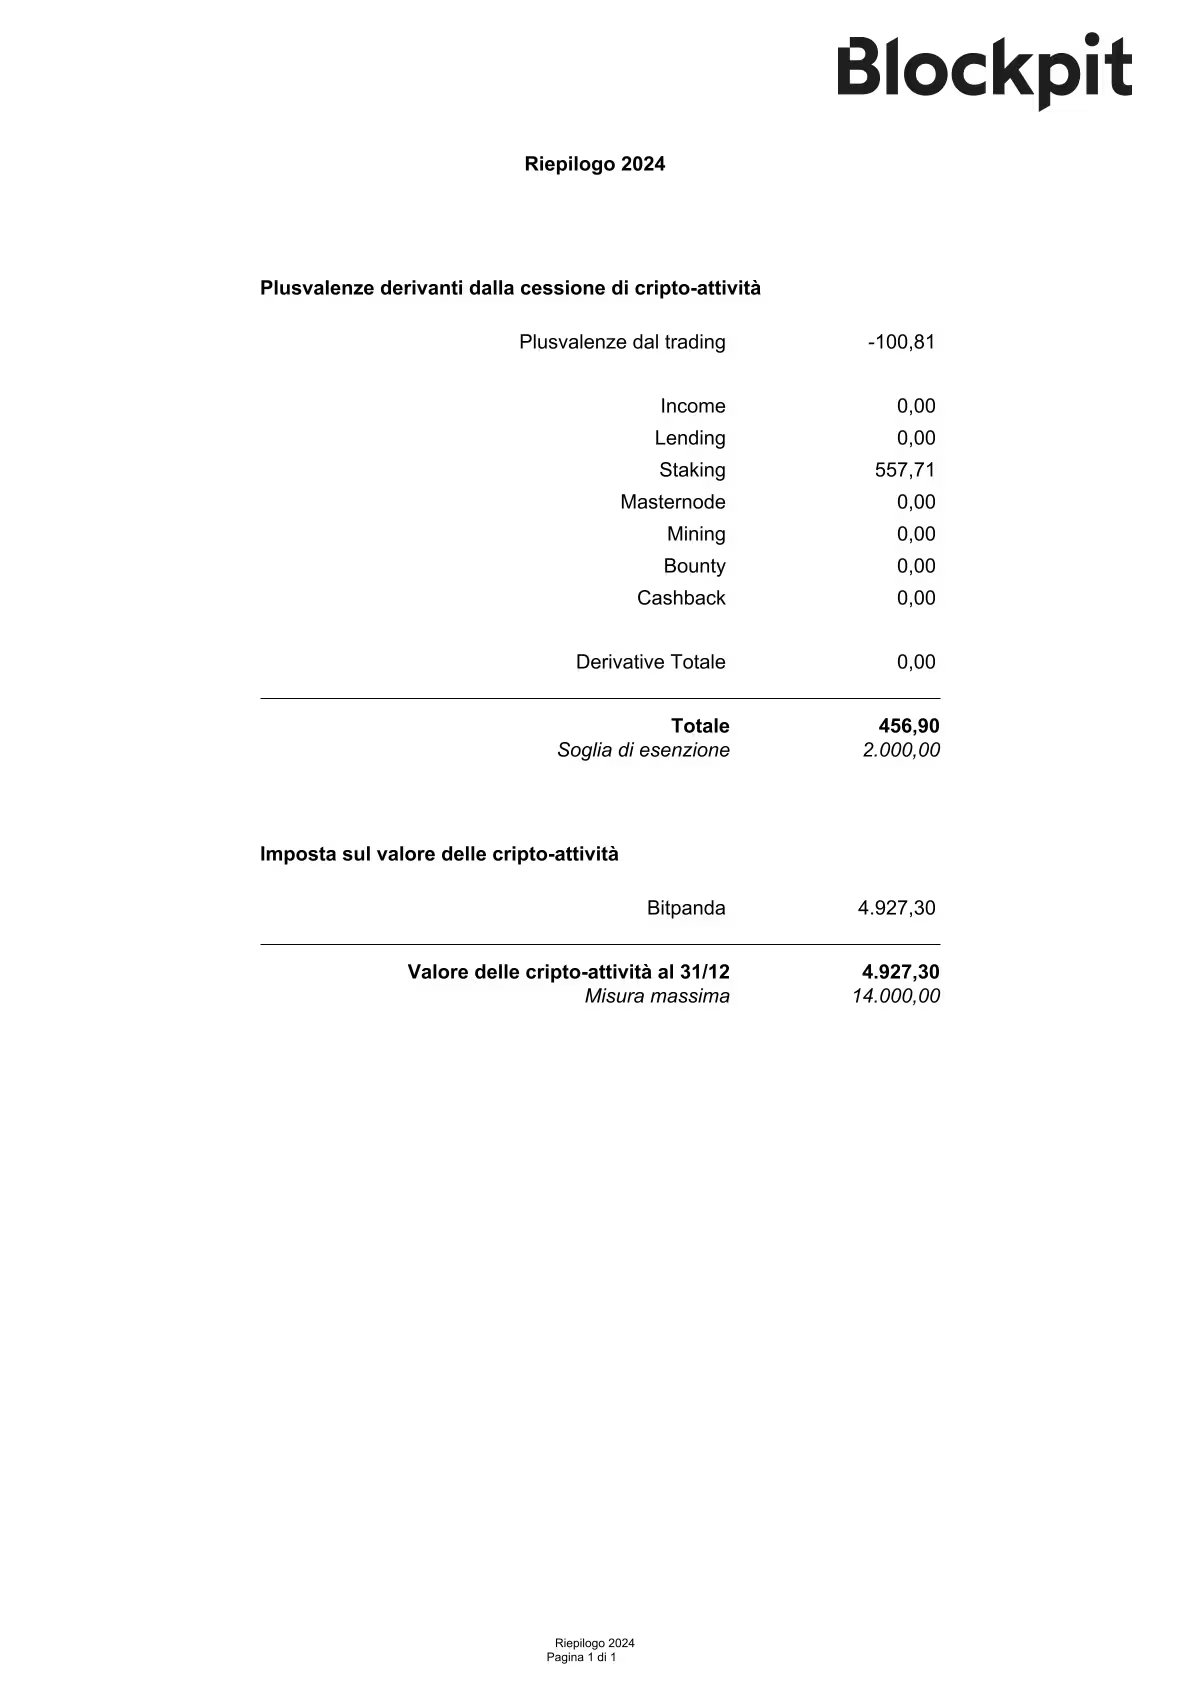
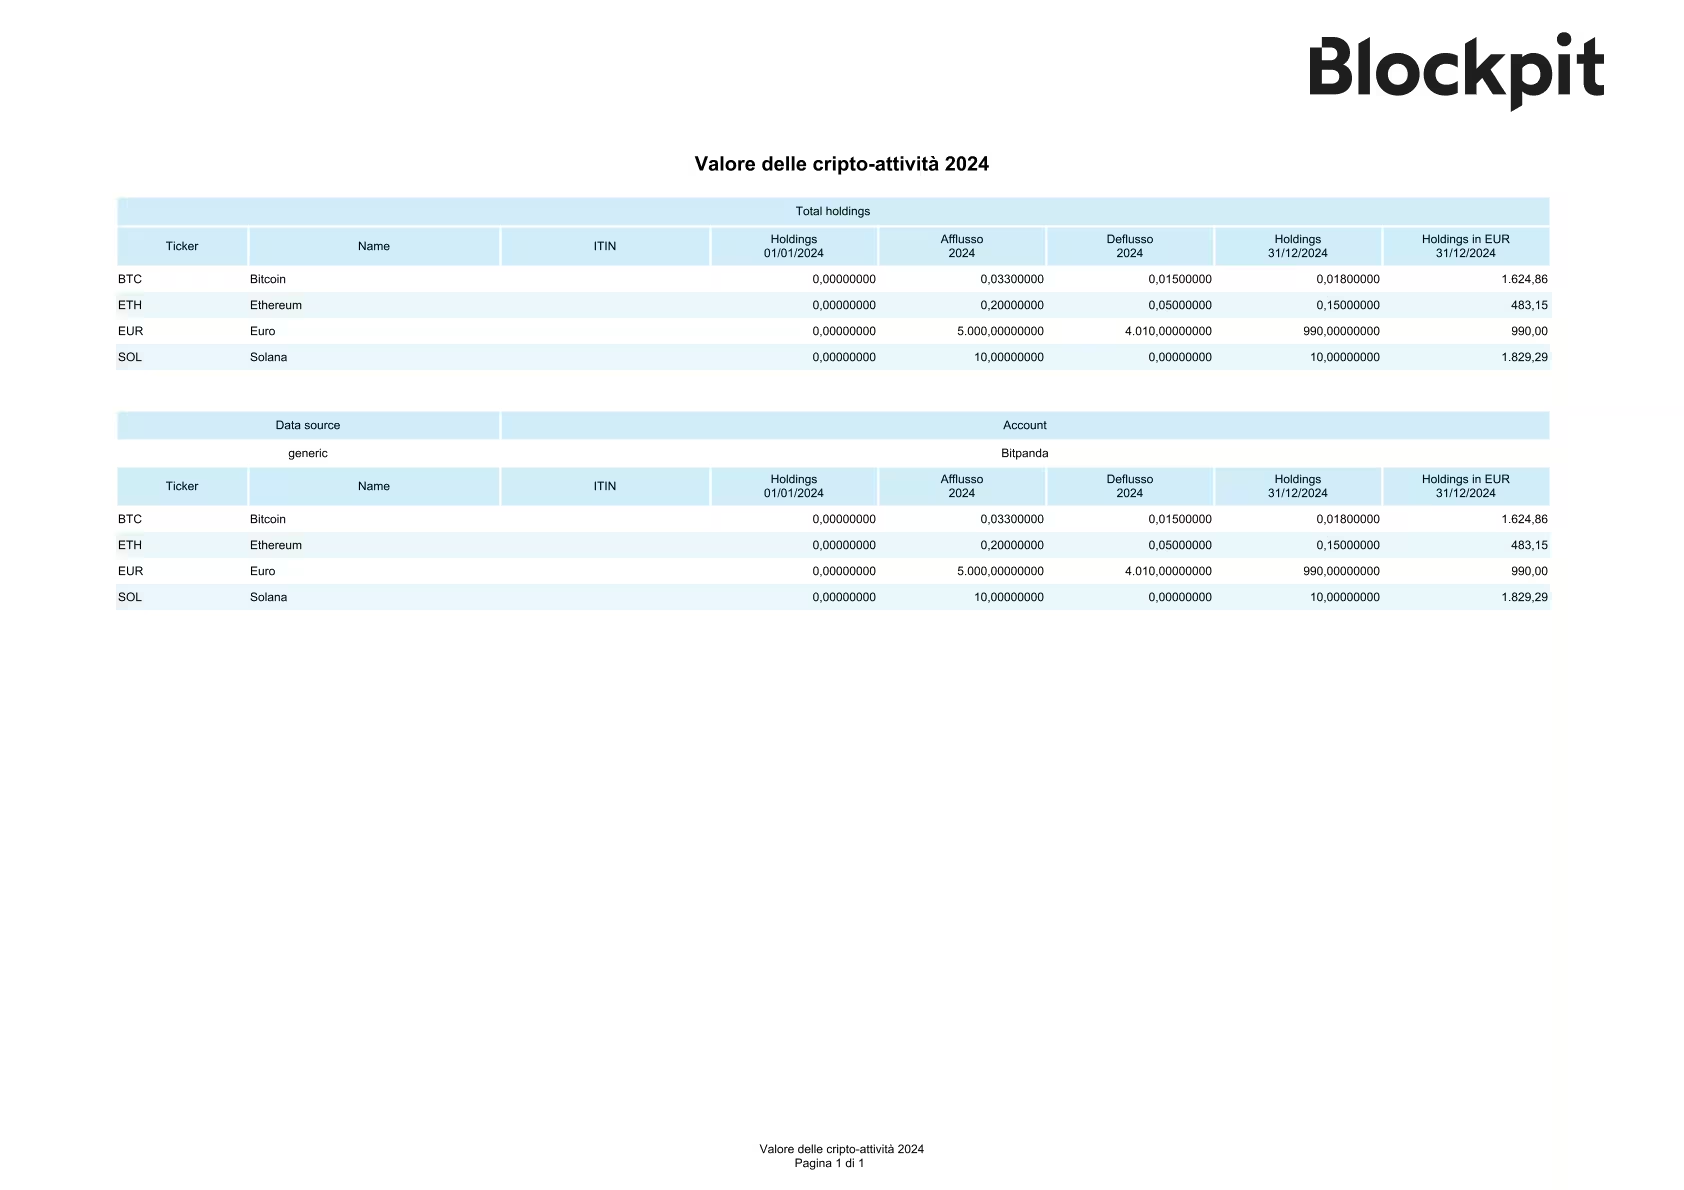
Genera facilmente il tuo resoconto fiscale sulle criptovalute grazie al calcolatore fiscale di Blockpit, che fornisce un PDF pronto all’uso. Blockpit aderisce alle normative fiscali italiane, garantendo che tutte le transazioni siano classificate e assegnate secondo la legge.
Oltre ai moduli fiscali precompilati, Blockpit genera anche un report dettagliato di tutte le transazioni rilevanti ai fini fiscali, che può essere presentato all'ufficio delle imposte su richiesta.
Quando le tasse sulle criptovalute non sono applicabili?
I seguenti scenari non determinano un evento imponibile:
- Guadagni annuali in criptovalute inferiori a 2.000€
- Trasferimento di criptovalute tra portafogli
- Acquisto di criptovalute con euro
- Conversione tra cripotvalute, incluse le stablecoin
Le conversioni in stablecoin, come USDT, sono oggetto di dibattito. La normativa europea definisce le stablecoin come E-Money Token (EMT), rendendole potenzialmente tassabili. Tuttavia, al momento nessuna stablecoin soddisfa i criteri EMT, quindi le conversioni in USDT dovrebbero essere neutre dal punto di vista fiscale.
Tassazione delle transazioni di base
Vendita di criptovalute in cambio di Fiat
La vendita di criptovalute in cambio di valute fiat, come euro o dollaro, è soggetta a tassazione.
Utilizzo di criptovalute per pagare beni o servizi
L'utilizzo di criptovalute per pagamenti è soggetto a tassazione.
Ricevere criptovalute come pagamento è soggetto a tassazione
Ricevere criptovalute come pagamento è soggetto a tassazione.
Mining di Bitcoin
Attualmente non esiste una normativa specifica sul mining di Bitcoin in Italia. Ricevere BTC attraverso il mining non è probabilmente un evento tassabile per le persone fisiche. Tuttavia, quando le persone fisiche vendono le criptovalute estratte, queste devono essere dichiarate come reddito generale.
Se il mining è considerato un'attività commerciale, le implicazioni fiscali cambiano. In tal caso, la vendita delle criptovalute estratte potrebbe essere soggetta al regime fiscale italiano sul reddito d'impresa, con aliquote progressive che vanno dal 23% al 43%. Inoltre, i BTC ricevuti attraverso il mining potrebbero essere soggetti a un'imposta sulle società del 24%, calcolata sul loro valore di mercato al momento della ricezione.
Airdrop
Il trattamento fiscale degli airdrop non è soggetto a una normativa specifica, quindi è probabile che la loro ricezione non costituisca un evento imponibile. Tuttavia, nel momento in cui i token ricevuti tramite airdrop vengono venduti in cambio di denaro, la plusvalenza generata può essere soggetta a un’imposta del 26%.
Hard Fork
Il trattamento fiscale degli hard fork in Italia non è soggetto a una normativa specifica, quindi è probabile che ricevere hard fork non sia un evento tassabile. Tuttavia, la vendita di hard fork in cambio di fiat può essere soggetta a un'imposta sulle plusvalenze del 26%.
Ricezione di criptovalute come regalo
In Italia, il trattamento fiscale della ricezione di criptovalute come regalo non è soggetto a una normativa specifica. Per questo, è probabile che ricevere criptovalute in regalo non sia un evento imponibile. Tuttavia, la vendita della cripto regalata in cambio di fiat può essere soggetta a un'imposta sulle plusvalenze del 26%.
Rimborsi
Il trattamento fiscale della ricezione di rimborsi in Italia non è soggetto a una normativa specifica. È probabile che i rimborsi siano tassati al 26% del loro valore equo di mercato al momento della ricezione, con un'imposta del 26% sulle eventuali plusvalenze al momento della cessione.
Tassazione delle transazioni DeFi
Staking
Il trattamento fiscale delle ricompense da staking in Italia non è soggetto a una normativa specifica. Tuttavia, la Legge Finanziaria 2023 indica che il reddito derivante dalla detenzione di asset cripto, comprese le ricompense da staking, è soggetto a una tassazione del 26% senza possibilità di deduzioni. Di conseguenza, è probabile che i premi ottenuti dallo staking siano tassati al 26% al momento della ricezione e che anche le eventuali plusvalenze generate dalla loro vendita siano soggette alla stessa aliquota.
Prestito
In Italia, il trattamento fiscale dei premi derivanti da prestiti non è soggetto a una normativa specifica. La Legge di Bilancio 2023 indica che il reddito derivante dalla detenzione di asset criypto, incluse le ricompense da prestiti, è tassato al 26% senza deduzioni. Pertanto, è probabile che le ricompense ottenute dai prestiti siano tassate al 26% al momento della ricezione e che anche le eventuali plusvalenze al momento della cessione siano tassate al 26%.
Tassazione delle transazioni NFT
Il trattamento fiscale degli NFT in Italia rimane incerto, in quanto non esistono norme specifiche che definiscano gli NFT come rappresentativi di attività sottostanti.
È probabile che la creazione di un NFT non sia soggetta a imposte. Tuttavia, i costi di creazione degli NFT dovrebbero essere inclusi nella base imponibile, se il creator si qualifica come professionista.
La conversione di NFT in un'altra criptovaluta (ad esempio, scambiando NFT con ETH) o viceversa (da cripto a NFT) potrebbe essere considerata un evento imponibile, con conseguenti guadagni o perdite in conto capitale.
Frequently Asked Questions
Qual è l'aliquota fiscale sulle plusvalenze da criptovalute in Italia?
Le plusvalenze da criptovalute superiori a 2.000 € annui sono tassate al 26 % mediante imposta sostitutiva. Le plusvalenze al di sotto di questa soglia sono esenti. L'imposta viene dichiarata e versata tramite la dichiarazione annuale dei redditi (Modello 730 o Redditi PF).
Devo dichiarare le mie criptovalute nel Quadro RW anche senza guadagni?
Sì. Anche in assenza di plusvalenze imponibili, i possedimenti di criptovalute devono essere indicati nel Quadro RW se il loro valore supera determinate soglie. L'omessa dichiarazione può comportare sanzioni da parte dell'Agenzia delle Entrate.
Gli scambi di criptovalute (crypto-to-crypto) sono imponibili in Italia?
Secondo il diritto fiscale italiano, gli scambi tra criptovalute sono generalmente considerati fatti imponibili se la plusvalenza annua complessiva supera i 2.000 €. Ogni operazione di swap deve essere tracciata e la plusvalenza o minusvalenza calcolata sul costo originario del bene ceduto.
Quando scade la dichiarazione delle criptovalute in Italia?
La guida distingue le scadenze del Modello 730 e del Modello Redditi PF. La data applicabile dipende dal modello utilizzato e deve essere verificata per l’anno fiscale interessato.
Come vengono trattate le minusvalenze crypto in Italia?
Le minusvalenze ammissibili possono generalmente compensare plusvalenze crypto qualificanti secondo le regole italiane applicabili. Sono necessari registri completi e il metodo contabile corretto.