Ab 1. Januar 2026 wird’s ernst: Deine Krypto-Börse schickt deine Daten im Zeitraum ab 01.01.2026 automatisch ab 2027 an die Steuerbehörden.
Grund ist CARF – ein von der OECD abgestimmter Melderahmen, der in 52 Ländern gilt. Nicht du meldest, die Dienstleister müssen melden: Börsen, Broker, Wallet-Anbieter. Ergebnis: Deine Krypto-Aktivitäten werden für den Staat sichtbar.
Die Zeit des “wilden Westens” im Krypto-Space ist vorbei. Wer jetzt nicht sauber dokumentiert, hat 2026/27 schlechte Karten bei Nachfragen. In diesem Guide erklären wir, was CARF und DAC8 konkret für dich bedeuten und wie du mit Blockpit perfekt vorbereitet bist.
Du siehst dir das lieber als Video an? Dann hier entlang:
Doch sind Kryptowährungen nicht anonym?
Einen Schritt zurück. Vielleicht fragst du dich gerade: Sind Kryptowährungen nicht anonym – und kann das Finanzamt deshalb unmöglich über deine Kryptos Bescheid wissen?
Das ist ein hartnäckiger Mythos. Stimmt das? Nein.
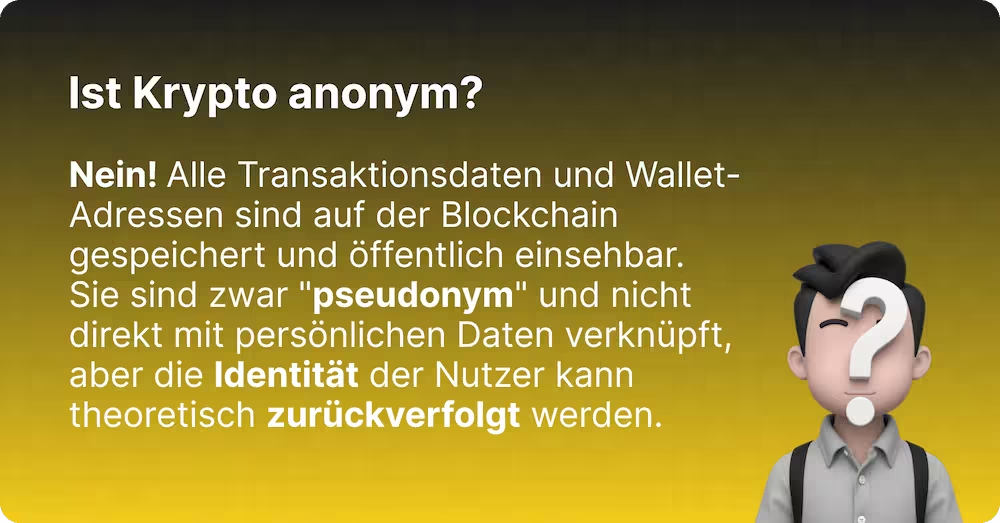
Krypto ist eigentlich sehr transparent: Alle Transaktionen und Wallet-Adressen sind in der Blockchain gespeichert und öffentlich einsehbar. Die Vorgänge sind zwar nicht direkt mit persönlichen Daten verknüpft, lassen sich aber mit den richtigen Informationen theoretisch einer Person zuordnen. Krypto ist also pseudonym, nicht anonym.
<div class="card_body_small infobox margin-bottom_medium margin-top_small"><div class="flex_horizontal-copy gap-xxsmall margin-bottom_xxsmall"><div class="icon_small is-infobox w-embed"><svg xmlns="http://www.w3.org/2000/svg" width="24" height="24" viewBox="0 0 24 24" fill="none">
<path fill-rule="evenodd" clip-rule="evenodd" d="M2.25 12C2.25 6.61522 6.61522 2.25 12 2.25C17.3848 2.25 21.75 6.61522 21.75 12C21.75 17.3848 17.3848 21.75 12 21.75C6.61522 21.75 2.25 17.3848 2.25 12ZM10.9562 10.5584C12.1025 9.98533 13.3931 11.0206 13.0823 12.2639L12.3733 15.0999L12.4148 15.0792C12.7852 14.894 13.2357 15.0441 13.421 15.4146C13.6062 15.7851 13.4561 16.2356 13.0856 16.4208L13.0441 16.4416C11.8979 17.0147 10.6072 15.9794 10.9181 14.7361L11.6271 11.9001L11.5856 11.9208C11.2151 12.1061 10.7646 11.9559 10.5793 11.5854C10.3941 11.2149 10.5443 10.7644 10.9148 10.5792L10.9562 10.5584ZM12 9C12.4142 9 12.75 8.66421 12.75 8.25C12.75 7.83579 12.4142 7.5 12 7.5C11.5858 7.5 11.25 7.83579 11.25 8.25C11.25 8.66421 11.5858 9 12 9Z" fill="#1A73E8"></path>
</svg></div><div class="label"><span class="text_bold text-color-blue">Gut zu wissen</span></div></div><div class="label">Konkret: Wenn du einem Freund Bitcoin sendest, stehen zwar nirgends eure Namen. Sichtbar ist aber, dass von deiner Adresse BTC an seine Adresse gegangen sind. Weiß jemand, welche Adresse dir gehört, kann er deine Aktivitäten nachvollziehen.</div></div>
Hat das Finanzamt heute schon Zugriff auf diese Daten?
Jein. Aktuell vielleicht noch nicht flächendeckend – aber die Chancen, dass es bald so ist, steigen deutlich.
Warum? Fangen wir an der Basis an: Kryptobörsen sind verpflichtet, deine Identität festzustellen. Das nennt sich KYC (Know Your Customer) und passiert bei der Registrierung. Dabei übermittelst du u. a. Reisepass, Adresse und weitere Daten.
Damit haben Börsen deine persönlichen Angaben sowie Informationen darüber, welche Kryptos du hältst und wie du handelst. Aber wie kommen diese Infos zum Finanzamt?
Weil die Regulierung aufholt, was technologisch längst Realität ist. Melde- und Steuerpflichten werden ausgebaut und zunehmend durchgesetzt. Die Zeit, in der Krypto sozusagen der wilde Westen war – mit „machen, was man will“ und wenig Rücksicht auf Steuern – ist vorbei. Kurz gesagt: Der Staat will seinen Anteil, und die Instrumente dafür (z. B. CARF/DAC8) stehen in den Startlöchern.
Was CARF und DAC8 konkret regeln
CARF (Crypto-Asset Reporting Framework) wurde von der OECD im August 2022 beschlossen und umfasst inzwischen über 50 teilnehmende Staaten. DAC8 ist die EU-Umsetzung von CARF (Directive on Administrative Cooperation, 8. Fassung) – inhaltlich im Wesentlichen identisch, nur EU-rechtlich verankert. Beide greifen ab dem 01.01.2026; die erste Datenübermittlung an die Finanzbehörden erfolgt 2027 für die Daten des Jahres 2026.
Wer ist meldepflichtig? Krypto-Dienstleister mit einer Lizenz oder Niederlassung in einem teilnehmenden Land – also auch Anbieter, die formal in Hongkong, Cayman Islands oder den Bahamas sitzen, aber etwa über eine Tochter in Malta, Litauen oder Deutschland operieren (Beispiele: Binance, Bybit). Effektiv: alle relevanten zentralen Börsen sind betroffen. DEXs ohne KYC-Layer sind technisch außen vor – aber das Auszahlungsgateway zur CEX bleibt sichtbar.
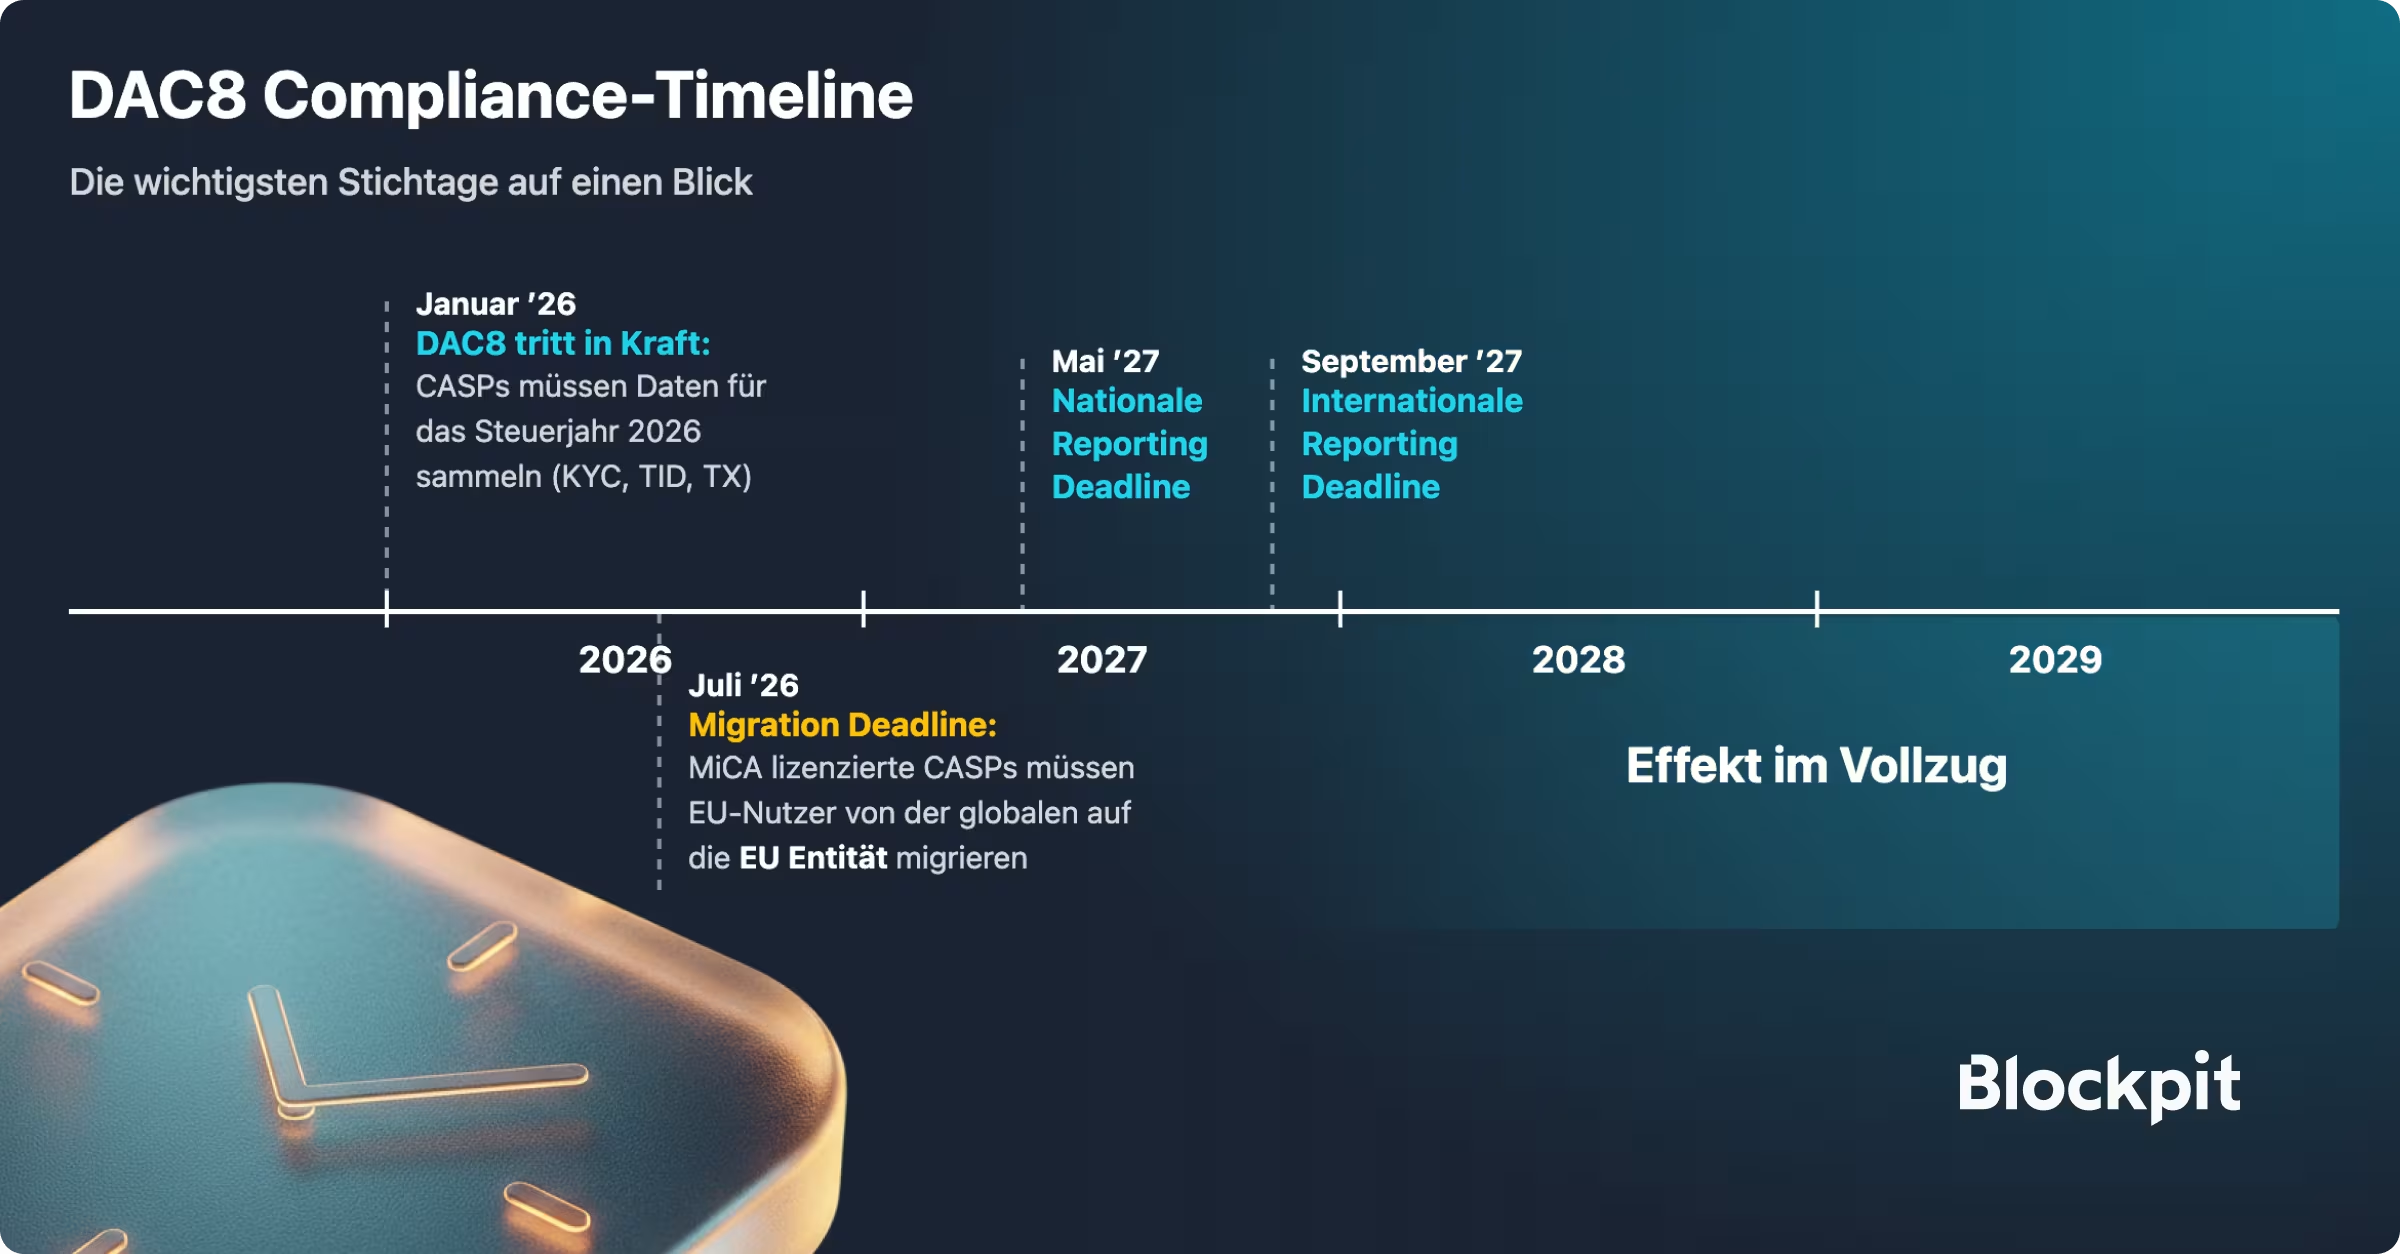
Die wichtigsten Stichtage auf einen Blick:
- Januar 2026: DAC8 tritt in Kraft. Krypto-Dienstleister (CASPs) müssen ab jetzt die Daten für das Steuerjahr 2026 erfassen, also KYC-Stammdaten, Steuer-ID und Transaktionen.
- Juli 2026: Migration-Deadline aus der MiCA-Regulierung (ein eigenes Regelwerk neben CARF/DAC8): MiCA-lizenzierte Anbieter müssen ihre EU-Nutzer von der globalen auf ihre EU-Entität umziehen. Was hinter MiCA steckt und was das für dich bedeutet, liest du in unserem Artikel zur MiCA-Frist.
- Mai 2027: Nationale Reporting-Deadline. Die Plattformen übermitteln die 2026er-Daten erstmals an die nationale Finanzbehörde.
- September 2027: Internationale Reporting-Deadline. Die Behörden tauschen die Daten länderübergreifend aus.
- Ab 2028: Der Datenabgleich läuft im Regelbetrieb.
Welche Daten werden übermittelt?
- KYC-Daten: Name, Adresse, Geburtsdatum, Staatsangehörigkeit, Steuer-ID
- Transaktionen:
- Tausch von Krypto zu Krypto
- Tausch von Krypto zu Fiat (z. B. EUR)
- Ein- und Auszahlungen (z. B. Wallet-Transfers)
- Tausch von Krypto zu Krypto
- Wallet-Informationen: Bei Transfers musst du künftig angeben, ob es sich um deine eigene Wallet handelt oder um eine Dritt-Wallet
Noch nicht verpflichtend sind z. B. Staking-Erträge – aber das kann sich auf Länderebene jederzeit ändern.
Werden auch rückwirkend Daten gemeldet?
Grundsätzlich nein: Im Rahmen von CARF und DAC8 werden nur Daten ab 2026 gemeldet.
Aber Achtung: Steuerbehörden können unabhängig davon Sammelauskunftsersuchen an Krypto-Börsen stellen. Dann müssen diese ggf. auch Daten aus früheren Jahren übermitteln.
Ein Beispiel: Bei Bitcoin.de wurden seit Mai 2023 Personen kontaktiert, die zwischen 2015 und 2017 mehr als 50.000 € pro Jahr gehandelt haben. Der Fall zeigt: Krypto-Transaktionen können auch Jahre später noch steuerlich relevant sein.
Was passiert mit den Daten?
2027 werden die ersten gemeldeten Daten bei den nationalen Finanzbehörden eintreffen – darunter auch in Österreich und Deutschland. Was genau dann passiert, ist offiziell noch unklar, aber sehr wahrscheinlich ist:
- Abgleich mit vorhandenen Steuerdaten: Wer Krypto hat, aber nichts gemeldet hat, könnte auffallen.
- „Rote Flagge“ bei den Behörden: Alle Personen mit gemeldetem Krypto-Account werden vermutlich intern markiert – und bei Bedarf genauer geprüft.
- Fokus auf die Top-User: Besonders Nutzer mit hohem Handelsvolumen oder großen Einzahlungen könnten früh Post vom Finanzamt bekommen.
<div class="card_body_small infobox red margin-bottom_medium margin-top_small"><div class="flex_horizontal gap-xxsmall margin-bottom_xxsmall"><div class="icon_small is-infobox w-embed"><svg xmlns="http://www.w3.org/2000/svg" width="24" height="24" viewBox="0 0 24 24" fill="none">
<path d="M10.5 1.875C10.5 1.25368 11.0037 0.75 11.625 0.75C12.2463 0.75 12.75 1.25368 12.75 1.875V10.0938C13.2674 10.2561 13.7708 10.4757 14.25 10.7527V3.375C14.25 2.75368 14.7537 2.25 15.375 2.25C15.9963 2.25 16.5 2.75368 16.5 3.375V14.3122C15.0821 14.5501 13.8891 15.451 13.2506 16.6852C14.4554 16.0866 15.8134 15.75 17.25 15.75C17.6642 15.75 18 15.4142 18 15V12.75L18 12.7336C18.0042 11.8771 18.3339 11.0181 18.9885 10.3635C19.4278 9.92417 20.1402 9.92417 20.5795 10.3635C21.0188 10.8028 21.0188 11.5152 20.5795 11.9545C20.361 12.173 20.2514 12.4567 20.25 12.7445L20.25 12.75L20.25 15.75H20.2454C20.1863 17.2558 19.5623 18.6877 18.4926 19.7574L16.7574 21.4926C15.6321 22.6179 14.106 23.25 12.5147 23.25H10.5C6.35786 23.25 3 19.8921 3 15.75V6.375C3 5.75368 3.50368 5.25 4.125 5.25C4.74632 5.25 5.25 5.75368 5.25 6.375V11.8939C5.71078 11.4421 6.2154 11.0617 6.75 10.7527V3.375C6.75 2.75368 7.25368 2.25 7.875 2.25C8.49632 2.25 9 2.75368 9 3.375V9.90069C9.49455 9.80023 9.99728 9.75 10.5 9.75V1.875Z" fill="#FF6B6B"></path>
</svg>
</div><div class="label"><span class="text_bold text-color-blue">Wichtig</span></div></div><div class="label">Mit CARF enden die Datenlücken: Ab 2027 melden Krypto-Dienstleister Transaktionen automatisch an die Behörden. Weltweit gehen Millionen Datensätze raus – bei Binance allein <strong id="">>100 Mio. Accounts</strong>. In Österreich dürften ab 2027 <strong id="">mindestens 600.000 Personen</strong> betroffen sein.</div></div>
Was bedeutet das für dich als Krypto-Nutzer?
Wenn du vom Finanzamt informiert wurdest – etwa per Schreiben – und anschließend nichts unternimmst, kann das als vorsätzliche Steuerhinterziehung gewertet werden. Die Folgen reichen von Geldstrafen bis hin zu Haft, und ein „Ich wusste das nicht“ zählt dann nicht mehr als Ausrede. Bisher kam man mit einer freiwilligen Nachmeldung oft noch glimpflich davon – ab 2027 könnte sich das ändern.
Mit Blockpit auf der sicheren Seite
- Dokumentiere ab sofort alles: Erfasse deine Krypto-Transaktionen vollständig – auch für vergangene Jahre.
- Steuerlich korrekt tracken: Blockpit importiert deine Daten (API/SSO/Public Key/CSV) und erstellt Reports auf Knopfdruck.
- Kostenlos starten: Registrierung nur mit E-Mail, keine Zahlungsdaten oder personenbezogene Daten nötig.
- Proaktiv statt Panik: Warte nicht auf Post vom Finanzamt – tracke jetzt und sei vorbereitet.
Häufige Fragen
Doch sind Kryptowährungen nicht anonym?
Einen Schritt zurück. Vielleicht fragst du dich gerade: Sind Kryptowährungen nicht anonym – und kann das Finanzamt deshalb unmöglich über deine Kryptos Bescheid wissen? Das ist ein hartnäckiger Mythos. Stimmt das? Nein. Krypto ist eigentlich sehr transparent: Alle Transaktionen und Wallet-Adressen sind in der Blockchain gespeichert und öffentlich einsehbar. Die Vorgänge sind zwar nicht direkt mit persönlichen Daten verknüpft, lassen sich aber mit den richtigen Informationen theoretisch einer Person zuordnen. Krypto ist also pseudonym, nicht anonym. Konkret: Wenn du einem Freund Bitcoin sendest, stehen zwar nirgends eure Namen.…
Hat das Finanzamt heute schon Zugriff auf diese Daten?
Jein. Aktuell vielleicht noch nicht flächendeckend – aber die Chancen, dass es bald so ist, steigen deutlich. Warum? Fangen wir an der Basis an: Kryptobörsen sind verpflichtet, deine Identität festzustellen. Das nennt sich KYC (Know Your Customer) und passiert bei der Registrierung. Dabei übermittelst du u. a. Reisepass, Adresse und weitere Daten. Damit haben Börsen deine persönlichen Angaben sowie Informationen darüber, welche Kryptos du hältst und wie du handelst. Aber wie kommen diese Infos zum Finanzamt? Weil die Regulierung aufholt, was technologisch längst Realität ist.…
Was CARF und DAC8 konkret regeln?
CARF (Crypto-Asset Reporting Framework) wurde von der OECD im August 2022 beschlossen und umfasst inzwischen über 50 teilnehmende Staaten. DAC8 ist die EU-Umsetzung von CARF (Directive on Administrative Cooperation, 8. Fassung) – inhaltlich im Wesentlichen identisch, nur EU-rechtlich verankert. Beide greifen ab dem 01.01.2026; die erste Datenübermittlung an die Finanzbehörden erfolgt 2027 für die Daten des Jahres 2026. Wer ist meldepflichtig?…
Welche Daten werden übermittelt?
KYC-Daten: Name, Adresse, Geburtsdatum, Staatsangehörigkeit, Steuer-ID Transaktionen: Tausch von Krypto zu Krypto Tausch von Krypto zu Fiat (z. B. EUR) Ein- und Auszahlungen (z. B. Wallet-Transfers) Wallet-Informationen: Bei Transfers musst du künftig angeben, ob es sich um deine eigene Wallet handelt oder um eine Dritt-Wallet Noch nicht verpflichtend sind z. B. Staking-Erträge – aber das kann sich auf Länderebene jederzeit ändern.
Werden auch rückwirkend Daten gemeldet?
Grundsätzlich nein: Im Rahmen von CARF und DAC8 werden nur Daten ab 2026 gemeldet. Aber Achtung: Steuerbehörden können unabhängig davon Sammelauskunftsersuchen an Krypto-Börsen stellen. Dann müssen diese ggf. auch Daten aus früheren Jahren übermitteln. Ein Beispiel: Bei Bitcoin.de wurden seit Mai 2023 Personen kontaktiert, die zwischen 2015 und 2017 mehr als 50.000 € pro Jahr gehandelt haben. Der Fall zeigt: Krypto-Transaktionen können auch Jahre später noch steuerlich relevant sein.