Seit dem 1. Januar 2026 ist der „wilde Westen" im Krypto-Space vorbei: CARF und dessen EU-Umsetzung DAC8 verpflichten Krypto-Dienstleister erstmals, systematisch Daten über ihre Nutzer:innen zu sammeln und an Finanzbehörden zu melden.
Du selbst meldest nichts – die Pflicht liegt bei den Plattformen. Aber was sie melden, sieht auch das Finanzamt. Wer in seiner Steuererklärung andere Zahlen angibt als im Datensatz der Börse, hat ein Konsistenzproblem.
Du siehst dir das lieber als Video an? Dann hier entlang:
Sind Kryptowährungen anonym? – Kurze Einordnung
Kryptowährungen sind nicht anonym, sondern pseudonym: Transaktionen sind in der Blockchain öffentlich einsehbar, aber nicht direkt mit Klarnamen verknüpft. Mit den richtigen Informationen (KYC-Daten von der Börse plus On-Chain-Analyse) lässt sich eine Wallet einer Person zuordnen. Genau hier setzt CARF/DAC8 an – das fehlende Bindeglied zwischen Klarnamen und On-Chain-Aktivität wird systemisch geschlossen.
<div class="card_body_small infobox margin-bottom_medium margin-top_small"><div class="flex_horizontal-copy gap-xxsmall margin-bottom_xxsmall"><div class="icon_small is-infobox w-embed"><svg xmlns="http://www.w3.org/2000/svg" width="24" height="24" viewBox="0 0 24 24" fill="none">
<path fill-rule="evenodd" clip-rule="evenodd" d="M2.25 12C2.25 6.61522 6.61522 2.25 12 2.25C17.3848 2.25 21.75 6.61522 21.75 12C21.75 17.3848 17.3848 21.75 12 21.75C6.61522 21.75 2.25 17.3848 2.25 12ZM10.9562 10.5584C12.1025 9.98533 13.3931 11.0206 13.0823 12.2639L12.3733 15.0999L12.4148 15.0792C12.7852 14.894 13.2357 15.0441 13.421 15.4146C13.6062 15.7851 13.4561 16.2356 13.0856 16.4208L13.0441 16.4416C11.8979 17.0147 10.6072 15.9794 10.9181 14.7361L11.6271 11.9001L11.5856 11.9208C11.2151 12.1061 10.7646 11.9559 10.5793 11.5854C10.3941 11.2149 10.5443 10.7644 10.9148 10.5792L10.9562 10.5584ZM12 9C12.4142 9 12.75 8.66421 12.75 8.25C12.75 7.83579 12.4142 7.5 12 7.5C11.5858 7.5 11.25 7.83579 11.25 8.25C11.25 8.66421 11.5858 9 12 9Z" fill="#1A73E8"></path>
</svg></div><div class="label"><span class="text_bold text-color-blue">Gut zu wissen</span></div></div><div class="label"><strong id="">Beispiel.</strong> Sendest du BTC von deiner Hot Wallet an einen Freund, stehen in der Blockchain keine Namen – aber die Transaktion zwischen zwei Adressen ist sichtbar. Wenn deine Adresse bei einer KYC-Börse hinterlegt ist, lässt sich daraus dein Klarname rückführen.</div></div>
Was CARF und DAC8 konkret regeln
CARF (Crypto-Asset Reporting Framework) wurde von der OECD im August 2022 beschlossen und umfasst inzwischen über 50 teilnehmende Staaten. DAC8 ist die EU-Umsetzung von CARF (Directive on Administrative Cooperation, 8. Fassung) – inhaltlich im Wesentlichen identisch, nur EU-rechtlich verankert. Beide greifen ab dem 01.01.2026; die erste Datenübermittlung an die Finanzbehörden erfolgt 2027 für die Daten des Jahres 2026.
Wer ist meldepflichtig? Krypto-Dienstleister mit einer Lizenz oder Niederlassung in einem teilnehmenden Land – also auch Anbieter, die formal in Hongkong, Cayman Islands oder den Bahamas sitzen, aber etwa über eine Tochter in Malta, Litauen oder Deutschland operieren (Beispiele: Binance, Bybit). Effektiv: alle relevanten zentralen Börsen sind betroffen. DEXs ohne KYC-Layer sind technisch außen vor – aber das Auszahlungsgateway zur CEX bleibt sichtbar.
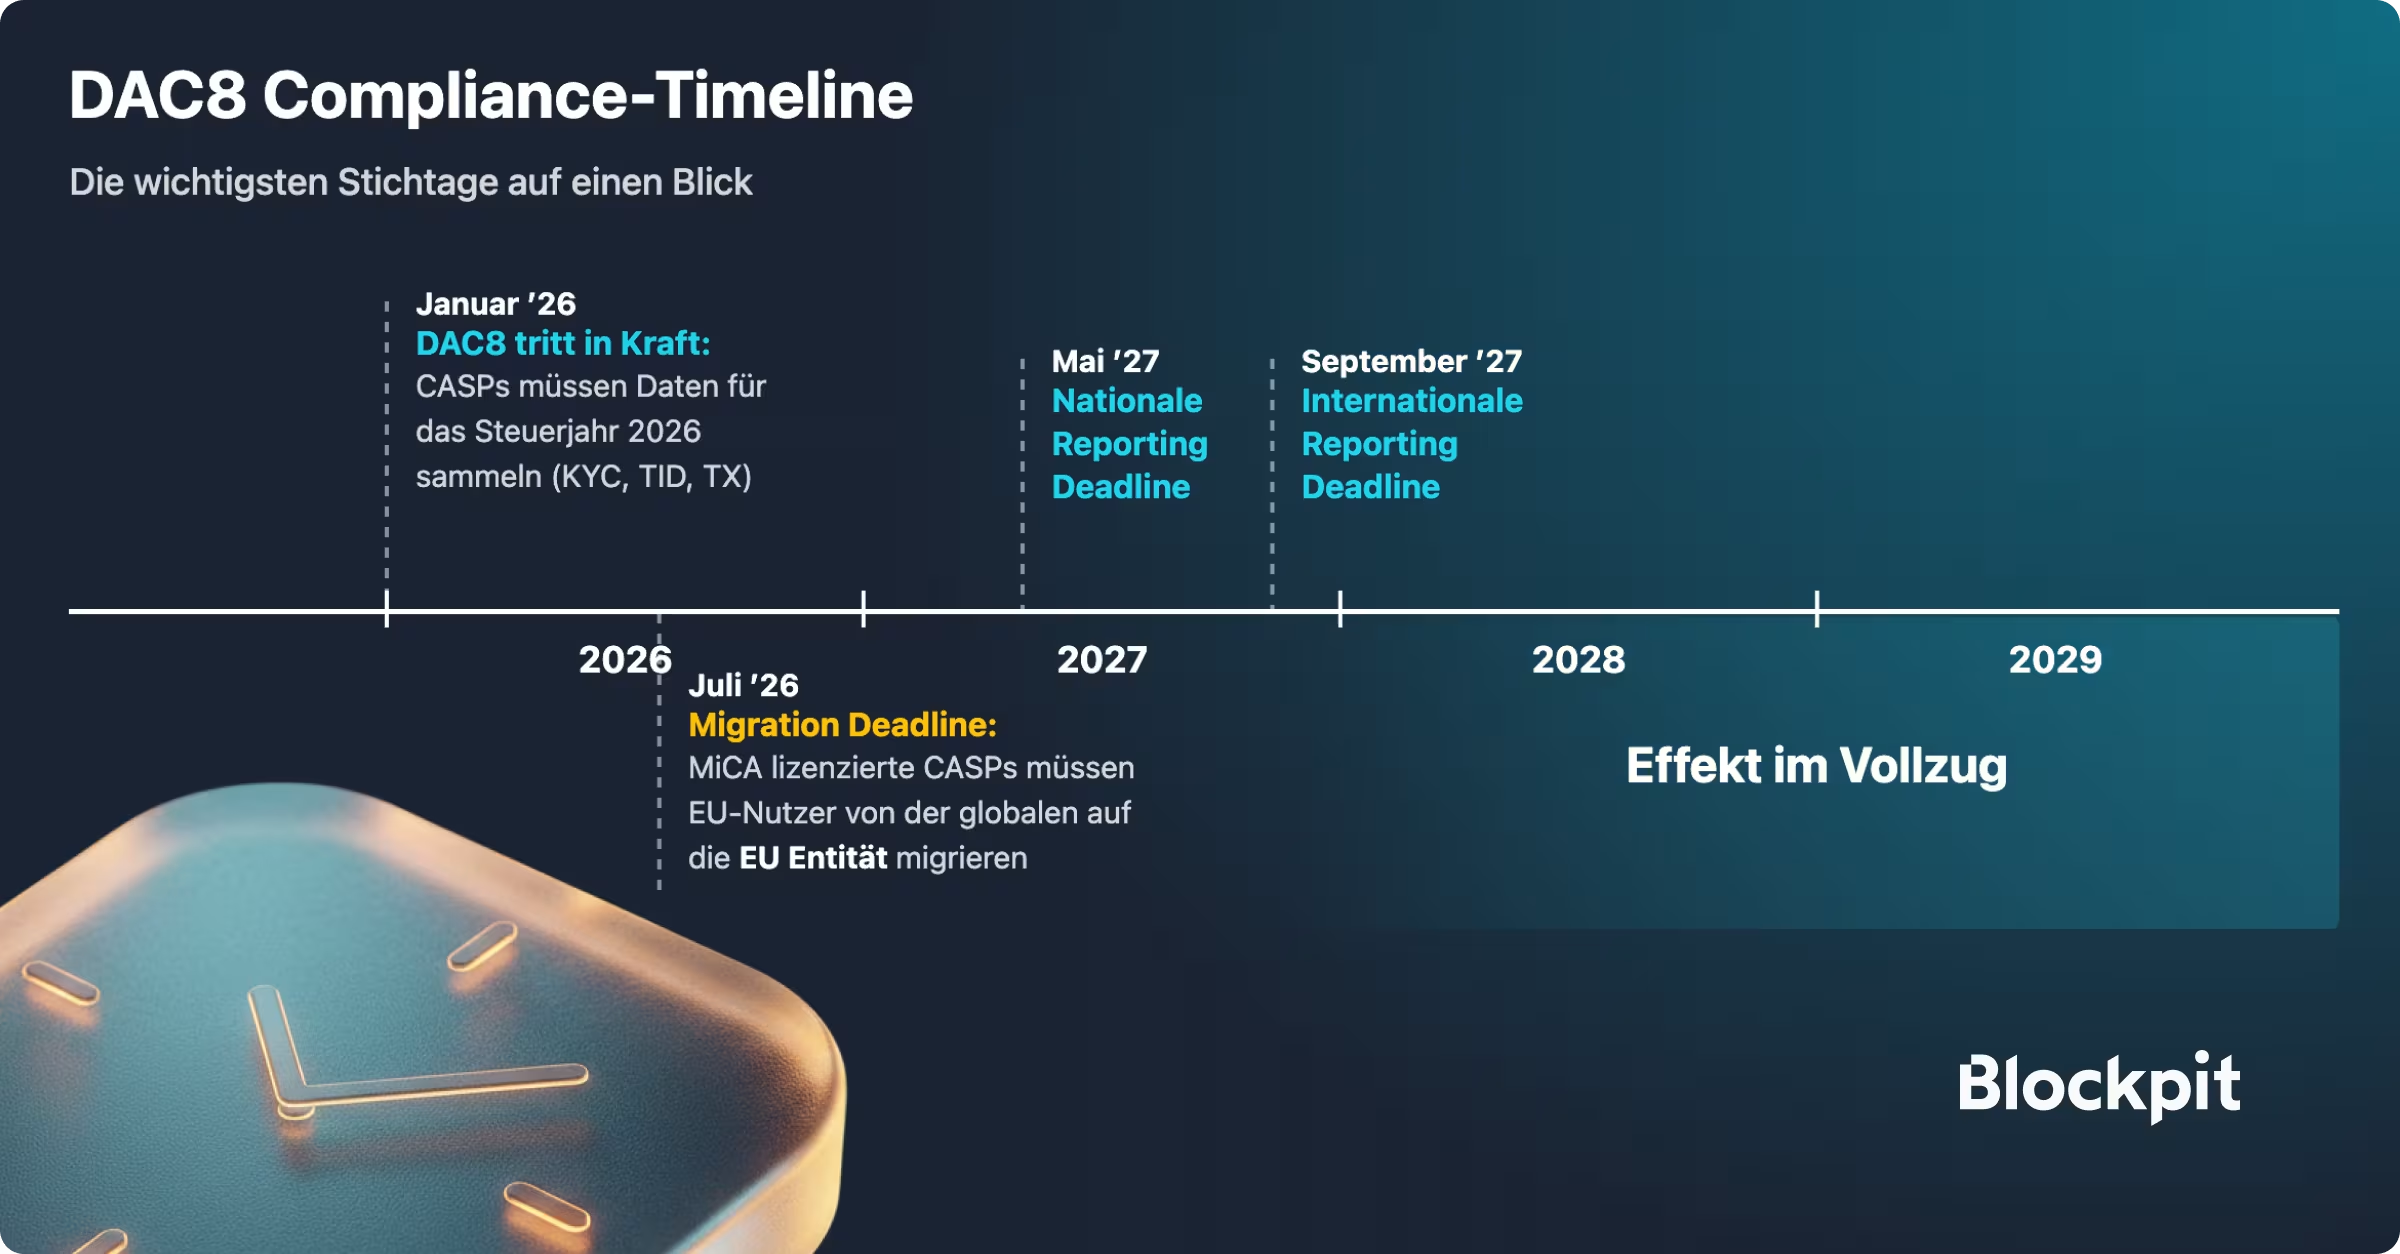
Die wichtigsten Stichtage auf einen Blick:
- Januar 2026: DAC8 tritt in Kraft. Krypto-Dienstleister (CASPs) müssen ab jetzt die Daten für das Steuerjahr 2026 erfassen, also KYC-Stammdaten, Steuer-ID und Transaktionen.
- Juli 2026: Migration-Deadline aus der MiCA-Regulierung (ein eigenes Regelwerk neben CARF/DAC8): MiCA-lizenzierte Anbieter müssen ihre EU-Nutzer von der globalen auf ihre EU-Entität umziehen. Was hinter MiCA steckt und was das für dich bedeutet, liest du in unserem Artikel zur MiCA-Frist.
- Mai 2027: Nationale Reporting-Deadline. Die Plattformen übermitteln die 2026er-Daten erstmals an die nationale Finanzbehörde.
- September 2027: Internationale Reporting-Deadline. Die Behörden tauschen die Daten länderübergreifend aus.
- Ab 2028: Der Datenabgleich läuft im Regelbetrieb.
Welche Daten konkret übertragen werden
- KYC-Stammdaten: Name, Adresse, Geburtsdatum, Staatsangehörigkeit, Steuer-ID (in DE: TIN/IdNr.).
- Transaktionen: Krypto-zu-Krypto-Tauschvorgänge, Krypto-zu-Fiat-Tauschvorgänge, Ein- und Auszahlungen, sowie Wallet-Transfers.
- Wallet-Adressen bei externen Transfers ab bestimmten Schwellen (in CARF: Reporting bei Transfers >50.000 USD).
- Bestandsangaben (Holdings) zu definierten Stichtagen.
Noch nicht verpflichtend in der ersten CARF-Welle: Staking-Erträge (als gesonderte Einkunftsart). Das kann sich aber auf nationaler Ebene jederzeit ändern, und das BMF-Schreiben 2025 verlangt diese Erfassung ohnehin von dir selbst.
Werden auch frühere Jahre rückwirkend gemeldet?
CARF/DAC8 selbst gilt erst für Daten ab 2026 – keine automatische Rückwirkung. Aber: Steuerbehörden können Sammelauskunftsersuchen nach § 93 AO stellen, die auch deutlich ältere Jahre treffen. Das prominenteste Beispiel ist Bitcoin.de: Ab Mai 2023 wurden Anleger:innen kontaktiert, die zwischen 2015 und 2017 jeweils >50.000 € gehandelt hatten. Krypto-Trades können also auch viele Jahre nach dem Geschehen noch steuerlich relevant werden.
Was 2027 wirklich passiert
Ab 2027 erreichen die ersten gemeldeten Daten die Finanzämter in Deutschland und Österreich. Was wahrscheinlich daraus folgt:
- Abgleich mit Steuererklärungen: Wer in der Erklärung keine Krypto-Einkünfte angibt, aber in der CARF-Meldung als aktiv geführt wird, fällt auf.
- Markierung im System: Nutzer:innen mit gemeldeten Krypto-Aktivitäten werden in der Sachbearbeitung wahrscheinlich intern gekennzeichnet.
- Priorisierung Top-User: Hohe Handelsvolumina oder große Fiat-Auszahlungen werden vermutlich zuerst geprüft – Effizienzlogik der Finanzverwaltung.
<div class="card_body_small infobox red margin-bottom_medium margin-top_small"><div class="flex_horizontal gap-xxsmall margin-bottom_xxsmall"><div class="icon_small is-infobox w-embed"><svg xmlns="http://www.w3.org/2000/svg" width="24" height="24" viewBox="0 0 24 24" fill="none">
<path d="M10.5 1.875C10.5 1.25368 11.0037 0.75 11.625 0.75C12.2463 0.75 12.75 1.25368 12.75 1.875V10.0938C13.2674 10.2561 13.7708 10.4757 14.25 10.7527V3.375C14.25 2.75368 14.7537 2.25 15.375 2.25C15.9963 2.25 16.5 2.75368 16.5 3.375V14.3122C15.0821 14.5501 13.8891 15.451 13.2506 16.6852C14.4554 16.0866 15.8134 15.75 17.25 15.75C17.6642 15.75 18 15.4142 18 15V12.75L18 12.7336C18.0042 11.8771 18.3339 11.0181 18.9885 10.3635C19.4278 9.92417 20.1402 9.92417 20.5795 10.3635C21.0188 10.8028 21.0188 11.5152 20.5795 11.9545C20.361 12.173 20.2514 12.4567 20.25 12.7445L20.25 12.75L20.25 15.75H20.2454C20.1863 17.2558 19.5623 18.6877 18.4926 19.7574L16.7574 21.4926C15.6321 22.6179 14.106 23.25 12.5147 23.25H10.5C6.35786 23.25 3 19.8921 3 15.75V6.375C3 5.75368 3.50368 5.25 4.125 5.25C4.74632 5.25 5.25 5.75368 5.25 6.375V11.8939C5.71078 11.4421 6.2154 11.0617 6.75 10.7527V3.375C6.75 2.75368 7.25368 2.25 7.875 2.25C8.49632 2.25 9 2.75368 9 3.375V9.90069C9.49455 9.80023 9.99728 9.75 10.5 9.75V1.875Z" fill="#FF6B6B"></path>
</svg>
</div><div class="label"><span class="text_bold text-color-blue">Wichtig</span></div></div><div class="label"><strong id="">⚠️ Datenmenge.</strong> Mit CARF gehen weltweit Millionen Datensätze raus. Allein Binance hat >100 Millionen Accounts. Branchenschätzungen rechnen für Österreich mit <strong id="">mindestens 600.000 betroffenen Personen</strong>; in Deutschland ist die Zahl entsprechend höher. Die Finanzbehörden werden Priorisierungs-Logik einsetzen müssen.</div></div>
Was das für dich heißt
Wer eine Aufforderung des Finanzamts ignoriert oder in der Steuererklärung Krypto-Einkünfte verschweigt, riskiert eine Wertung als vorsätzliche Steuerhinterziehung (§ 370 AO). Strafrahmen: Geldstrafe oder Freiheitsstrafe bis zu fünf Jahren, in besonders schweren Fällen bis zu zehn Jahren. Die Aussage „Ich wusste nichts davon“ verfängt mit dem CARF-Datensatz auf dem Schreibtisch des Sachbearbeiters nicht mehr.
Bisher konnten viele mit einer Selbstanzeige nach § 371 AO glimpflich davonkommen – sofern die Tat noch nicht entdeckt war. Mit CARF/DAC8 sinkt das Zeitfenster, in dem „noch nicht entdeckt“ gilt, ab 2027 deutlich.
<div class="card_body_small infobox green margin-bottom_medium margin-top_small"><div class="flex_horizontal gap-xxsmall margin-bottom_xxsmall"><div class="icon_small is-infobox w-embed"><svg xmlns="http://www.w3.org/2000/svg" width="24" height="24" viewBox="0 0 24 24" fill="none">
<path d="M7.49281 18.5C7.06823 18.5 6.67296 18.2635 6.51759 17.8684C6.18349 17.0187 6 16.0933 6 15.125C6 13.3759 6.59874 11.7667 7.60244 10.491C7.75335 10.2993 7.97456 10.1821 8.20214 10.094C8.67496 9.91091 9.09254 9.57968 9.4141 9.16967C10.1873 8.18384 11.1617 7.3634 12.2755 6.77021C12.9977 6.38563 13.6243 5.81428 13.9281 5.05464C14.1408 4.5231 14.25 3.95587 14.25 3.38338V2.75C14.25 2.33579 14.5858 2 15 2C16.2426 2 17.25 3.00736 17.25 4.25C17.25 5.40163 16.9904 6.49263 16.5266 7.46771C16.261 8.02604 16.6336 8.75 17.2519 8.75H20.3777C21.4044 8.75 22.3233 9.44399 22.432 10.4649C22.4769 10.8871 22.5 11.3158 22.5 11.75C22.5 14.5976 21.5081 17.2136 19.851 19.2712C19.4634 19.7525 18.8642 20 18.2462 20H14.2302C13.7466 20 13.2661 19.922 12.8072 19.7691L9.69278 18.7309C9.23393 18.578 8.75342 18.5 8.26975 18.5H7.49281Z" fill="#4CAF50"></path>
<path d="M2.33149 10.7271C1.79481 12.0889 1.5 13.5725 1.5 15.125C1.5 16.3451 1.68208 17.5226 2.02056 18.632C2.27991 19.482 3.10418 20 3.99289 20H4.90067C5.3462 20 5.62137 19.5017 5.42423 19.1022C4.83248 17.9029 4.5 16.5528 4.5 15.125C4.5 13.4168 4.97588 11.8198 5.8023 10.4593C6.0473 10.0559 5.77404 9.5 5.30212 9.5H4.24936C3.41733 9.5 2.63655 9.95303 2.33149 10.7271Z" fill="#4CAF50"></path>
</svg></div><div class="label"><span class="text_bold text-color-blue">Tipp</span></div></div><div class="label"><strong id="">Praxis-Anker für 2026:</strong> Vollständigen Bestand jetzt erfassen (auch alte Wallets), Verbindungen zu Börsen sauber dokumentieren, <a id="" href="/de-de/krypto-steuerrechner">Steuerreport</a> über ein anerkanntes Tool erstellen lassen. So gleicht sich deine Steuererklärung automatisch mit dem CARF-Datensatz, den das Finanzamt 2027 erhält.</div></div>
Häufige Fragen
Was ist der Unterschied zwischen CARF und DAC8?
CARF ist der OECD-weite Rahmen (über 50 Länder), DAC8 ist seine EU-Umsetzung (Richtlinie (EU) 2023/2226). Inhaltlich weitgehend identisch; DAC8 ist EU-rechtlich verbindlich für alle Mitgliedstaaten und mit dem Kryptowerte-Steuertransparenzgesetz (KStTG) in deutsches Recht überführt.
Werden auch DEX-Trades gemeldet?
Reine On-Chain-DEXs ohne KYC-Layer (Uniswap, Curve, dYdX im permissionless Mode) sind technisch nicht durch CARF erfasst, weil es keinen meldepflichtigen Dienstleister gibt. Aber: Das Auszahlungsgateway zur CEX (wo du wieder zu EUR konvertierst) ist sichtbar, und die Wallet-Adresse, die zwischen DEX und CEX hin- und herwandert, lässt sich on-chain rückverfolgen. Faktisch ist DeFi also nicht „außerhalb des Radars“.
Was ist mit Hardware-Wallets / Self-Custody?
Solange du die Wallet selbst verwaltest und nicht mit einer KYC-Börse interagierst, gibt es keinen meldepflichtigen Dienstleister. Sobald du auf eine CEX einzahlst oder auszahlst, ist diese Bewegung beim CEX gemeldet inkl. Gegen-Adresse.
Reicht eine Selbstanzeige nach § 371 AO noch nach 2027?
Theoretisch ja, sofern die Tat nicht entdeckt ist. Mit dem CARF-Datensatz im System des Finanzamts ist das aber praktisch deutlich schwieriger zu argumentieren. Eine Selbstanzeige vor der ersten CARF-Datenübermittlung 2027 ist sicherer als danach – professionelle Beratung ist hier dringend zu empfehlen.
Welche Länder nehmen an CARF teil?
Stand 2026 sind über 50 Staaten committed, darunter Deutschland, Österreich, Schweiz, USA, UK, Australien, Japan, Singapur, Südkorea und alle EU-Mitgliedstaaten. Aktuelle Liste: oecd.org