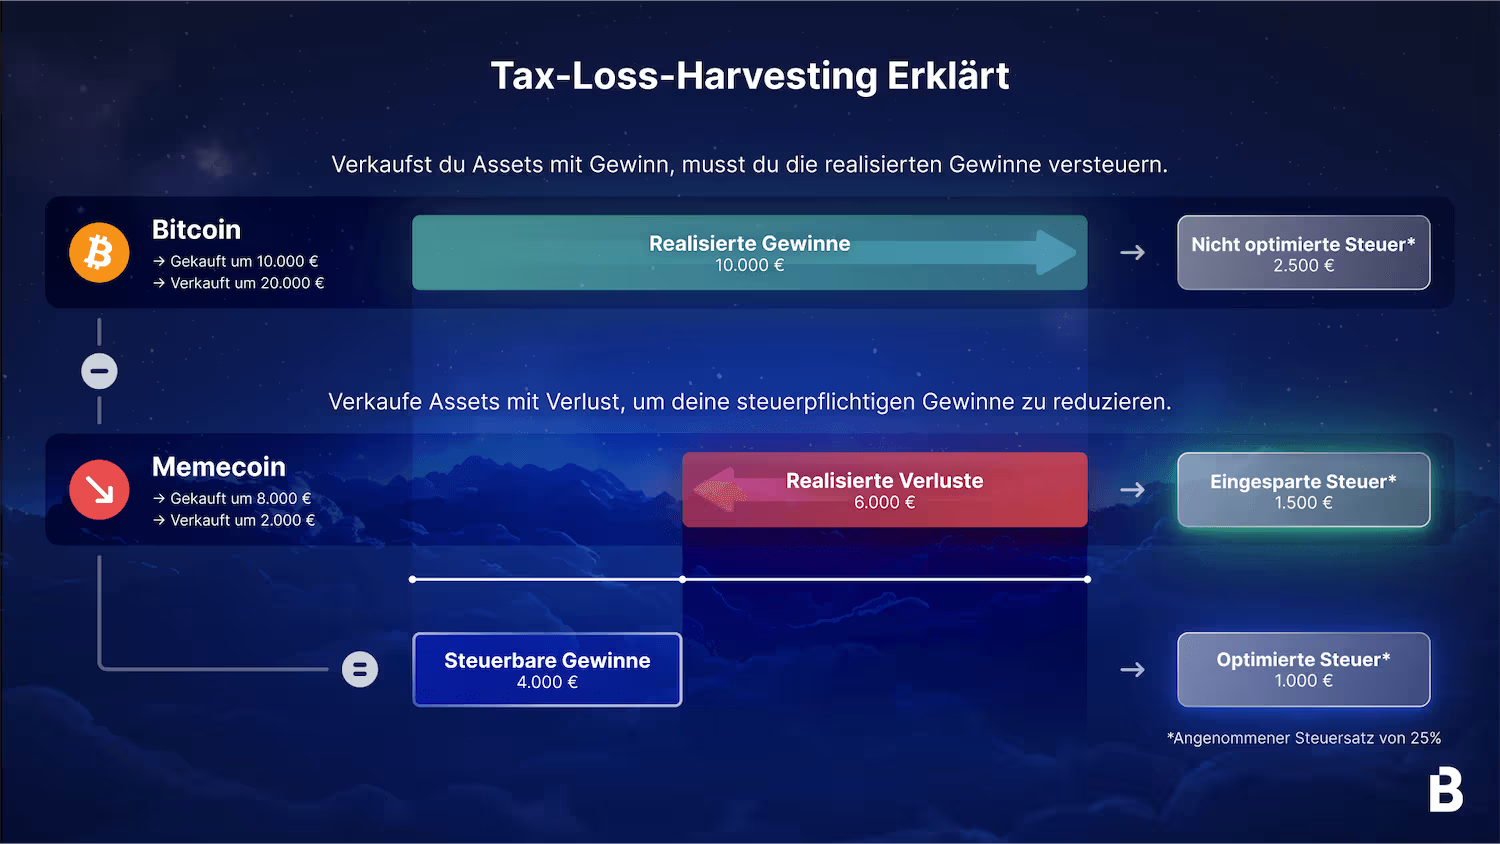
Tax-Loss Harvesting bedeutet, Kryptowerte mit Buchverlust gezielt zu verkaufen oder zu tauschen, um den Verlust steuerlich gegen Gewinne zu stellen. In Deutschland ist das möglich, aber nur unter einer Bedingung: Der Verlust muss innerhalb der einjährigen Haltefrist entstehen.
Ob es sich für dich lohnt, hängt vor allem von drei Dingen ab: deinem übrigen Gewinn im Jahr, der 1.000-Euro-Freigrenze und der Frage, welche Coins bei einem Verkauf überhaupt als verkauft gelten. In diesem Guide zeigen wir dir, wie du Verluste planvoll nutzt, wo die Grenzen liegen und was du dokumentieren solltest. Die allgemeinen Steuerregeln findest du im Guide zur Krypto-Steuer in Deutschland.
Du siehst dir das lieber als Video an? Dann schau rein, dort zeigen wir dir zusätzlich zwei weitere Ansätze rund um deine Krypto-Steuern:
Funktioniert Tax-Loss Harvesting in Deutschland?
Ja. Kryptowerte im Privatvermögen gelten steuerlich als andere Wirtschaftsgüter. Verkaufst oder tauschst du sie innerhalb eines Jahres nach der Anschaffung, liegt ein privates Veräußerungsgeschäft nach § 23 EStG vor. Das gilt für Gewinne genauso wie für Verluste.
Ein realisierter Verlust mindert zunächst deine Gewinne aus privaten Veräußerungsgeschäften im selben Kalenderjahr. Diese Gewinne müssen nicht aus Krypto stammen. Mit anderen Einkunftsarten lässt sich der Verlust dagegen nicht verrechnen.
<figure class="block-table"><table><tr><th>Gewinne oder Einkünfte</th><th>Mit Krypto-Verlusten verrechenbar?</th><th>Was du wissen solltest</th></tr><tr><td>Krypto-Gewinne innerhalb der Haltefrist</td><td>Ja</td><td>Der häufigste Fall, auch über verschiedene Coins, Börsen und Wallets hinweg</td></tr><tr><td>Gold, Silber und andere Wirtschaftsgüter innerhalb eines Jahres</td><td>Ja</td><td>Ebenfalls private Veräußerungsgeschäfte nach § 23 EStG</td></tr><tr><td>Immobilien innerhalb von zehn Jahren</td><td>Ja</td><td>Nur wenn der Verkauf steuerpflichtig ist, also zum Beispiel nicht bei selbst genutztem Wohneigentum</td></tr><tr><td>Aktien, Fonds, Zinsen und Dividenden</td><td>Nein</td><td>Kapitaleinkünfte nach § 20 EStG mit eigenen Verlustregeln</td></tr><tr><td>Einkünfte aus Staking und Lending</td><td>Nein</td><td>Fallen in der Regel unter § 22 Nr. 3 EStG, nicht unter § 23 EStG</td></tr><tr><td>Lohn, Gehalt und selbstständige Einkünfte</td><td>Nein</td><td>Keine Verrechnung mit Verlusten aus privaten Veräußerungsgeschäften</td></tr></table></figure>
Wichtig ist auch die Kehrseite: Ein reiner Kursverlust zählt nicht. Solange du die Coins hältst, besteht der Verlust steuerlich nur auf dem Papier. Erst der Verkauf, der Tausch in einen anderen Kryptowert oder das Bezahlen mit Krypto realisiert ihn.
Wie Verluste verrechnet, zurückgetragen und eingetragen werden, erklären wir ausführlich im Guide Krypto-Verluste steuerlich geltend machen. Hier geht es darum, Verluste gezielt und mit Plan zu nutzen.
So nutzt du Verluste gezielt: Schritt für Schritt
Tax-Loss Harvesting ist keine einzelne Transaktion, sondern eine kurze Prüfung vor dem Jahresende. Diese Reihenfolge hilft dir, keinen wichtigen Punkt zu übersehen:
<figure class="block-table"><table><tr><th>Schritt</th><th>Was du prüfst</th><th>Warum das wichtig ist</th></tr><tr><td><strong>1. Jahresergebnis ermitteln</strong></td><td>Wie hoch ist dein bisheriger Gewinn aus privaten Veräußerungsgeschäften im laufenden Jahr?</td><td>Ohne Gewinne mindert ein Verlust im selben Jahr keine Steuer. Er kann aber zurück- oder vorgetragen werden.</td></tr><tr><td><strong>2. Verlustpositionen finden</strong></td><td>Welche Coins liegen unter deinen Anschaffungskosten und wurden vor weniger als einem Jahr gekauft?</td><td>Nur diese Verluste sind steuerlich nutzbar.</td></tr><tr><td><strong>3. Verkaufsreihenfolge prüfen</strong></td><td>Welche Einheiten würden bei einem Verkauf in dieser Wallet zuerst verkauft?</td><td>Nach FIFO trifft der Verkauf zuerst die ältesten Coins, nicht automatisch die Verlustposition.</td></tr><tr><td><strong>4. Freigrenze prüfen</strong></td><td>Wie hoch wäre dein Gesamtgewinn nach dem Verlust?</td><td>Unter 1.000 Euro bleibt der gesamte Gewinn steuerfrei.</td></tr><tr><td><strong>5. Bis 31.12. realisieren</strong></td><td>Ist der Verkauf oder Tausch im laufenden Kalenderjahr abgeschlossen?</td><td>Ein Verkauf im Januar zählt erst für das neue Steuerjahr.</td></tr><tr><td><strong>6. Dokumentieren</strong></td><td>Sind Zeitpunkte, Euro-Werte, Gebühren und Wallets festgehalten?</td><td>So bleibt die Berechnung für dich und das Finanzamt nachvollziehbar.</td></tr></table></figure>
Beispiel 1: Ein Verlust drückt den Gewinn unter die Freigrenze
Du hast 2026 ETH innerhalb der Haltefrist mit 1.400 Euro Gewinn verkauft. Außerdem hältst du in einer separaten Wallet SOL, die du im Frühjahr 2026 gekauft hast und die aktuell 500 Euro unter deinen Anschaffungskosten liegen. Weitere private Veräußerungsgeschäfte hast du in diesem Jahr nicht.
<figure class="block-table"><table><tr><th>Situation</th><th>Gesamtgewinn nach § 23 EStG</th><th>Folge</th></tr><tr><td>Ohne Verkauf der SOL</td><td>1.400 €</td><td>Freigrenze greift nicht, 1.400 € sind steuerpflichtig</td></tr><tr><td>Mit Verkauf der SOL bis 31.12.</td><td>1.400 € − 500 € = 900 €</td><td>Freigrenze greift, der Gewinn bleibt steuerfrei</td></tr></table></figure>
Der realisierte Verlust senkt hier nicht nur den steuerpflichtigen Betrag um 500 Euro. Er bringt den Gesamtgewinn unter 1.000 Euro, und damit bleibt der gesamte Gewinn steuerfrei. Anders wäre es, wenn du im selben Jahr weitere Gewinne aus privaten Veräußerungsgeschäften hättest, zum Beispiel aus einem Goldverkauf. Diese zählen für die Freigrenze mit.
Beispiel 2: Die Verkaufsreihenfolge trifft die falsche Position
Du hast Mitte November 2025 ein ETH zu 2.000 Euro gekauft und im März 2026 ein weiteres ETH zu 3.500 Euro, beide in derselben Wallet. Mitte Dezember 2026 steht ETH bei 2.800 Euro. Auf dem Papier hat das zweite ETH einen Verlust von 700 Euro.
Verkaufst du jetzt ein ETH, gilt nach FIFO das zuerst gekaufte als verkauft. Es liegt zu diesem Zeitpunkt schon länger als ein Jahr in deinem Besitz. Der Gewinn von 800 Euro ist damit im typischen privaten Fall steuerfrei, ein nutzbarer Verlust entsteht aber nicht. Um den Verlust des zweiten ETH zu realisieren, müsstest du in diesem Fall beide verkaufen.
<div class="card_body_small infobox red margin-bottom_medium margin-top_small"><div class="flex_horizontal gap-xxsmall margin-bottom_xxsmall"><div class="icon_small is-infobox w-embed"><svg xmlns="http://www.w3.org/2000/svg" width="24" height="24" viewBox="0 0 24 24" fill="none">
<path d="M10.5 1.875C10.5 1.25368 11.0037 0.75 11.625 0.75C12.2463 0.75 12.75 1.25368 12.75 1.875V10.0938C13.2674 10.2561 13.7708 10.4757 14.25 10.7527V3.375C14.25 2.75368 14.7537 2.25 15.375 2.25C15.9963 2.25 16.5 2.75368 16.5 3.375V14.3122C15.0821 14.5501 13.8891 15.451 13.2506 16.6852C14.4554 16.0866 15.8134 15.75 17.25 15.75C17.6642 15.75 18 15.4142 18 15V12.75L18 12.7336C18.0042 11.8771 18.3339 11.0181 18.9885 10.3635C19.4278 9.92417 20.1402 9.92417 20.5795 10.3635C21.0188 10.8028 21.0188 11.5152 20.5795 11.9545C20.361 12.173 20.2514 12.4567 20.25 12.7445L20.25 12.75L20.25 15.75H20.2454C20.1863 17.2558 19.5623 18.6877 18.4926 19.7574L16.7574 21.4926C15.6321 22.6179 14.106 23.25 12.5147 23.25H10.5C6.35786 23.25 3 19.8921 3 15.75V6.375C3 5.75368 3.50368 5.25 4.125 5.25C4.74632 5.25 5.25 5.75368 5.25 6.375V11.8939C5.71078 11.4421 6.2154 11.0617 6.75 10.7527V3.375C6.75 2.75368 7.25368 2.25 7.875 2.25C8.49632 2.25 9 2.75368 9 3.375V9.90069C9.49455 9.80023 9.99728 9.75 10.5 9.75V1.875Z" fill="#FF6B6B"></path>
</svg>
</div><div class="label"><span class="text_bold text-color-blue">Der Verkauf trifft nicht automatisch die Verlustposition</span></div></div><div class="label">Kannst du einzelne Einheiten nicht eindeutig zuordnen, unterstellt das BMF für die Haltefrist, dass die zuerst angeschafften Coins einer Wallet zuerst verkauft werden. Liegen dort ältere Coins, verkaufst du womöglich eine Gewinnposition oder bereits haltefristfreie Coins statt der Verlustposition. Prüfe deshalb vor jedem Verlustverkauf, welche Einheiten in dieser Wallet zuerst an der Reihe sind.</div></div>
Was das Ergebnis verändern kann
Rückkauf nach dem Verlustverkauf
Viele wollen eine Position nicht dauerhaft aufgeben, sondern nur den Verlust steuerlich nutzen und die Coins danach wieder kaufen. Eine ausdrückliche Wash-Sale-Regel, die das verbietet, gibt es in Deutschland nicht. Auch eine Mindestfrist zwischen Verkauf und Rückkauf ist gesetzlich nicht festgelegt.
Die Grenze bildet der Gestaltungsmissbrauch nach § 42 AO. Für Aktien hat der Bundesfinanzhof entschieden, dass ein Verkauf mit Verlust und ein Rückkauf am selben Tag nicht missbräuchlich sind, wenn die Kurse unterschiedlich sind und damit ein echtes Kursrisiko besteht. Anders hat er einen Fall beurteilt, in dem Verkauf und Rückkauf so aufeinander abgestimmt waren, dass kein Kursrisiko bestand.
Für Kryptowerte gibt es dazu bisher keine höchstrichterliche Entscheidung. Die Grundsätze zu Wertpapieren können eine Orientierung geben. Ob die Finanzverwaltung sie im Einzelfall genauso anwendet, ist aber offen.
Zwei praktische Folgen hat ein Rückkauf in jedem Fall: Die zurückgekauften Coins bekommen neue Anschaffungskosten und eine neue Haltefrist. Wer später nach Ablauf der Haltefrist steuerfrei verkaufen möchte, beginnt also wieder von vorn.
Wertlose oder gesperrte Token
Ein Token, der nach einem Projektzusammenbruch kaum noch etwas wert ist, verursacht steuerlich erst dann einen Verlust, wenn du ihn veräußerst. Solange er noch handelbar ist, kann auch ein Verkauf zu einem sehr niedrigen Preis den Verlust realisieren. Bei Betrug, Hacks oder insolventen Plattformen fehlt dagegen oft ein solcher Verkauf. Wie diese Fälle steuerlich zu behandeln sind, hängt stark vom Einzelfall und von den vorhandenen Nachweisen ab.
Gebühren und Kursquellen
Gebühren beim Verkauf mindern deinen Veräußerungserlös und erhöhen damit einen Verlust. Gebühren beim Kauf zählen zu den Anschaffungskosten. Für Tauschvorgänge brauchst du außerdem einen nachvollziehbaren Euro-Wert zum Zeitpunkt des Tauschs. Nutze dafür eine einheitliche Kursquelle.
Der richtige Zeitpunkt: Jahresende und Reform-Stand
Für Tax-Loss Harvesting zählt das Kalenderjahr. Gegen Ende des Jahres siehst du am besten, wie hoch dein Gewinn aus privaten Veräußerungsgeschäften tatsächlich ist und ob ein Verlust die Freigrenze erreichbar macht. Plane dabei etwas Puffer ein, damit der Verkauf sicher noch im alten Jahr ausgeführt wird.
Auch unabhängig vom Jahresende kann ein Verlustverkauf sinnvoll sein, etwa wenn du deine Strategie änderst oder dich von einem Coin trennst, an den du nicht mehr glaubst. Die steuerliche Wirkung sollte deine Anlageentscheidung ergänzen, sie aber nicht ersetzen.
<div class="card_body_small infobox margin-bottom_medium margin-top_small"><div class="flex_horizontal-copy gap-xxsmall margin-bottom_xxsmall"><div class="icon_small is-infobox w-embed"><svg xmlns="http://www.w3.org/2000/svg" width="24" height="24" viewBox="0 0 24 24" fill="none">
<path fill-rule="evenodd" clip-rule="evenodd" d="M2.25 12C2.25 6.61522 6.61522 2.25 12 2.25C17.3848 2.25 21.75 6.61522 21.75 12C21.75 17.3848 17.3848 21.75 12 21.75C6.61522 21.75 2.25 17.3848 2.25 12ZM10.9562 10.5584C12.1025 9.98533 13.3931 11.0206 13.0823 12.2639L12.3733 15.0999L12.4148 15.0792C12.7852 14.894 13.2357 15.0441 13.421 15.4146C13.6062 15.7851 13.4561 16.2356 13.0856 16.4208L13.0441 16.4416C11.8979 17.0147 10.6072 15.9794 10.9181 14.7361L11.6271 11.9001L11.5856 11.9208C11.2151 12.1061 10.7646 11.9559 10.5793 11.5854C10.3941 11.2149 10.5443 10.7644 10.9148 10.5792L10.9562 10.5584ZM12 9C12.4142 9 12.75 8.66421 12.75 8.25C12.75 7.83579 12.4142 7.5 12 7.5C11.5858 7.5 11.25 7.83579 11.25 8.25C11.25 8.66421 11.5858 9 12 9Z" fill="#1A73E8"></path>
</svg></div><div class="label"><span class="text_bold text-color-blue">Stand zur geplanten Haltefrist-Reform</span></div></div><div class="label">Das Bundeskabinett hat im Juli 2026 einen Haushaltsentwurf beschlossen, der die Abschaffung der Haltefrist vorsieht. Ein Referentenentwurf des Bundesfinanzministeriums, mit dem sich das Kabinett im Oktober 2026 befassen soll, sieht vor, dass die Haltefrist für Kryptowerte entfällt, die nach dem 31. Dezember 2026 angeschafft werden. Für ältere Bestände ist Bestandsschutz geplant. Beschlossen ist das Gesetz noch nicht. Für 2026 gelten die aktuellen Regeln, auch für Tax-Loss Harvesting. Den laufenden Stand findest du in unserem Guide zur Haltefrist-Debatte.</div></div>
Sollte die Reform in dieser Form kommen, hätte das zwei Folgen für die Planung. Erstens: Coins, die du nach einem Verlustverkauf erst im Januar 2027 zurückkaufst, würden bereits unter die neuen Regeln fallen. Ein Rückkauf noch im Jahr 2026 wäre dagegen ein Altbestand mit neuer, einjähriger Haltefrist. Zweitens: Ob und womit sich ein Verlustvortrag aus privaten Veräußerungsgeschäften nach einer Reform noch verrechnen lässt, hängt von der endgültigen Fassung ab. Hast du 2026 bereits Gewinne innerhalb der Haltefrist realisiert, kann es deshalb sinnvoll sein zu prüfen, ob sich vorhandene Verluste schon in diesem Jahr nutzen lassen.
Verluste in der Steuererklärung angeben
Realisierte Gewinne und Verluste aus Kryptowerten gibst du in der Anlage SO an. Für das Steuerjahr 2025 heißt der zugehörige Abschnitt auf Seite 2 „Kryptowerte“. Welche Felder du konkret ausfüllst, zeigen wir dir in der Anleitung Krypto richtig in die Steuererklärung eintragen.
Übersteigen deine Verluste die Gewinne aus privaten Veräußerungsgeschäften im selben Jahr, geht der Rest nicht verloren. Er wird zunächst in das Vorjahr zurückgetragen und mindert dort Gewinne aus privaten Veräußerungsgeschäften. Auf Antrag kannst du auf den Rücktrag verzichten. Was danach übrig bleibt, wird ohne zeitliche Begrenzung in die Folgejahre vorgetragen. Auch dort wirkt der Verlust nur gegen Gewinne nach § 23 EStG.
Damit ein Verlustvortrag festgestellt werden kann, muss das Finanzamt den Verlust kennen. Die Angabe lohnt sich deshalb auch in einem Jahr, in dem du insgesamt keine Gewinne hattest.
<div class="card_body_small infobox green margin-bottom_medium margin-top_small"><div class="flex_horizontal gap-xxsmall margin-bottom_xxsmall"><div class="icon_small is-infobox w-embed"><svg xmlns="http://www.w3.org/2000/svg" width="24" height="24" viewBox="0 0 24 24" fill="none">
<path d="M7.49281 18.5C7.06823 18.5 6.67296 18.2635 6.51759 17.8684C6.18349 17.0187 6 16.0933 6 15.125C6 13.3759 6.59874 11.7667 7.60244 10.491C7.75335 10.2993 7.97456 10.1821 8.20214 10.094C8.67496 9.91091 9.09254 9.57968 9.4141 9.16967C10.1873 8.18384 11.1617 7.3634 12.2755 6.77021C12.9977 6.38563 13.6243 5.81428 13.9281 5.05464C14.1408 4.5231 14.25 3.95587 14.25 3.38338V2.75C14.25 2.33579 14.5858 2 15 2C16.2426 2 17.25 3.00736 17.25 4.25C17.25 5.40163 16.9904 6.49263 16.5266 7.46771C16.261 8.02604 16.6336 8.75 17.2519 8.75H20.3777C21.4044 8.75 22.3233 9.44399 22.432 10.4649C22.4769 10.8871 22.5 11.3158 22.5 11.75C22.5 14.5976 21.5081 17.2136 19.851 19.2712C19.4634 19.7525 18.8642 20 18.2462 20H14.2302C13.7466 20 13.2661 19.922 12.8072 19.7691L9.69278 18.7309C9.23393 18.578 8.75342 18.5 8.26975 18.5H7.49281Z" fill="#4CAF50"></path>
<path d="M2.33149 10.7271C1.79481 12.0889 1.5 13.5725 1.5 15.125C1.5 16.3451 1.68208 17.5226 2.02056 18.632C2.27991 19.482 3.10418 20 3.99289 20H4.90067C5.3462 20 5.62137 19.5017 5.42423 19.1022C4.83248 17.9029 4.5 16.5528 4.5 15.125C4.5 13.4168 4.97588 11.8198 5.8023 10.4593C6.0473 10.0559 5.77404 9.5 5.30212 9.5H4.24936C3.41733 9.5 2.63655 9.95303 2.33149 10.7271Z" fill="#4CAF50"></path>
</svg></div><div class="label"><span class="text_bold text-color-blue">Unterlagen gemeinsam ablegen</span></div></div><div class="label">Bewahre den Bescheid über die Verlustfeststellung zusammen mit deinem Steuerbericht und den Transaktionsdaten des Jahres auf. Wenn du den Verlust Jahre später nutzt, kannst du so jederzeit nachvollziehen, woher er stammt.</div></div>
Häufige Fehler beim Tax-Loss Harvesting
<figure class="block-table"><table><tr><th>Annahme</th><th>Was tatsächlich gilt</th></tr><tr><td>„Bis zur Abgabe der Steuererklärung kann ich noch Verluste realisieren.“</td><td>Entscheidend ist der Verkauf bis 31. Dezember des jeweiligen Jahres.</td></tr><tr><td>„Ein Kursverlust in der Wallet zählt schon.“</td><td>Nur realisierte Verluste durch Verkauf, Tausch oder Bezahlen zählen.</td></tr><tr><td>„Auch ältere Coins mit Verlust helfen mir.“</td><td>Verluste nach Ablauf der Haltefrist sind im typischen privaten Fall steuerlich nicht verwertbar.</td></tr><tr><td>„Ich verkaufe gezielt die Coins mit Verlust.“</td><td>Ohne eindeutige Zuordnung gilt für die Haltefrist FIFO pro Wallet. Der Verkauf kann eine andere Position treffen.</td></tr><tr><td>„Die ersten 1.000 Euro Gewinn sind immer steuerfrei.“</td><td>Die Freigrenze ist kein Freibetrag. Ab 1.000 Euro Gesamtgewinn ist der gesamte Betrag steuerpflichtig.</td></tr><tr><td>„Krypto-Verluste mindern auch meine Aktiengewinne.“</td><td>Aktiengewinne sind Kapitaleinkünfte. Eine Verrechnung mit Verlusten nach § 23 EStG ist nicht möglich.</td></tr></table></figure>
So unterstützt dich Blockpit
Tax-Loss Harvesting setzt voraus, dass du für jede Position weißt, wann sie angeschafft wurde, was sie gekostet hat und welche Einheiten bei einem Verkauf zuerst an der Reihe wären. Bei mehreren Börsen und Wallets ist das von Hand kaum verlässlich zu überblicken.
Mit Blockpit Plus analysierst du Haltefristen, simulierst Verkäufe und erkennst mögliche Steueroptimierungen, bevor du handelst. Der Haltefrist-Tracker zeigt dir ganzjährig, wann die Haltefrist einzelner Bestände endet. Die durchschnittliche Steuerersparnis von Blockpit-Plus-Nutzern liegt bei 2.395 €. Wie hoch sie in deinem Fall ausfällt, hängt von deinem Portfolio ab.
Blockpit rechnet nach FIFO, getrennt für jede verbundene Börse oder Wallet. Diese Trennung entspricht nicht in jedem Fall der walletbezogenen Betrachtung des BMF. Transfers zwischen verschiedenen Integrationen solltest du deshalb besonders prüfen.
Für die Steuererklärung erstellst du anschließend deinen Krypto-Steuerbericht, in dem realisierte Gewinne und Verluste nachvollziehbar aufbereitet sind. Die aktuellen Pakete und Preise findest du auf der Preisseite.
<div class="card_body_small infobox highlight margin-bottom_medium margin-top_small"><div class="flex_horizontal gap-xxsmall margin-bottom_xxsmall"><div class="icon_small is-infobox w-embed"><svg xmlns="http://www.w3.org/2000/svg" width="24" height="24" viewBox="0 0 24 24" fill="none">
<path fill-rule="evenodd" clip-rule="evenodd" d="M5.84399 20.154H12.824C16.23 20.154 18.1558 18.2545 18.1558 15.2104C18.1558 13.4082 17.2374 11.8984 15.5584 11.2895C16.6858 10.7294 17.5732 9.48742 17.5732 7.6853C17.5732 5.12823 15.6544 3.10693 12.4882 3.10693H9.32261V6.22412H11.7686C13.0399 6.22412 13.8794 6.906 13.8794 8.07494C13.8794 9.29259 13.0399 10.0232 11.7686 10.0232H9.32261V6.22412H5.84399V20.154ZM9.32199 12.8481V16.9638H12.1284C13.4716 16.9638 14.4311 16.2088 14.4311 14.8938C14.4311 13.6274 13.5676 12.8481 12.1284 12.8481H9.32199Z" fill="#06b6d4"></path>
</svg></div><div class="label"><span class="text_bold text-color-blue">Selbst machen oder Unterstützung holen</span></div></div><div class="label">Mit Blockpit kannst du Positionen, Haltefristen und Verluste selbst prüfen und deinen Steuerbericht erstellen. Wenn du die Aufbereitung nicht allein übernehmen möchtest, unterstützt dich der Blockpit Expert Service bei Setup, Datenprüfung und Vorbereitung deines Krypto-Steuerberichts. Informationen, die nur du kennst, bringst du dabei selbst ein.</div></div>
Häufige Fragen
Kann ich Krypto mit Verlust verkaufen und sofort zurückkaufen?
Eine ausdrückliche Wash-Sale-Regel gibt es in Deutschland nicht. Die Grenze bildet der Gestaltungsmissbrauch nach § 42 AO. Für Aktien hat der Bundesfinanzhof einen Rückkauf am selben Tag zu einem anderen Kurs nicht als missbräuchlich gewertet, für Kryptowerte ist die Frage höchstrichterlich offen. Beachte außerdem, dass zurückgekaufte Coins eine neue Haltefrist starten.
Lohnt sich Tax-Loss Harvesting bei einem Gewinn knapp über 1.000 Euro?
In diesem Bereich ist der Effekt oft am größten. Liegt dein Gesamtgewinn aus privaten Veräußerungsgeschäften nach dem Verlustausgleich unter 1.000 Euro, bleibt er vollständig steuerfrei. Prüfe dafür alle Gewinne des Jahres nach § 23 EStG, nicht nur die aus Krypto.
Kann ich auswählen, welche Coins ich mit Verlust verkaufe?
Nur wenn du einzelne Einheiten eindeutig zuordnen kannst. Ist das nicht möglich, gilt für die Haltefrist nach Auffassung des BMF FIFO innerhalb der jeweiligen Wallet. Ein Verkauf trifft dann zuerst die ältesten Coins. Prüfe deshalb vor dem Verkauf die Reihenfolge in der betroffenen Wallet.
Kann ich Krypto-Verluste mit Aktiengewinnen verrechnen?
Nein. Verluste aus privaten Veräußerungsgeschäften lassen sich nur mit Gewinnen nach § 23 EStG verrechnen, etwa aus Krypto, Gold oder Immobilien innerhalb der jeweiligen Fristen. Aktiengewinne sind Kapitaleinkünfte nach § 20 EStG und folgen eigenen Verlustregeln.
Muss ich Krypto-Verluste angeben, wenn ich keine Gewinne hatte?
Ja, wenn du die Verluste später nutzen möchtest. Nur wenn das Finanzamt den Verlust kennt, kann es ihn zurücktragen oder als Verlustvortrag feststellen. Gib realisierte Verluste deshalb in der Anlage SO an, auch wenn dein Jahresergebnis negativ ist. Blockpit kann dir helfen, Gewinne und Verluste für den Steuerbericht nachvollziehbar aufzubereiten.