Krypto gehört nicht pauschal in ein einziges Feld der Steuererklärung. Entscheidend ist, was du mit deinen Kryptowährungen gemacht hast.
Private Verkäufe und Swaps werden anders eingetragen als Staking Rewards, Lending-Erträge oder Krypto-Termingeschäfte. Für die Einkommensteuererklärung 2025 sind dabei vor allem die Anlage SO und die Anlage KAP relevant.
In diesem Guide zeigen wir dir Schritt für Schritt, welche Krypto-Vorgänge wohin gehören, welche Werte du aus deinem Blockpit Krypto-Steuerbericht brauchst und was du für ELSTER und mögliche Rückfragen des Finanzamts dokumentieren solltest.
Was du allgemein zur Besteuerung von Krypto wissen solltest, erfährst du in unserem großen Ratgeber: Krypto-Steuer in Deutschland.
Die Anleitung für die Krypto-Steuererklärung als Video
Muss Krypto überhaupt in die Steuererklärung?
Hier sind zwei Fragen zu unterscheiden:
- Musst du überhaupt eine Einkommensteuererklärung abgeben?
- Muss der konkrete Krypto-Vorgang darin angegeben werden?
Ein steuerlich relevanter Krypto-Vorgang führt nicht automatisch dazu, dass du allein deshalb eine Steuererklärung abgeben musst. Umgekehrt kann eine Abgabepflicht auch aus ganz anderen Gründen bestehen.
<figure class="block-table"><table><tr><th>Situation</th><th>Eintragung für 2025</th><th>Anlage oder nächster Schritt</th></tr><tr><td>Coins nur gekauft und gehalten</td><td>Nein</td><td>Keine Eintragung allein wegen des Bestands</td></tr><tr><td>Transfer zwischen eigenen Wallets</td><td>Nein</td><td>Anschaffungshistorie und Nachweise aufbewahren</td></tr><tr><td>Gesamtgewinn nach § 23 EStG unter 1.000 €</td><td>Laut ELSTER in der Regel nein</td><td>Freigrenze prüfen und Berechnung dokumentieren</td></tr><tr><td>Verlust innerhalb der einjährigen Haltefrist</td><td>Sinnvoll, wenn er steuerlich berücksichtigt werden soll</td><td>Anlage SO</td></tr><tr><td>Einkünfte nach § 22 Nr. 3 EStG unter 256 €</td><td>Laut ELSTER in der Regel nein</td><td>Freigrenze prüfen</td></tr><tr><td>Passives Staking oder Lending oberhalb der Freigrenze</td><td>In der Regel ja, wenn § 22 Nr. 3 EStG greift</td><td>Anlage SO</td></tr><tr><td>Krypto-Termingeschäft ohne deutschen Steuerabzug</td><td>In der Regel ja</td><td>Anlage KAP</td></tr></table></figure>
Bei Arbeitnehmern kann zusätzlich eine Pflicht zur Abgabe entstehen, wenn die positive Summe weiterer einkommensteuerpflichtiger Einkünfte ohne Lohnsteuerabzug mehr als 410 Euro beträgt.
Ob du tatsächlich eine Steuererklärung abgeben musst, hängt aber immer von deiner gesamten steuerlichen Situation ab. Auch eine Aufforderung des Finanzamts kann eine Abgabepflicht auslösen.
<div class="card_body_small infobox green margin-bottom_medium margin-top_small"><div class="flex_horizontal gap-xxsmall margin-bottom_xxsmall"><div class="icon_small is-infobox w-embed"><svg xmlns="http://www.w3.org/2000/svg" width="24" height="24" viewBox="0 0 24 24" fill="none">
<path d="M7.49281 18.5C7.06823 18.5 6.67296 18.2635 6.51759 17.8684C6.18349 17.0187 6 16.0933 6 15.125C6 13.3759 6.59874 11.7667 7.60244 10.491C7.75335 10.2993 7.97456 10.1821 8.20214 10.094C8.67496 9.91091 9.09254 9.57968 9.4141 9.16967C10.1873 8.18384 11.1617 7.3634 12.2755 6.77021C12.9977 6.38563 13.6243 5.81428 13.9281 5.05464C14.1408 4.5231 14.25 3.95587 14.25 3.38338V2.75C14.25 2.33579 14.5858 2 15 2C16.2426 2 17.25 3.00736 17.25 4.25C17.25 5.40163 16.9904 6.49263 16.5266 7.46771C16.261 8.02604 16.6336 8.75 17.2519 8.75H20.3777C21.4044 8.75 22.3233 9.44399 22.432 10.4649C22.4769 10.8871 22.5 11.3158 22.5 11.75C22.5 14.5976 21.5081 17.2136 19.851 19.2712C19.4634 19.7525 18.8642 20 18.2462 20H14.2302C13.7466 20 13.2661 19.922 12.8072 19.7691L9.69278 18.7309C9.23393 18.578 8.75342 18.5 8.26975 18.5H7.49281Z" fill="#4CAF50"></path>
<path d="M2.33149 10.7271C1.79481 12.0889 1.5 13.5725 1.5 15.125C1.5 16.3451 1.68208 17.5226 2.02056 18.632C2.27991 19.482 3.10418 20 3.99289 20H4.90067C5.3462 20 5.62137 19.5017 5.42423 19.1022C4.83248 17.9029 4.5 16.5528 4.5 15.125C4.5 13.4168 4.97588 11.8198 5.8023 10.4593C6.0473 10.0559 5.77404 9.5 5.30212 9.5H4.24936C3.41733 9.5 2.63655 9.95303 2.33149 10.7271Z" fill="#4CAF50"></path>
</svg></div><div class="label"><span class="text_bold text-color-blue">Verluste nicht übersehen</span></div></div><div class="label">Realisierte Verluste innerhalb der maßgeblichen Frist sollten geprüft und erklärt werden, wenn sie steuerlich berücksichtigt oder für andere Jahre festgestellt werden sollen.</div></div>
Vor ELSTER: Krypto-Transaktionen vorbereiten
ELSTER ist meist erst der letzte Schritt. Bevor du Werte in die Steuererklärung überträgst, sollte deine Krypto-Historie vollständig und sauber aufbereitet sein.
Dazu gehören alle relevanten Börsen und Wallets, korrekt erkannte Eigenüberträge, vollständige Anschaffungskosten und eine klare steuerliche Einordnung der einzelnen Vorgänge.
- Alle Börsen und Wallets erfassen: Beziehe auch DeFi-Wallets, Hardware-Wallets und weitere Adressen mit steuerlich relevanten Transaktionen ein.
- Eigenüberträge verbinden: Transfers zwischen deinen eigenen Wallets dürfen nicht fälschlich als Verkauf oder Tausch behandelt werden.
- Anschaffungskosten klären: Fehlen Kaufdaten oder Anschaffungswerte, lässt sich der tatsächliche Gewinn nicht zuverlässig berechnen.
- Vorgänge richtig trennen: Verkäufe, Staking Rewards, Kapitalerträge und mögliche gewerbliche Tätigkeiten sollten jeweils passend eingeordnet werden.
- Euro-Werte und Nachweise sichern: Dokumentiere unter anderem Zeitpunkt, Menge, Kurs, Anschaffungskosten, Verkaufserlös, Gebühren und verwendete Kursquellen.
<div class="card_body_small infobox highlight margin-bottom_medium margin-top_small"><div class="flex_horizontal gap-xxsmall margin-bottom_xxsmall"><div class="icon_small is-infobox w-embed"><svg xmlns="http://www.w3.org/2000/svg" width="24" height="24" viewBox="0 0 24 24" fill="none">
<path fill-rule="evenodd" clip-rule="evenodd" d="M5.84399 20.154H12.824C16.23 20.154 18.1558 18.2545 18.1558 15.2104C18.1558 13.4082 17.2374 11.8984 15.5584 11.2895C16.6858 10.7294 17.5732 9.48742 17.5732 7.6853C17.5732 5.12823 15.6544 3.10693 12.4882 3.10693H9.32261V6.22412H11.7686C13.0399 6.22412 13.8794 6.906 13.8794 8.07494C13.8794 9.29259 13.0399 10.0232 11.7686 10.0232H9.32261V6.22412H5.84399V20.154ZM9.32199 12.8481V16.9638H12.1284C13.4716 16.9638 14.4311 16.2088 14.4311 14.8938C14.4311 13.6274 13.5676 12.8481 12.1284 12.8481H9.32199Z" fill="#06b6d4"></path>
</svg></div><div class="label"><span class="text_bold text-color-blue">Vor dem Steuerbericht Daten prüfen</span></div></div><div class="label">Blockpit führt unterstützte Börsen, Wallets und Blockchains in einer Transaktionshistorie zusammen. Hinweise auf fehlende Anschaffungskosten, offene Transaktionen oder nicht verbundene Transfers solltest du prüfen und korrigieren, bevor du deinen finalen Krypto-Steuerbericht erstellst. Unser Blockpit Expert Service steht dir jederzeit zur Verfügung, um dein Portfolio einzurichten und eine optimale Steuerberechnung zu ermöglichen.</div></div>
Welcher Krypto-Sachverhalt gehört in welche Anlage?
Entscheidend ist nicht, wie eine Börse oder Plattform ein Produkt nennt, sondern was steuerlich tatsächlich passiert.
Die folgende Übersicht zeigt die typische Einordnung für Krypto im Privatvermögen:
<figure class="block-table"><table><tr><th>Krypto-Sachverhalt</th><th>Typische Einordnung</th><th>Steuererklärung 2025</th></tr><tr><td>Direkt gehaltener Coin innerhalb eines Jahres verkauft</td><td>Privates Veräußerungsgeschäft nach § 23 EStG</td><td>Anlage SO</td></tr><tr><td>Krypto-zu-Krypto-Swap oder Bezahlung mit Krypto innerhalb eines Jahres</td><td>Privates Veräußerungsgeschäft nach § 23 EStG</td><td>Anlage SO</td></tr><tr><td>Passives Staking oder Lending</td><td>In der Regel Einkünfte aus Leistungen nach § 22 Nr. 3 EStG</td><td>Anlage SO</td></tr><tr><td>Mining oder Forging</td><td>Je nach Ausgestaltung privat oder gewerblich</td><td>Zuerst steuerliche Einordnung prüfen</td></tr><tr><td>Krypto-Termingeschäft</td><td>Kann zu Einkünften aus Kapitalvermögen nach § 20 EStG führen</td><td>Anlage KAP</td></tr><tr><td>Krypto-ETF oder Investmentfonds</td><td>Investmenterträge</td><td>Gegebenenfalls Anlage KAP-INV</td></tr><tr><td>ETP, Zertifikat oder Security Token</td><td>Hängt von der konkreten Ausgestaltung des Produkts ab</td><td>Individuell prüfen</td></tr></table></figure>
Gerade bei Derivaten, ETPs, Security Token und anderen Finanzprodukten lohnt sich ein genauer Blick auf die Produktstruktur. Zwei Produkte mit ähnlichem Namen können steuerlich unterschiedlich behandelt werden.
Krypto-Gewinne und Verluste in der Anlage SO eintragen
Direkt gehaltene Kryptowährungen können im Privatvermögen unter § 23 EStG fallen. Dazu zählen zum Beispiel Verkäufe gegen Euro, Krypto-zu-Krypto-Swaps oder Zahlungen mit Kryptowährungen innerhalb der relevanten Haltefrist.
Für das Steuerjahr 2025 enthält die Anlage SO dafür einen eigenen Bereich zu Kryptowerten.
Bei vielen Transaktionen ist es meist sinnvoller, die einzelnen Verkäufe und Swaps zunächst vollständig außerhalb von ELSTER aufzubereiten und anschließend die relevanten Summen zu übertragen.
Wichtig ist dabei, dass die zugrunde liegende Aufstellung nachvollziehbar bleibt. Anschaffungszeitpunkt, Verkauf oder Tausch, Anschaffungskosten, Erlös, Gebühren und daraus entstandener Gewinn oder Verlust sollten sich jederzeit auf die einzelnen Transaktionen zurückführen lassen.
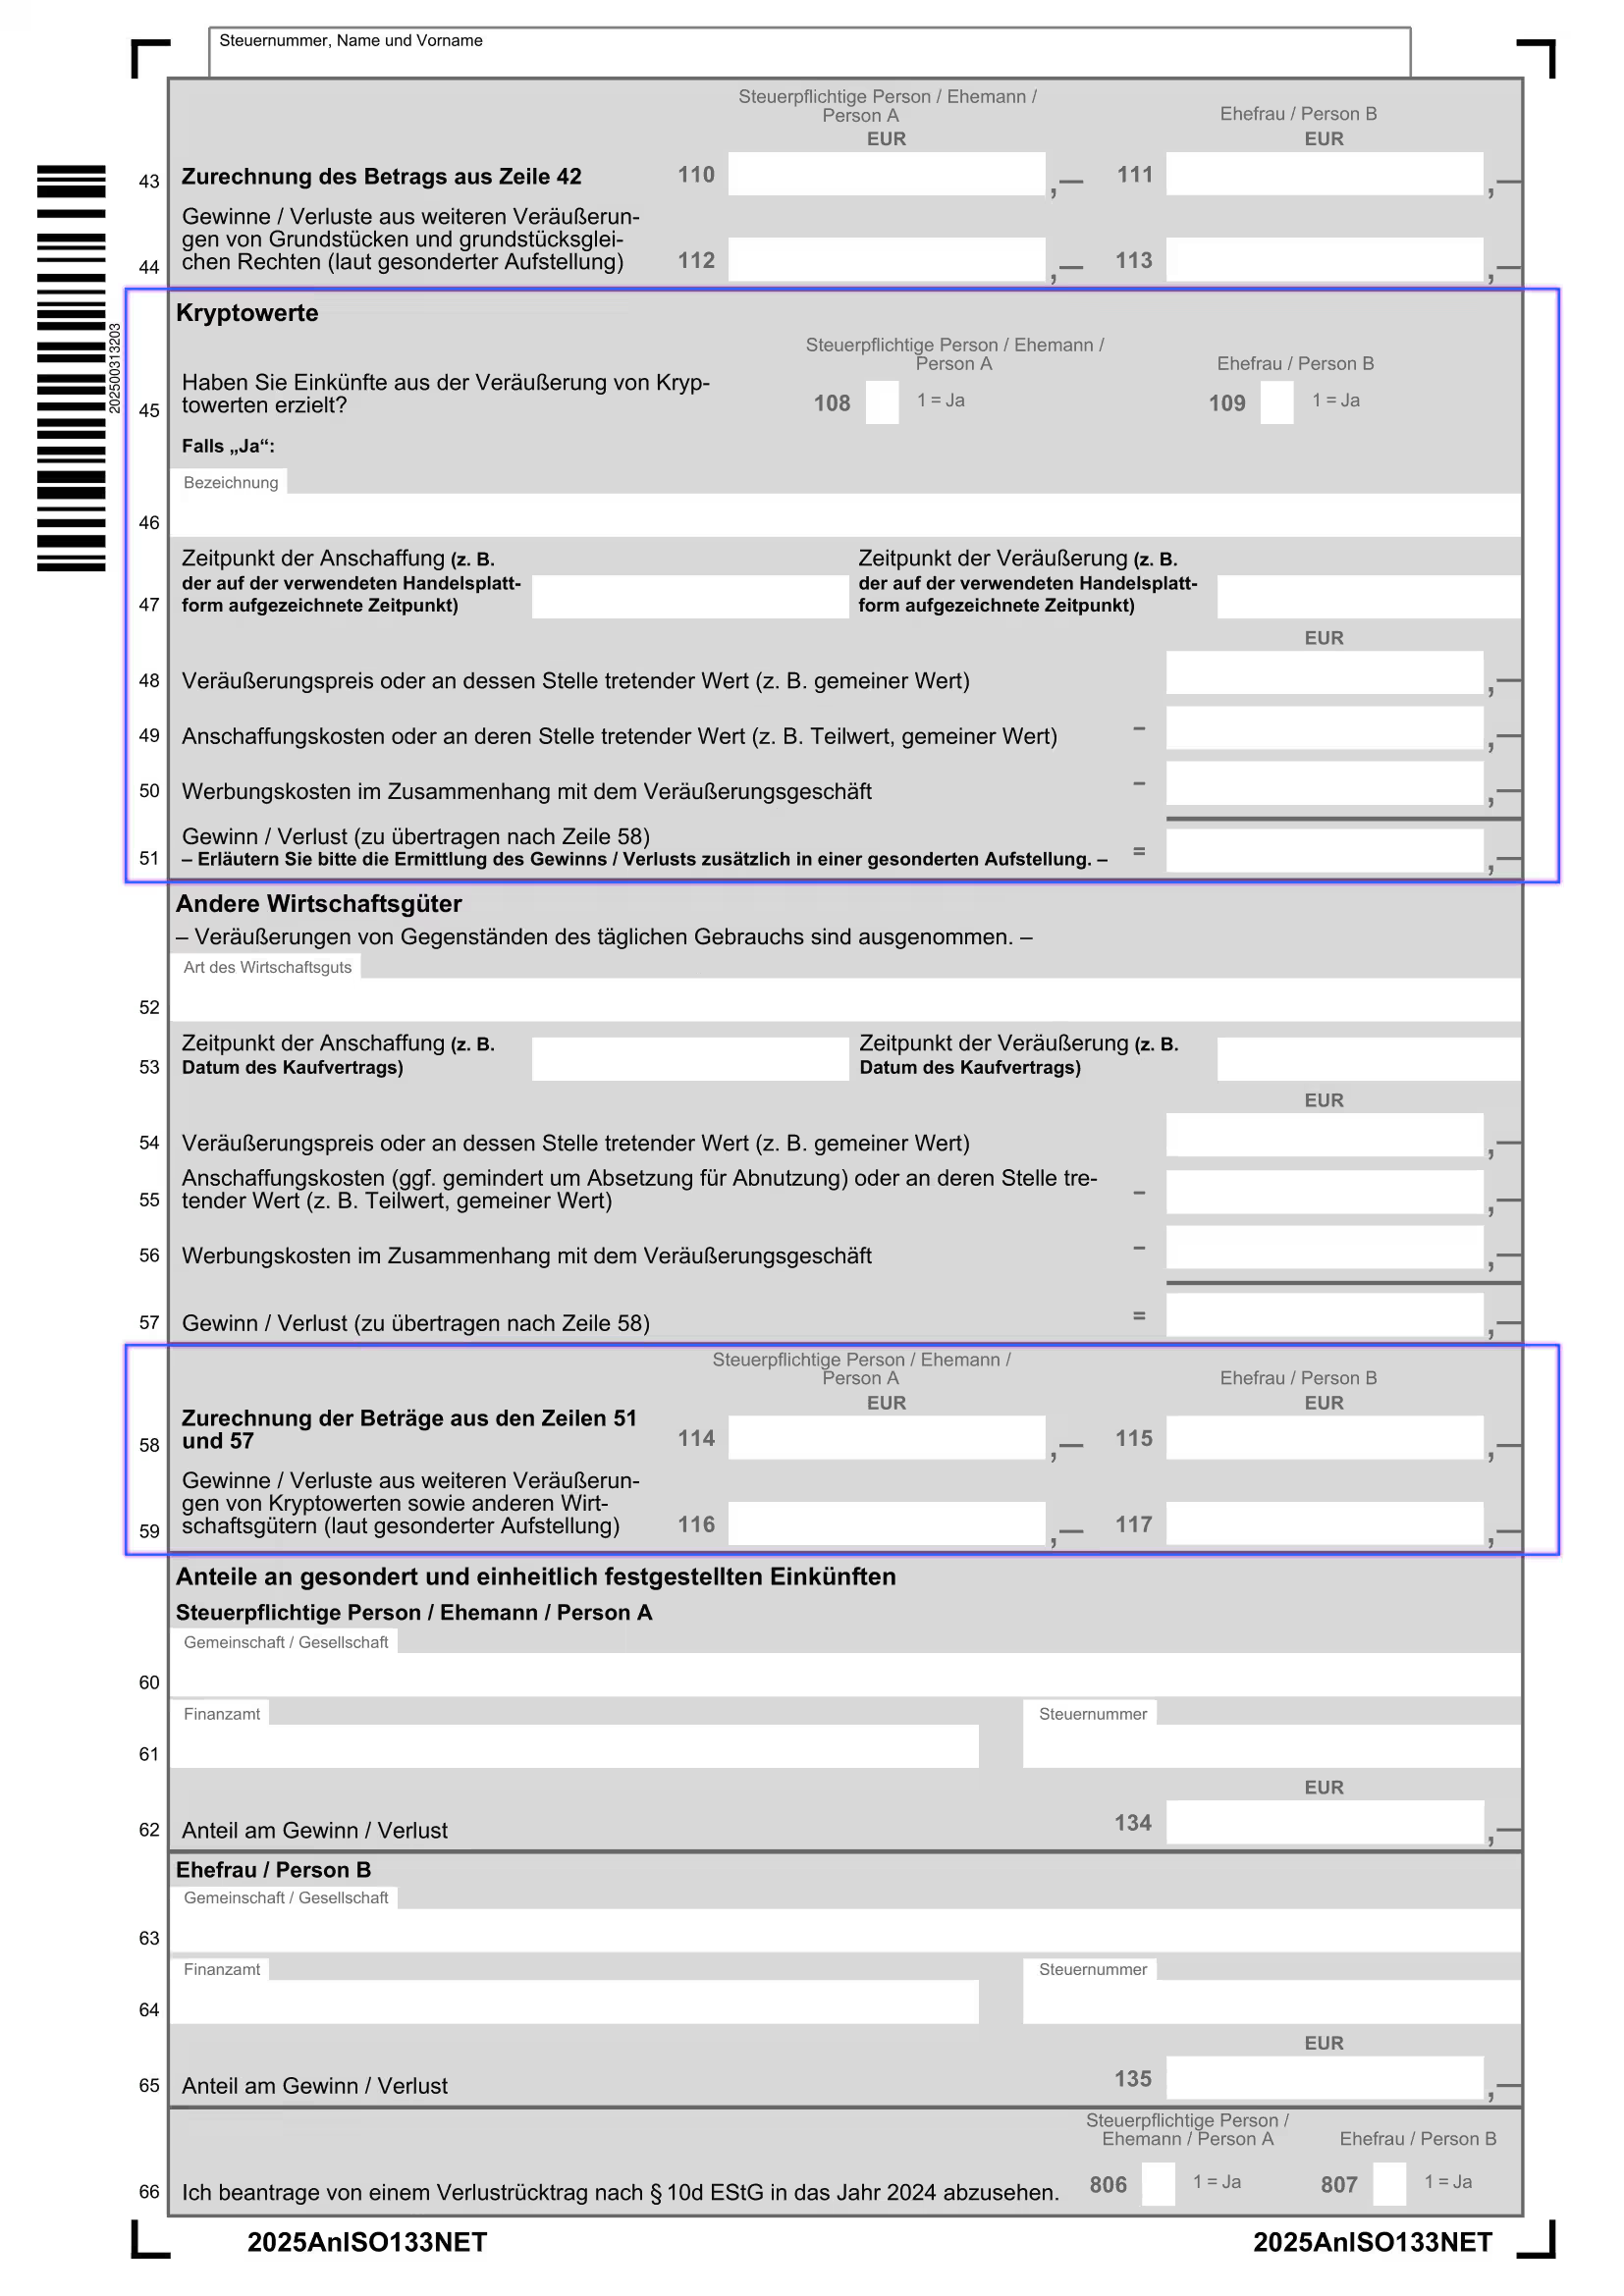
<figure class="block-table">
<table>
<tr><th>Zeile / Feld</th><th>Kurzanleitung</th></tr>
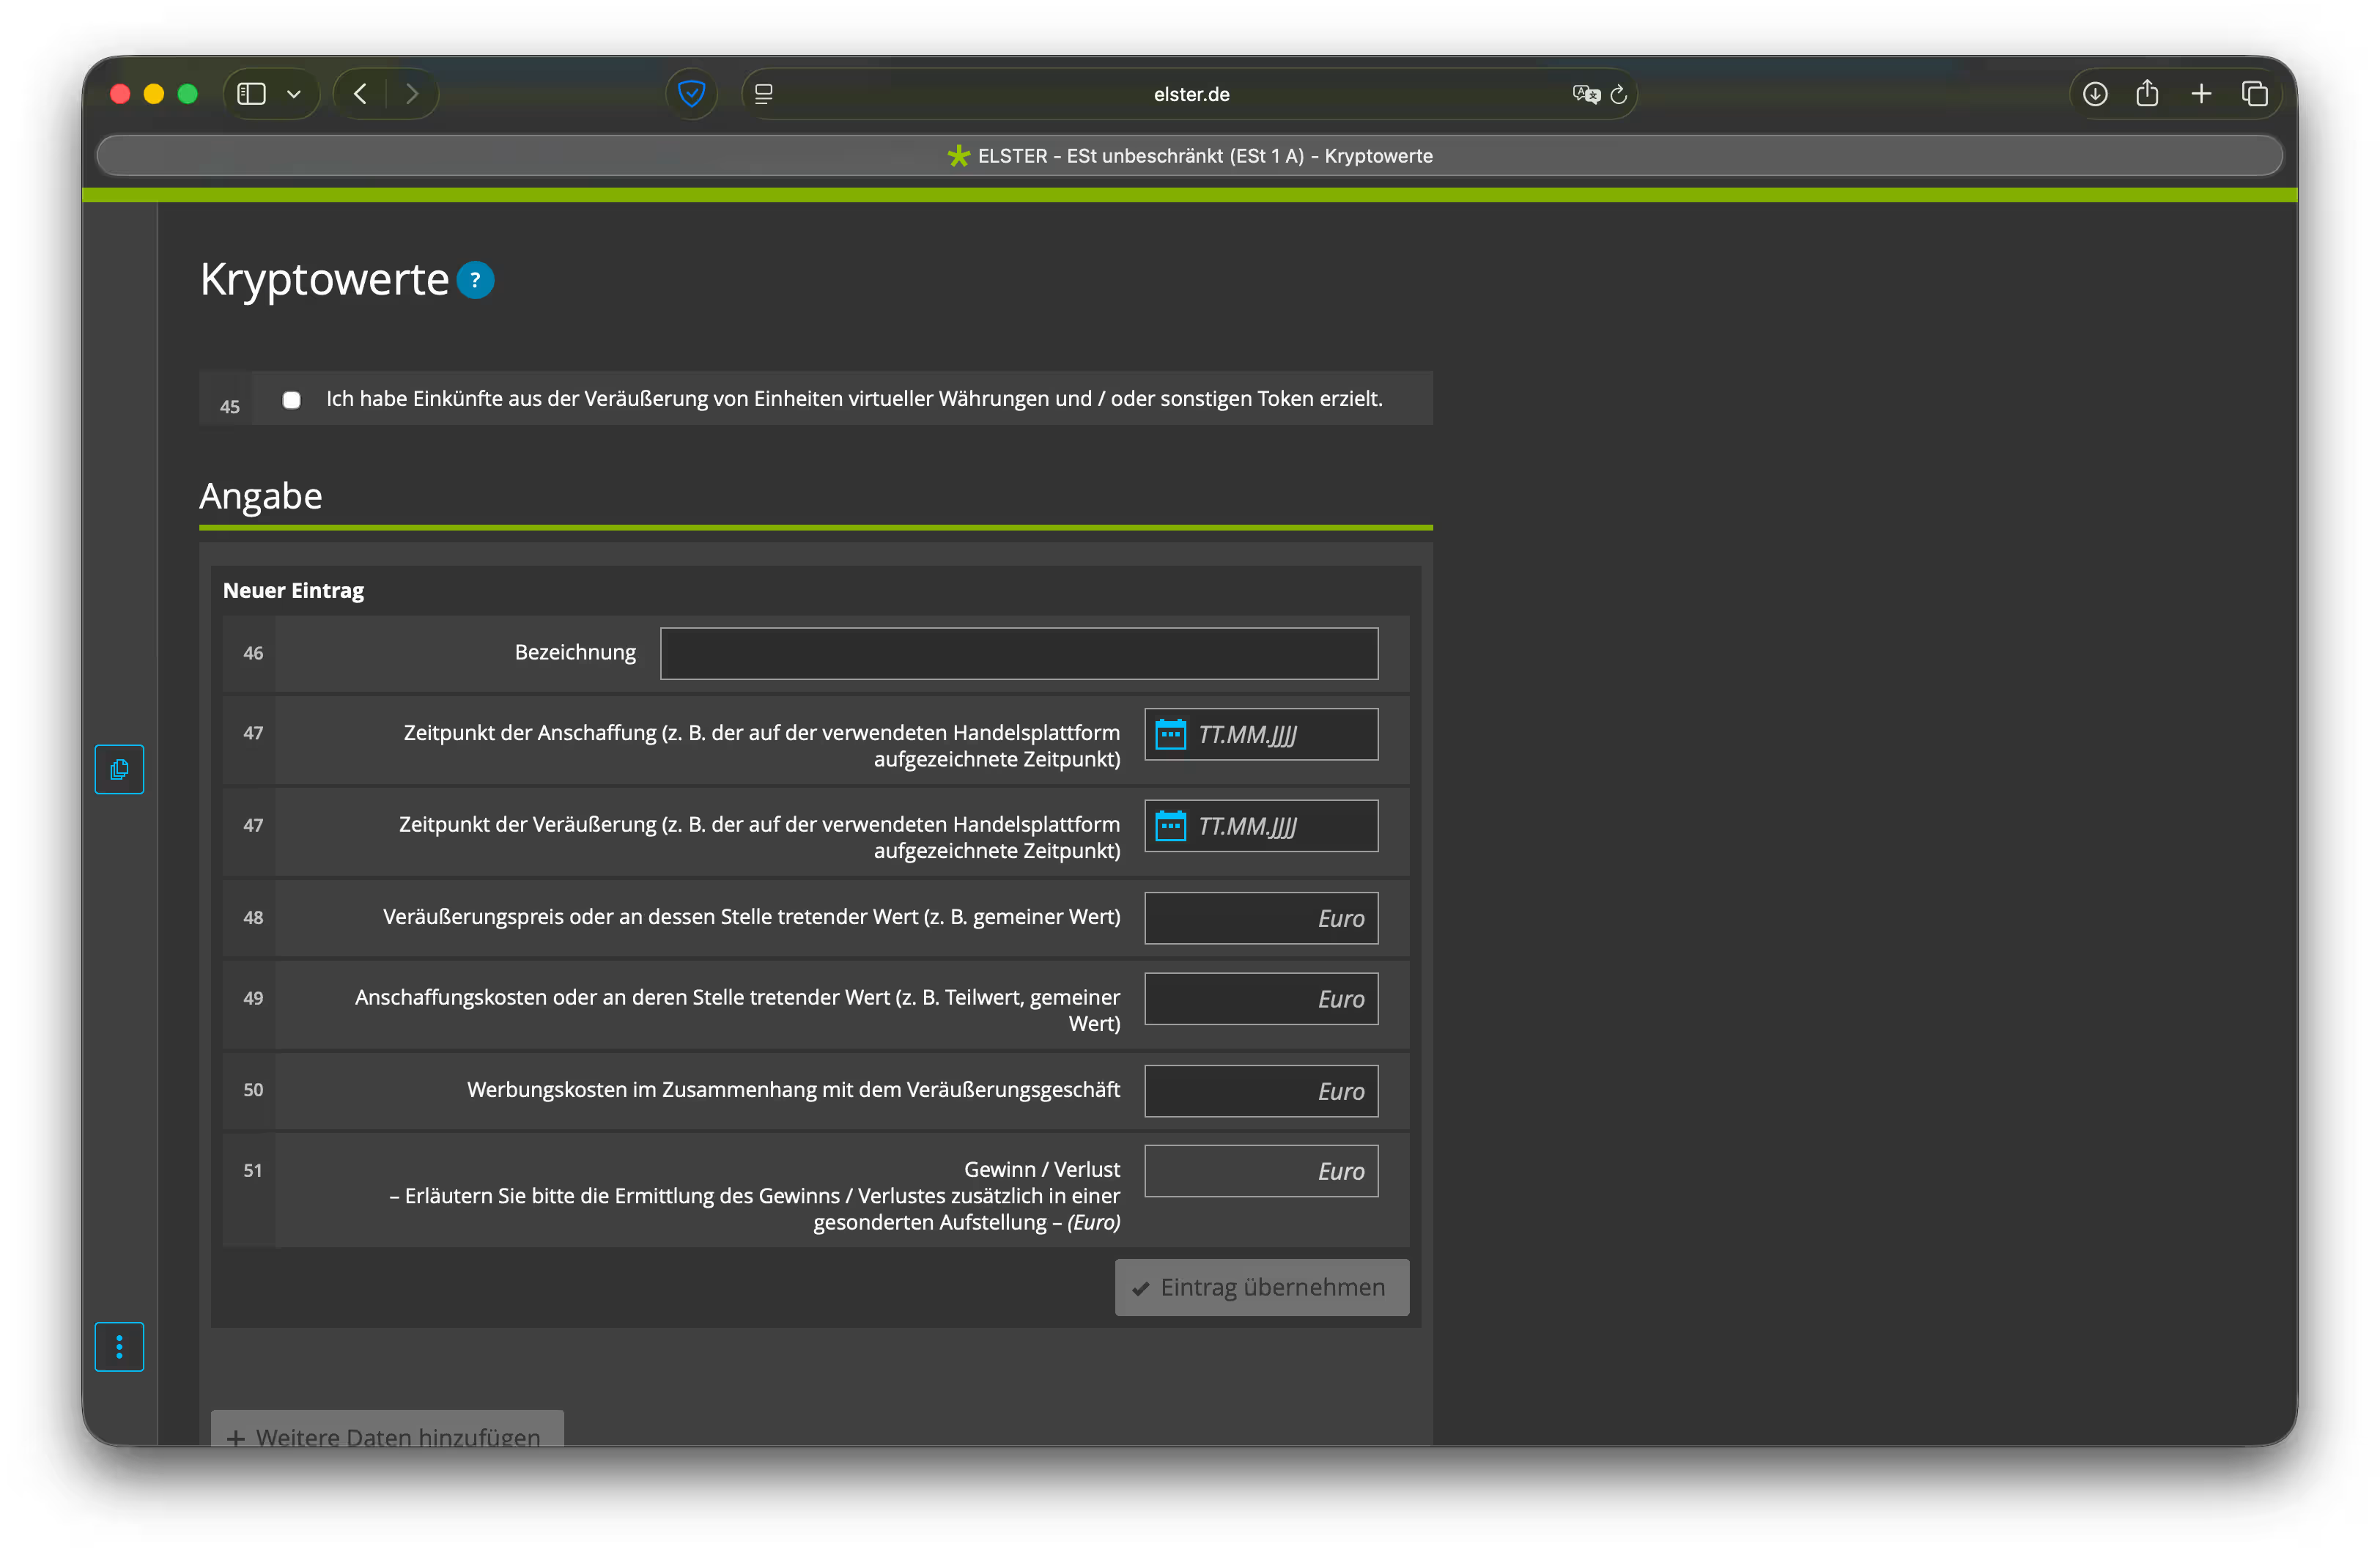
<tr><td>Zeile 45 (Feld 108)</td><td>Trage eine "1" ein, um Einkünfte aus Kryptowährungen anzuzeigen (Feld 109 für Ehepartner:innen).</td></tr>
<tr><td>Zeile 46</td><td>Bezeichnung: „Kryptowährungen“. Bei vielen Trades: „Siehe beigefügter Blockpit-Steuerreport“.</td></tr>
<tr><td>Zeile 47</td><td>Zeitraum angeben, z. B. das gesamte Kalenderjahr: 01.01.2025 bis 31.12.2025.</td></tr>
<tr><td>Zeile 48</td><td>Gesamter Veräußerungspreis aller verkauften Assets laut Report.</td></tr>
<tr><td>Zeile 49</td><td>Summe der relevanten Anschaffungskosten aller verkauften Assets.</td></tr>
<tr><td>Zeile 50</td><td>Werbungskosten: Hier kommen Gebühren rein (sofern nicht bereits im Blockpit-Gewinn berücksichtigt).</td></tr>
<tr><td>Zeile 51</td><td>Gewinn / Verlust: Zl. 48 minus Zl. 49 und Zl. 50.</td></tr>
<tr><td>Zeile 58 (Feld 114)</td><td>Übertrag: Trage hier den Wert aus Zeile 51 ein (Feld 115 für Ehepartner:innen).</td></tr>
<tr><td>Zeile 59 (Feld 116)</td><td>Hier kommen Gewinne/Verluste aus anderen Gütern (z. B. Gold oder Kunst) rein.</td></tr>
</table>
</figure>
<div class="card_body_small infobox red margin-bottom_medium margin-top_small"><div class="flex_horizontal gap-xxsmall margin-bottom_xxsmall"><div class="icon_small is-infobox w-embed"><svg xmlns="http://www.w3.org/2000/svg" width="24" height="24" viewBox="0 0 24 24" fill="none">
<path d="M10.5 1.875C10.5 1.25368 11.0037 0.75 11.625 0.75C12.2463 0.75 12.75 1.25368 12.75 1.875V10.0938C13.2674 10.2561 13.7708 10.4757 14.25 10.7527V3.375C14.25 2.75368 14.7537 2.25 15.375 2.25C15.9963 2.25 16.5 2.75368 16.5 3.375V14.3122C15.0821 14.5501 13.8891 15.451 13.2506 16.6852C14.4554 16.0866 15.8134 15.75 17.25 15.75C17.6642 15.75 18 15.4142 18 15V12.75L18 12.7336C18.0042 11.8771 18.3339 11.0181 18.9885 10.3635C19.4278 9.92417 20.1402 9.92417 20.5795 10.3635C21.0188 10.8028 21.0188 11.5152 20.5795 11.9545C20.361 12.173 20.2514 12.4567 20.25 12.7445L20.25 12.75L20.25 15.75H20.2454C20.1863 17.2558 19.5623 18.6877 18.4926 19.7574L16.7574 21.4926C15.6321 22.6179 14.106 23.25 12.5147 23.25H10.5C6.35786 23.25 3 19.8921 3 15.75V6.375C3 5.75368 3.50368 5.25 4.125 5.25C4.74632 5.25 5.25 5.75368 5.25 6.375V11.8939C5.71078 11.4421 6.2154 11.0617 6.75 10.7527V3.375C6.75 2.75368 7.25368 2.25 7.875 2.25C8.49632 2.25 9 2.75368 9 3.375V9.90069C9.49455 9.80023 9.99728 9.75 10.5 9.75V1.875Z" fill="#FF6B6B"></path>
</svg>
</div><div class="label"><span class="text_bold text-color-blue">Zeilennummern nur für 2025</span></div></div><div class="label">Für andere Steuerjahre können sich ELSTER-Felder ändern. Prüfe immer die Hilfe und das amtliche Formular des konkreten Veranlagungszeitraums.</div></div>
Der Gewinn oder Verlust ergibt sich aus dem Veräußerungserlös abzüglich Anschaffungskosten und direkt zurechenbarer Werbungskosten.
Ein einfaches Beispiel:
5.000 € Veräußerungserlös − 3.600 € Anschaffungskosten − 50 € Gebühren = 1.350 € Gewinn
Bei vielen Verkäufen oder Swaps solltest du die einzelnen Berechnungen in einer nachvollziehbaren Aufstellung oder einem Krypto-Steuerbericht dokumentieren. So lassen sich die in ELSTER eingetragenen Summen bei Bedarf bis auf die einzelnen Transaktionen zurückverfolgen.
Staking, Lending und andere Krypto-Einkünfte in der Anlage SO
Einnahmen aus passivem Staking werden im Privatvermögen nach Auffassung des BMF in der Regel als Einkünfte aus Leistungen nach § 22 Nr. 3 EStG behandelt. Auch privates Lending oder Mining kann darunter fallen.
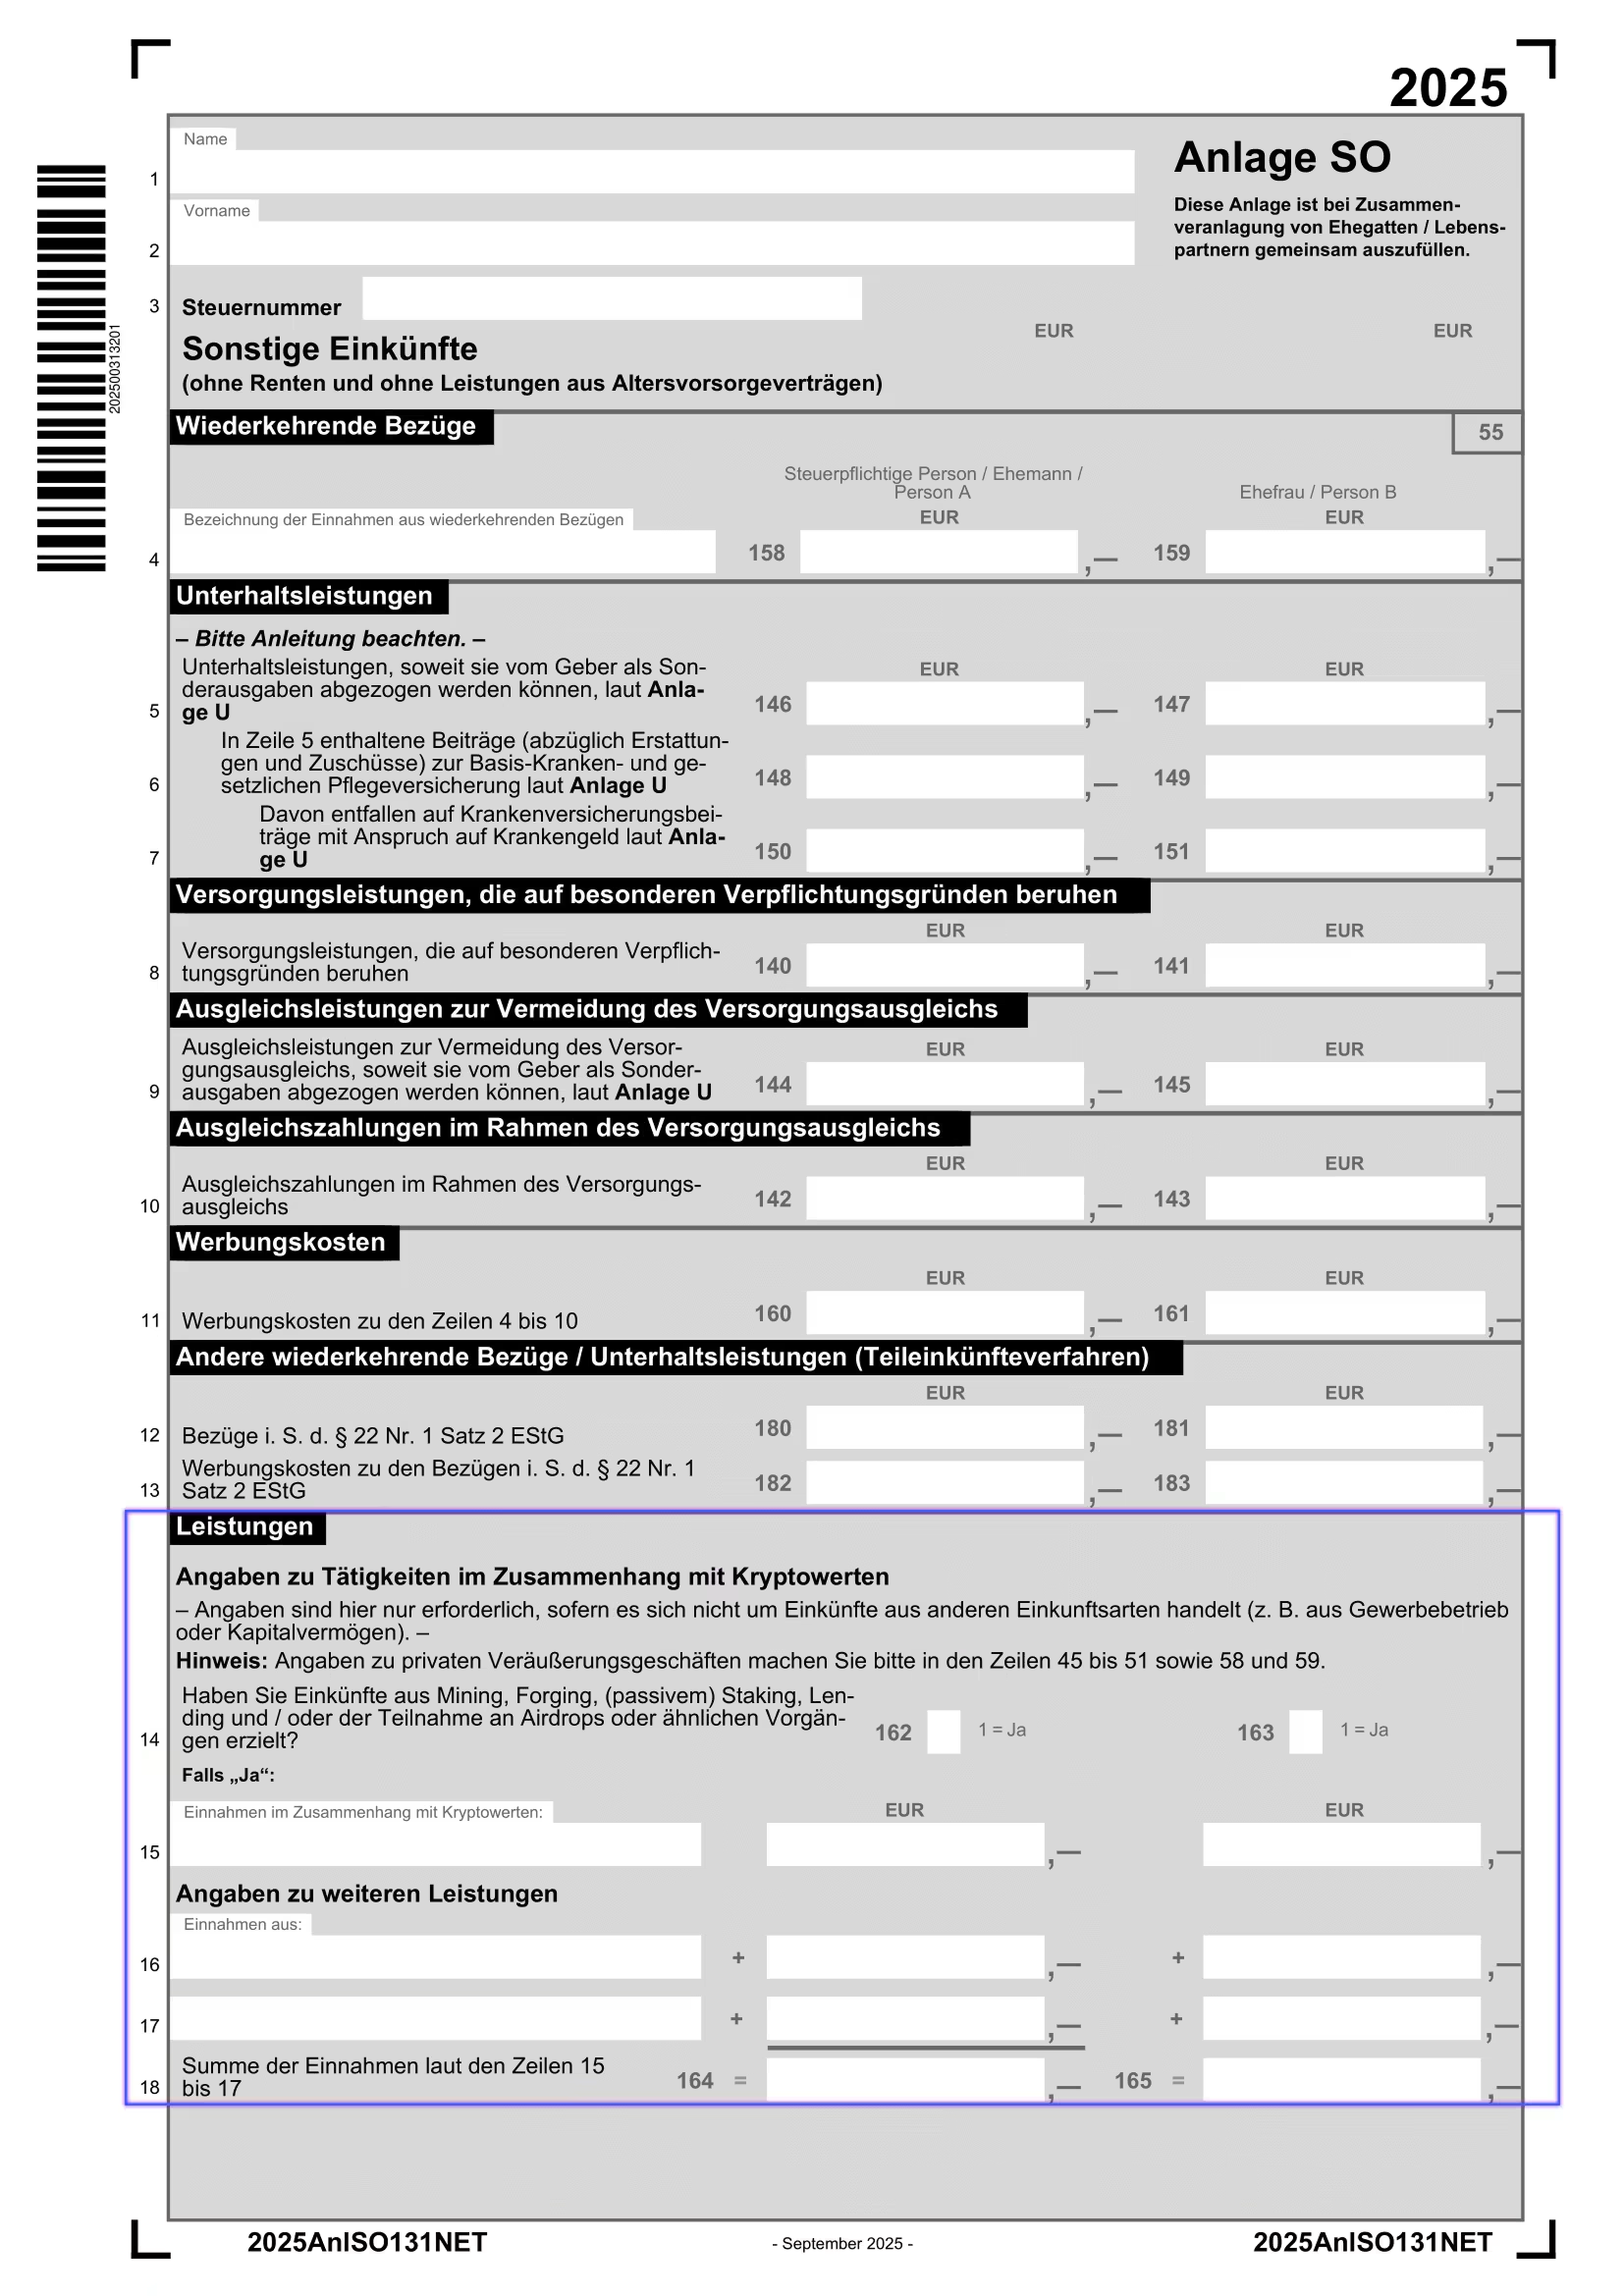
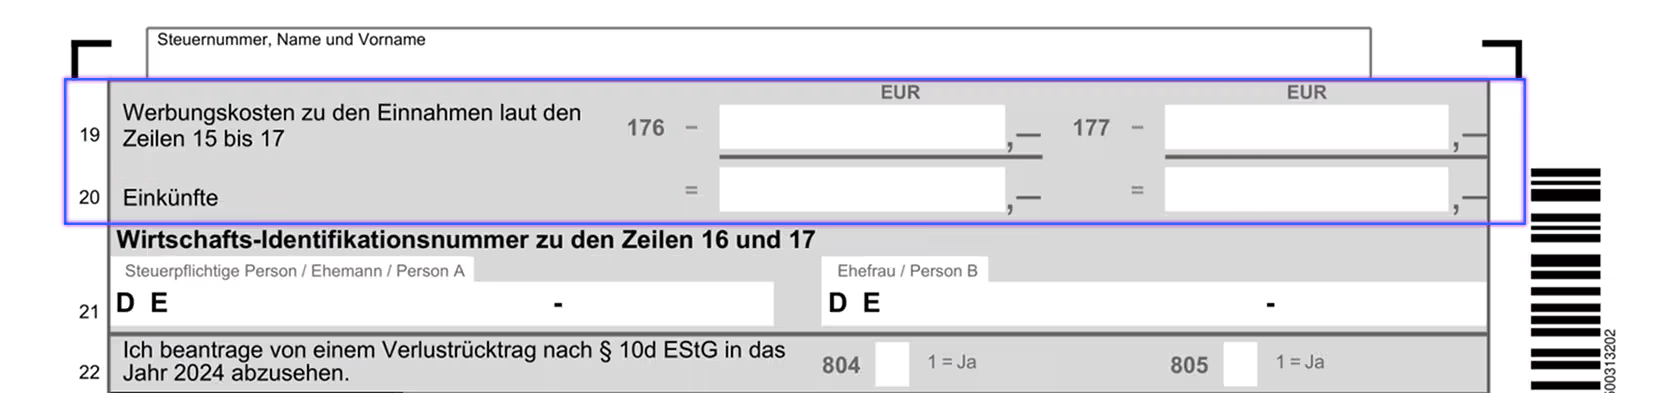
Für die Steuererklärung 2025 werden solche Einkünfte in der Anlage SO im Bereich „Leistungen“, Zeilen 14 bis 21, erfasst.
Entscheidend ist der Euro-Wert der erhaltenen Kryptowährungen zum steuerlich relevanten Zeitpunkt. Verkaufst oder tauschst du die erhaltenen Rewards später, wird dieser Vorgang separat betrachtet und kann zusätzlich als privates Veräußerungsgeschäft relevant sein.
<figure class="block-table"><table><tr><th>Beispiel: Staking Rewards</th><th>Wert</th></tr><tr><td>Einnahmen aus Rewards</td><td>400 €</td></tr><tr><td>Direkt zurechenbare Aufwendungen</td><td>− 30 €</td></tr><tr><td><strong>Einkünfte aus Leistungen</strong></td><td><strong>370 €</strong></td></tr><tr><td>Folge</td><td>370 € liegen nicht unter der 256-Euro-Freigrenze</td></tr></table></figure>
<div class="card_body_small infobox red margin-bottom_medium margin-top_small"><div class="flex_horizontal gap-xxsmall margin-bottom_xxsmall"><div class="icon_small is-infobox w-embed"><svg xmlns="http://www.w3.org/2000/svg" width="24" height="24" viewBox="0 0 24 24" fill="none">
<path d="M10.5 1.875C10.5 1.25368 11.0037 0.75 11.625 0.75C12.2463 0.75 12.75 1.25368 12.75 1.875V10.0938C13.2674 10.2561 13.7708 10.4757 14.25 10.7527V3.375C14.25 2.75368 14.7537 2.25 15.375 2.25C15.9963 2.25 16.5 2.75368 16.5 3.375V14.3122C15.0821 14.5501 13.8891 15.451 13.2506 16.6852C14.4554 16.0866 15.8134 15.75 17.25 15.75C17.6642 15.75 18 15.4142 18 15V12.75L18 12.7336C18.0042 11.8771 18.3339 11.0181 18.9885 10.3635C19.4278 9.92417 20.1402 9.92417 20.5795 10.3635C21.0188 10.8028 21.0188 11.5152 20.5795 11.9545C20.361 12.173 20.2514 12.4567 20.25 12.7445L20.25 12.75L20.25 15.75H20.2454C20.1863 17.2558 19.5623 18.6877 18.4926 19.7574L16.7574 21.4926C15.6321 22.6179 14.106 23.25 12.5147 23.25H10.5C6.35786 23.25 3 19.8921 3 15.75V6.375C3 5.75368 3.50368 5.25 4.125 5.25C4.74632 5.25 5.25 5.75368 5.25 6.375V11.8939C5.71078 11.4421 6.2154 11.0617 6.75 10.7527V3.375C6.75 2.75368 7.25368 2.25 7.875 2.25C8.49632 2.25 9 2.75368 9 3.375V9.90069C9.49455 9.80023 9.99728 9.75 10.5 9.75V1.875Z" fill="#FF6B6B"></path>
</svg>
</div><div class="label"><span class="text_bold text-color-blue">Gewerbliche Einordnung prüfen</span></div></div><div class="label">Mining, Forging, Masternodes und vergleichbare Aktivitäten solltest du nicht automatisch wie passives Staking behandeln. Je nach Umfang und Ausgestaltung können gewerbliche Einkünfte vorliegen und andere Angaben in der Steuererklärung notwendig sein.</div></div>
<figure class="block-table">
<table>
<tr><th>Zeile / Feld</th><th>Kurzanleitung</th></tr>
<tr><td>Zeile 14 (Feld 162)</td><td>Trage eine "1" ein, um anzuzeigen, dass du Einkünfte aus Leistungen erzielt hast.</td></tr>
<tr><td>Zeile 15</td><td>Links: Art der Einkunft (z. B. „Krypto-Leistungen laut Blockpit“). Rechts: Den Gesamtwert laut Bericht eintragen.</td></tr>
<tr><td>Zeile 16 + 17</td><td>Hier kannst du weitere, zusätzliche Einkunftsarten eintragen, falls diese auf dich zutreffen.</td></tr>
<tr><td>Zeile 18</td><td>Summe: Addiere alle Werte aus den Zeilen 15, 16 und 17 hier zusammen.</td></tr>
<tr><td>Zeile 19</td><td>Werbungskosten: Trage Ausgaben ein, die direkt mit diesen Einkünften zusammenhängen (z. B. Serverkosten für Mining).</td></tr>
<tr><td>Zeile 20</td><td>Netto-Einkünfte: Trage hier das Ergebnis ein (Zeile 18 abzüglich Zeile 19).</td></tr>
</table>
</figure>
Krypto-Derivate in der Anlage KAP
Echte Krypto-Termingeschäfte werden steuerlich anders behandelt als der direkte Kauf oder Verkauf von Coins.
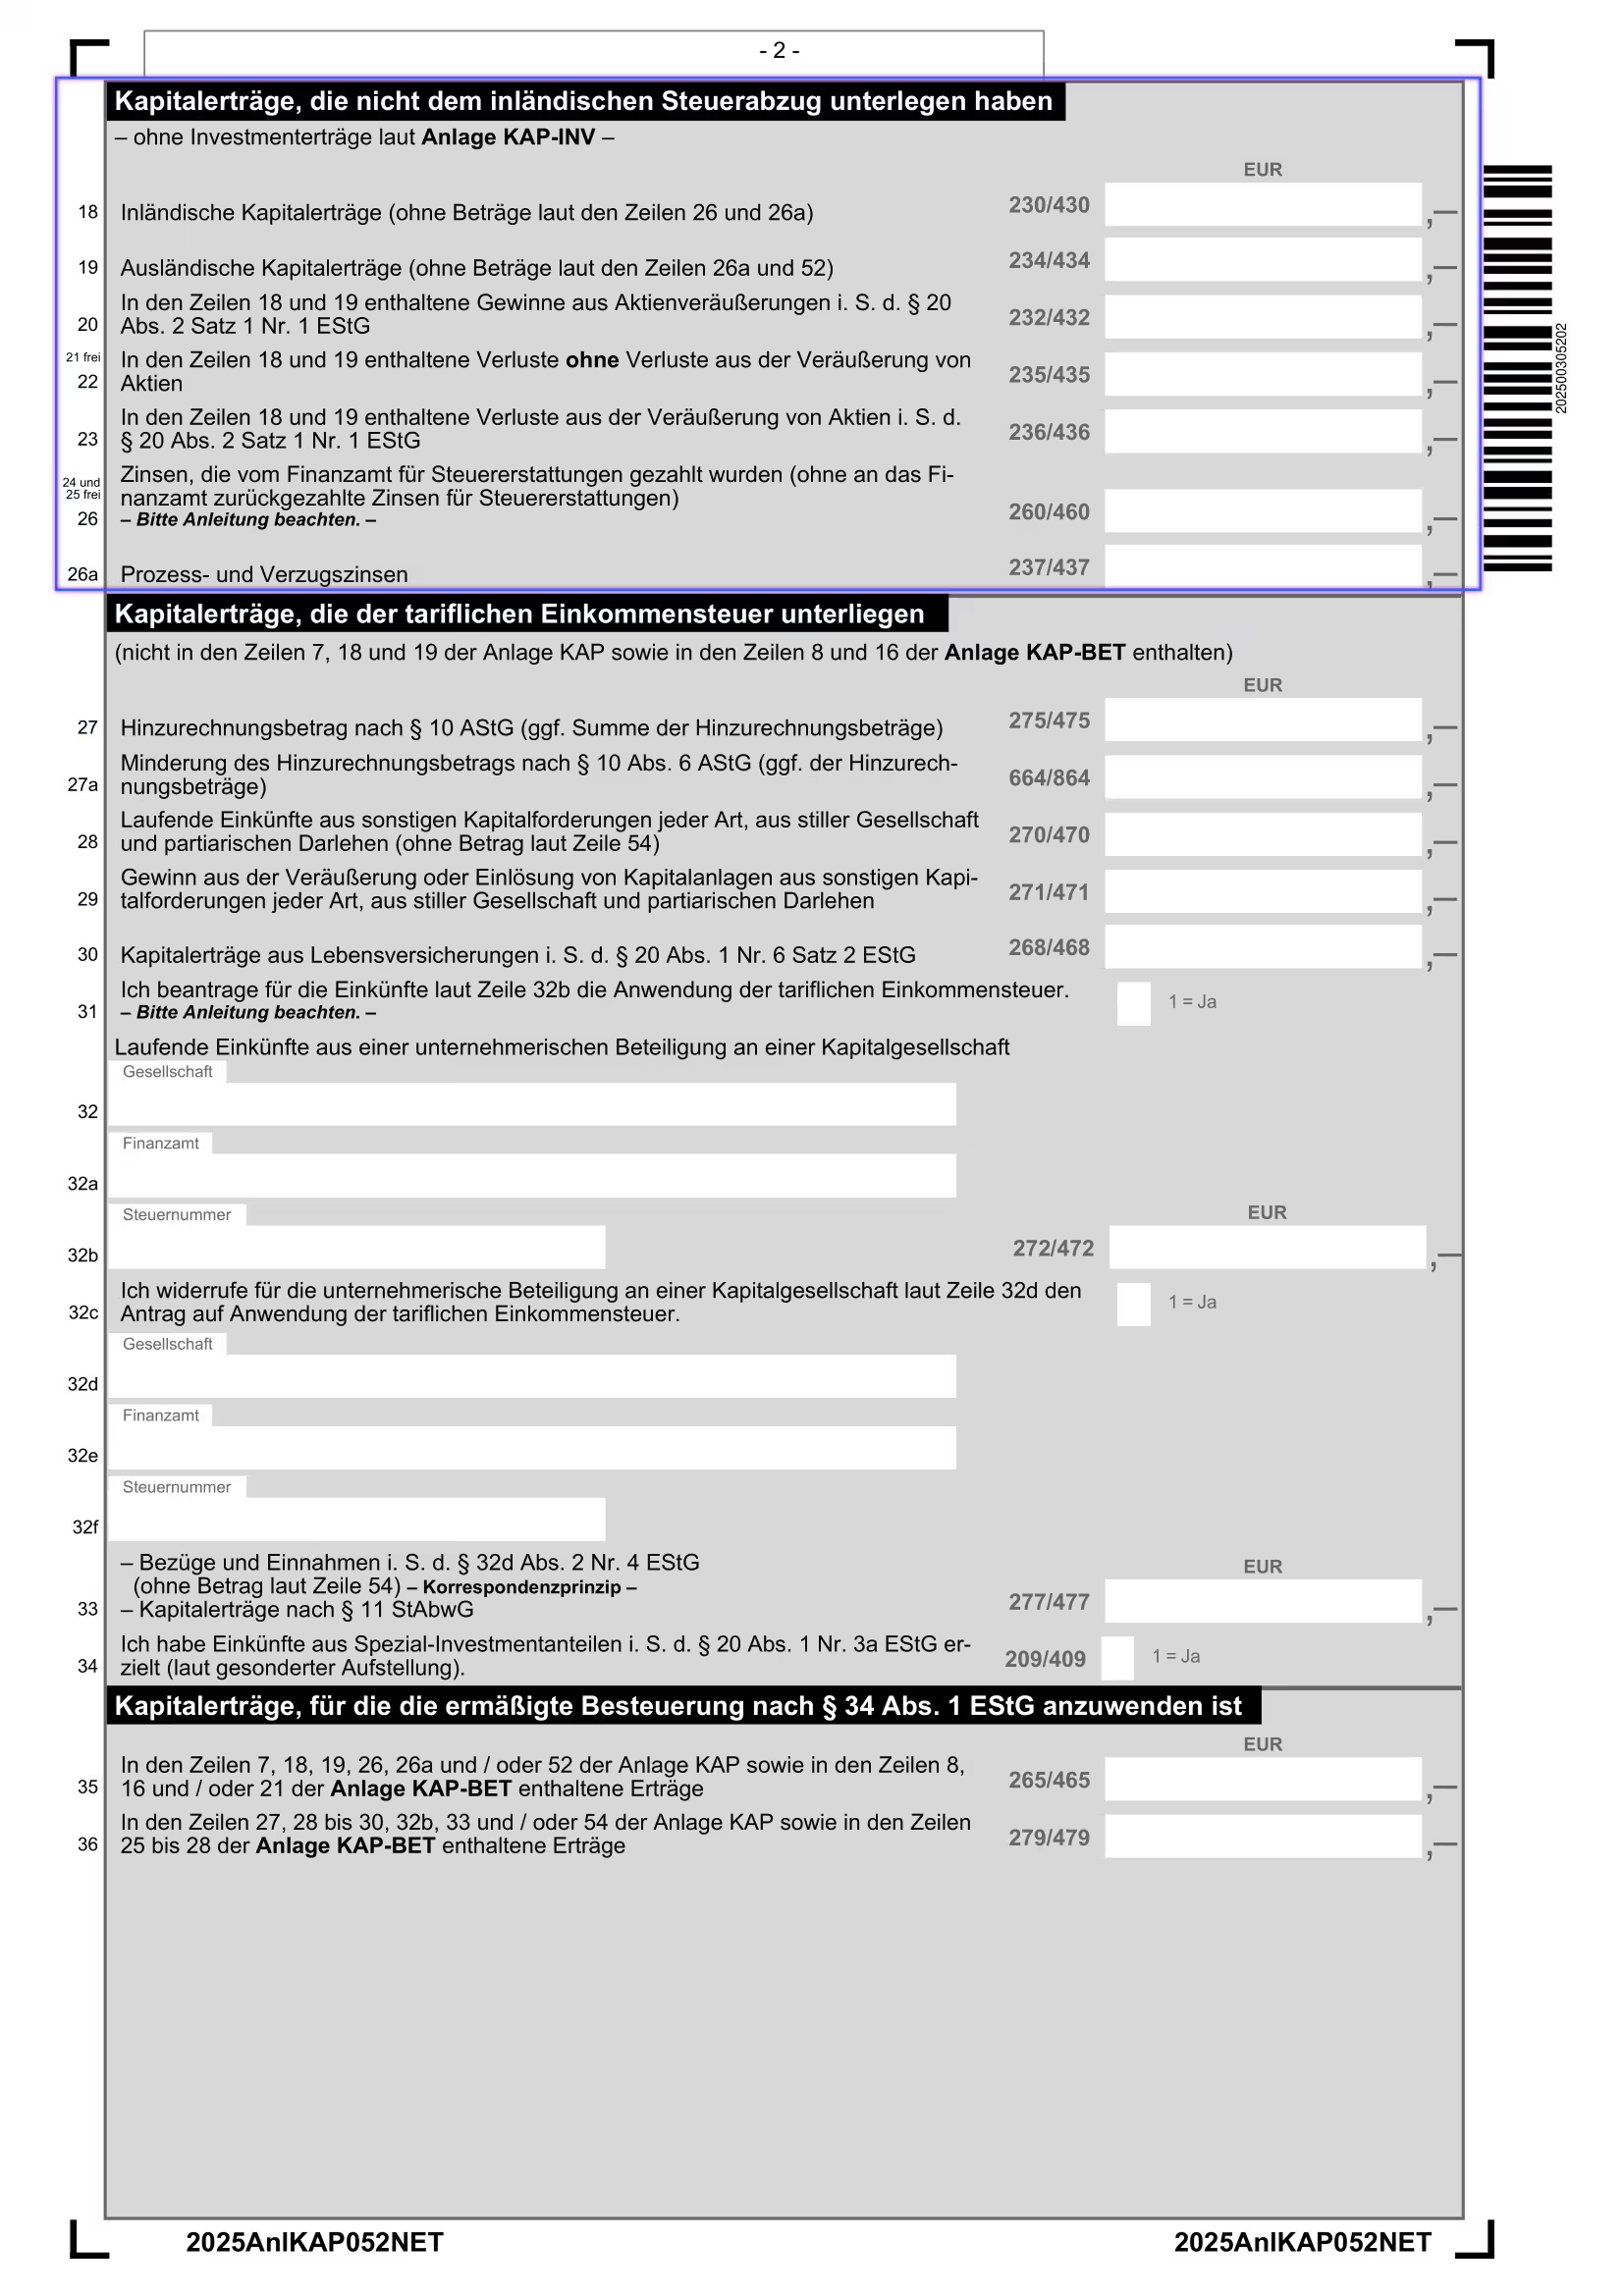
Gewinne und Verluste aus solchen Produkten können zu den Einkünften aus Kapitalvermögen nach § 20 EStG gehören. Nutzt du dafür einen ausländischen Anbieter, der keine deutsche Kapitalertragsteuer einbehält, können die entsprechenden Beträge in der Anlage KAP anzugeben sein.
Für die Steuererklärung 2025 sind dabei insbesondere folgende Zeilen relevant:
<figure class="block-table">
<table>
<tr><th>Zeile / Feld</th><th>Kurzanleitung</th></tr>
<tr><td>Zeile 19</td><td>Ausländische Gewinne: Trage hier deine Brutto-Gewinne aus Termingeschäften (z. B. Binance Futures) ein.</td></tr>
<tr><td>Zeile 22</td><td>Verluste: Trage hier deine Verluste aus Termingeschäften ein (diese sind in der Summe von Zeile 19 bereits enthalten).</td></tr>
</table>
</figure>
<div class="card_body_small infobox red margin-bottom_medium margin-top_small"><div class="flex_horizontal gap-xxsmall margin-bottom_xxsmall"><div class="icon_small is-infobox w-embed"><svg xmlns="http://www.w3.org/2000/svg" width="24" height="24" viewBox="0 0 24 24" fill="none">
<path d="M10.5 1.875C10.5 1.25368 11.0037 0.75 11.625 0.75C12.2463 0.75 12.75 1.25368 12.75 1.875V10.0938C13.2674 10.2561 13.7708 10.4757 14.25 10.7527V3.375C14.25 2.75368 14.7537 2.25 15.375 2.25C15.9963 2.25 16.5 2.75368 16.5 3.375V14.3122C15.0821 14.5501 13.8891 15.451 13.2506 16.6852C14.4554 16.0866 15.8134 15.75 17.25 15.75C17.6642 15.75 18 15.4142 18 15V12.75L18 12.7336C18.0042 11.8771 18.3339 11.0181 18.9885 10.3635C19.4278 9.92417 20.1402 9.92417 20.5795 10.3635C21.0188 10.8028 21.0188 11.5152 20.5795 11.9545C20.361 12.173 20.2514 12.4567 20.25 12.7445L20.25 12.75L20.25 15.75H20.2454C20.1863 17.2558 19.5623 18.6877 18.4926 19.7574L16.7574 21.4926C15.6321 22.6179 14.106 23.25 12.5147 23.25H10.5C6.35786 23.25 3 19.8921 3 15.75V6.375C3 5.75368 3.50368 5.25 4.125 5.25C4.74632 5.25 5.25 5.75368 5.25 6.375V11.8939C5.71078 11.4421 6.2154 11.0617 6.75 10.7527V3.375C6.75 2.75368 7.25368 2.25 7.875 2.25C8.49632 2.25 9 2.75368 9 3.375V9.90069C9.49455 9.80023 9.99728 9.75 10.5 9.75V1.875Z" fill="#FF6B6B"></path>
</svg>
</div><div class="label"><span class="text_bold text-color-blue">Spot-Handel ist kein Termingeschäft</span></div></div><div class="label">Der direkte Kauf oder Verkauf von Bitcoin, Ether oder anderen Kryptowährungen wird nicht allein dadurch zu Kapitalvermögen, dass du über eine Krypto-Börse handelst. Entscheidend ist immer das konkrete Produkt – nicht die Plattform.</div></div>
Krypto Schritt für Schritt in ELSTER eintragen
Wenn deine Krypto-Transaktionen vollständig geprüft und steuerlich eingeordnet sind, kannst du die relevanten Werte in ELSTER übertragen.
- 1. Einkommensteuererklärung 2025 öffnen: Wähle in Mein ELSTER den Veranlagungszeitraum 2025 aus.
- 2. Passende Anlagen hinzufügen: Ergänze je nach Krypto-Sachverhalt die Anlage SO, Anlage KAP und gegebenenfalls die Anlage KAP-INV.
- 3. Richtigen Bereich auswählen: Private Veräußerungsgeschäfte und Einkünfte aus Leistungen werden innerhalb der Anlage SO getrennt erfasst.
- 4. Geprüfte Werte übertragen: Verwende nur Werte aus deiner final geprüften Transaktionshistorie oder deinem fertigen Krypto-Steuerbericht.
- 5. Summen abgleichen: Prüfe die übertragenen Beträge noch einmal gegen deinen Steuerbericht. Gewinne und Verluste aus Anlage SO, Leistungen und Kapitalerträgen sollten sauber getrennt bleiben.
- 6. Erklärung prüfen und übermitteln: Führe die ELSTER-Plausibilitätsprüfung aus, korrigiere mögliche Fehler und sichere anschließend das Übertragungsprotokoll.
<div class="card_body_small infobox green margin-bottom_medium margin-top_small"><div class="flex_horizontal gap-xxsmall margin-bottom_xxsmall"><div class="icon_small is-infobox w-embed"><svg xmlns="http://www.w3.org/2000/svg" width="24" height="24" viewBox="0 0 24 24" fill="none">
<path d="M7.49281 18.5C7.06823 18.5 6.67296 18.2635 6.51759 17.8684C6.18349 17.0187 6 16.0933 6 15.125C6 13.3759 6.59874 11.7667 7.60244 10.491C7.75335 10.2993 7.97456 10.1821 8.20214 10.094C8.67496 9.91091 9.09254 9.57968 9.4141 9.16967C10.1873 8.18384 11.1617 7.3634 12.2755 6.77021C12.9977 6.38563 13.6243 5.81428 13.9281 5.05464C14.1408 4.5231 14.25 3.95587 14.25 3.38338V2.75C14.25 2.33579 14.5858 2 15 2C16.2426 2 17.25 3.00736 17.25 4.25C17.25 5.40163 16.9904 6.49263 16.5266 7.46771C16.261 8.02604 16.6336 8.75 17.2519 8.75H20.3777C21.4044 8.75 22.3233 9.44399 22.432 10.4649C22.4769 10.8871 22.5 11.3158 22.5 11.75C22.5 14.5976 21.5081 17.2136 19.851 19.2712C19.4634 19.7525 18.8642 20 18.2462 20H14.2302C13.7466 20 13.2661 19.922 12.8072 19.7691L9.69278 18.7309C9.23393 18.578 8.75342 18.5 8.26975 18.5H7.49281Z" fill="#4CAF50"></path>
<path d="M2.33149 10.7271C1.79481 12.0889 1.5 13.5725 1.5 15.125C1.5 16.3451 1.68208 17.5226 2.02056 18.632C2.27991 19.482 3.10418 20 3.99289 20H4.90067C5.3462 20 5.62137 19.5017 5.42423 19.1022C4.83248 17.9029 4.5 16.5528 4.5 15.125C4.5 13.4168 4.97588 11.8198 5.8023 10.4593C6.0473 10.0559 5.77404 9.5 5.30212 9.5H4.24936C3.41733 9.5 2.63655 9.95303 2.33149 10.7271Z" fill="#4CAF50"></path>
</svg></div><div class="label"><span class="text_bold text-color-blue">Unterlagen gemeinsam aufbewahren</span></div></div><div class="label">Archiviere das ELSTER-Übertragungsprotokoll zusammen mit deinem finalen Krypto-Steuerbericht, relevanten Börsenexporten, Wallet-Nachweisen und dokumentierten manuellen Korrekturen. So kannst du die eingetragenen Werte auch später noch nachvollziehen.</div></div>


In der elektronischen Steuererklärung kannst du deine Krypto-Veräußerungen in der Anlage SO unter „Einheiten virtueller Währungen und/oder sonstige Token“ und anschließend im Bereich „Kryptowerte“ einzeln erfassen.
Bei wenigen Transaktionen ist das problemlos möglich. Bei einer größeren Anzahl an Verkäufen oder Swaps wird die manuelle Eingabe jedoch schnell unübersichtlich.
<div class="card_body_small infobox green margin-bottom_medium margin-top_small"><div class="flex_horizontal gap-xxsmall margin-bottom_xxsmall"><div class="icon_small is-infobox w-embed"><svg xmlns="http://www.w3.org/2000/svg" width="24" height="24" viewBox="0 0 24 24" fill="none">
<path d="M7.49281 18.5C7.06823 18.5 6.67296 18.2635 6.51759 17.8684C6.18349 17.0187 6 16.0933 6 15.125C6 13.3759 6.59874 11.7667 7.60244 10.491C7.75335 10.2993 7.97456 10.1821 8.20214 10.094C8.67496 9.91091 9.09254 9.57968 9.4141 9.16967C10.1873 8.18384 11.1617 7.3634 12.2755 6.77021C12.9977 6.38563 13.6243 5.81428 13.9281 5.05464C14.1408 4.5231 14.25 3.95587 14.25 3.38338V2.75C14.25 2.33579 14.5858 2 15 2C16.2426 2 17.25 3.00736 17.25 4.25C17.25 5.40163 16.9904 6.49263 16.5266 7.46771C16.261 8.02604 16.6336 8.75 17.2519 8.75H20.3777C21.4044 8.75 22.3233 9.44399 22.432 10.4649C22.4769 10.8871 22.5 11.3158 22.5 11.75C22.5 14.5976 21.5081 17.2136 19.851 19.2712C19.4634 19.7525 18.8642 20 18.2462 20H14.2302C13.7466 20 13.2661 19.922 12.8072 19.7691L9.69278 18.7309C9.23393 18.578 8.75342 18.5 8.26975 18.5H7.49281Z" fill="#4CAF50"></path>
<path d="M2.33149 10.7271C1.79481 12.0889 1.5 13.5725 1.5 15.125C1.5 16.3451 1.68208 17.5226 2.02056 18.632C2.27991 19.482 3.10418 20 3.99289 20H4.90067C5.3462 20 5.62137 19.5017 5.42423 19.1022C4.83248 17.9029 4.5 16.5528 4.5 15.125C4.5 13.4168 4.97588 11.8198 5.8023 10.4593C6.0473 10.0559 5.77404 9.5 5.30212 9.5H4.24936C3.41733 9.5 2.63655 9.95303 2.33149 10.7271Z" fill="#4CAF50"></path>
</svg></div><div class="label"><span class="text_bold text-color-blue">Bei vielen Transaktionen mit einer Aufstellung arbeiten</span></div></div><div class="label">Statt Hunderte einzelne Verkäufe und Swaps manuell in ELSTER einzutragen, kannst du bei umfangreichen Krypto-Aktivitäten mit einer nachvollziehbaren gesonderten Aufstellung arbeiten. Der Blockpit Steuerbericht fasst deine steuerrelevanten Transaktionen strukturiert zusammen und liefert die Werte, die du für die Übertragung in die Anlage SO brauchst. Die zugrunde liegenden Einzeltransaktionen bleiben dabei vollständig dokumentiert und nachvollziehbar.</div></div>

Müssen Steuerbericht und Belege mitgeschickt werden?
Nein, in der Regel nicht. Für die Einkommensteuererklärung gilt die Belegvorhaltung: Du bewahrst deine Unterlagen auf und reichst sie erst ein, wenn ELSTER ausdrücklich darauf hinweist oder das Finanzamt sie anfordert.
Dazu gehören bei Krypto unter anderem dein Steuerbericht, Börsenexporte, Wallet-Adressen, Transaktions-IDs, Anschaffungs- und Veräußerungsdaten, verwendete Kursquellen und dokumentierte manuelle Korrekturen.
Ein nachvollziehbarer Krypto-Steuerbericht hilft dabei, die Angaben in deiner Steuererklärung zu belegen. Das Finanzamt kann bei Rückfragen trotzdem weitere Unterlagen oder Informationen zu einzelnen Börsen, Wallets oder Transaktionen anfordern.
Angeforderte Dokumente kannst du in Mein ELSTER über die „Belegnachreichung zur Steuererklärung“ elektronisch übermitteln.
Welche Abgabefrist gilt für die Krypto-Steuererklärung?
Für Krypto gibt es keine eigene Abgabefrist. Es gelten die normalen Fristen für deine Einkommensteuererklärung.
Für das Steuerjahr 2025 gelten:
- Ohne steuerliche Beratung: 31. Juli 2026
- Mit steuerlicher Beratung: 1. März 2027
Das Finanzamt kann im Einzelfall auch eine frühere oder andere Frist setzen.
<div class="card_body_small infobox red margin-bottom_medium margin-top_small"><div class="flex_horizontal gap-xxsmall margin-bottom_xxsmall"><div class="icon_small is-infobox w-embed"><svg xmlns="http://www.w3.org/2000/svg" width="24" height="24" viewBox="0 0 24 24" fill="none">
<path d="M10.5 1.875C10.5 1.25368 11.0037 0.75 11.625 0.75C12.2463 0.75 12.75 1.25368 12.75 1.875V10.0938C13.2674 10.2561 13.7708 10.4757 14.25 10.7527V3.375C14.25 2.75368 14.7537 2.25 15.375 2.25C15.9963 2.25 16.5 2.75368 16.5 3.375V14.3122C15.0821 14.5501 13.8891 15.451 13.2506 16.6852C14.4554 16.0866 15.8134 15.75 17.25 15.75C17.6642 15.75 18 15.4142 18 15V12.75L18 12.7336C18.0042 11.8771 18.3339 11.0181 18.9885 10.3635C19.4278 9.92417 20.1402 9.92417 20.5795 10.3635C21.0188 10.8028 21.0188 11.5152 20.5795 11.9545C20.361 12.173 20.2514 12.4567 20.25 12.7445L20.25 12.75L20.25 15.75H20.2454C20.1863 17.2558 19.5623 18.6877 18.4926 19.7574L16.7574 21.4926C15.6321 22.6179 14.106 23.25 12.5147 23.25H10.5C6.35786 23.25 3 19.8921 3 15.75V6.375C3 5.75368 3.50368 5.25 4.125 5.25C4.74632 5.25 5.25 5.75368 5.25 6.375V11.8939C5.71078 11.4421 6.2154 11.0617 6.75 10.7527V3.375C6.75 2.75368 7.25368 2.25 7.875 2.25C8.49632 2.25 9 2.75368 9 3.375V9.90069C9.49455 9.80023 9.99728 9.75 10.5 9.75V1.875Z" fill="#FF6B6B"></path>
</svg>
</div><div class="label"><span class="text_bold text-color-blue">Abgabefrist verpasst?</span></div></div><div class="label">Wenn du zur Abgabe verpflichtet bist und die Frist bereits verpasst hast, solltest du die Steuererklärung so bald wie möglich nachreichen. Für freiwillige Steuererklärungen und besondere Fälle gelten andere Fristen.</div></div>
So unterstützt Blockpit bei der Krypto-Steuererklärung
Blockpit hilft dir dabei, aus einer komplexen Krypto-Historie die Werte zu machen, die du für deine Steuererklärung brauchst.
Du kannst unterstützte Börsen, Wallets und Blockchains verbinden, Transaktionen zusammenführen und steuerlich einordnen. Eigenüberträge werden abgeglichen, mögliche Datenprobleme sichtbar gemacht und relevante Gewinne, Verluste und Einkünfte für Deutschland aufbereitet.
Auf Basis deiner geprüften Daten erstellt Blockpit einen strukturierten Krypto-Steuerbericht inklusive Einzeltransaktionsaufstellung. So kannst du die relevanten Werte für Anlage SO und Anlage KAP nachvollziehbar in ELSTER übertragen.
<div class="card_body_small infobox highlight margin-bottom_medium margin-top_small"><div class="flex_horizontal gap-xxsmall margin-bottom_xxsmall"><div class="icon_small is-infobox w-embed"><svg xmlns="http://www.w3.org/2000/svg" width="24" height="24" viewBox="0 0 24 24" fill="none">
<path fill-rule="evenodd" clip-rule="evenodd" d="M5.84399 20.154H12.824C16.23 20.154 18.1558 18.2545 18.1558 15.2104C18.1558 13.4082 17.2374 11.8984 15.5584 11.2895C16.6858 10.7294 17.5732 9.48742 17.5732 7.6853C17.5732 5.12823 15.6544 3.10693 12.4882 3.10693H9.32261V6.22412H11.7686C13.0399 6.22412 13.8794 6.906 13.8794 8.07494C13.8794 9.29259 13.0399 10.0232 11.7686 10.0232H9.32261V6.22412H5.84399V20.154ZM9.32199 12.8481V16.9638H12.1284C13.4716 16.9638 14.4311 16.2088 14.4311 14.8938C14.4311 13.6274 13.5676 12.8481 12.1284 12.8481H9.32199Z" fill="#06b6d4"></path>
</svg></div><div class="label"><span class="text_bold text-color-blue">Zwei Wege zum Krypto-Steuerbericht</span></div></div><div class="label">Du kannst deine Transaktionen selbst mit Blockpit prüfen und den Steuerbericht erstellen oder den Blockpit Expert Service nutzen. Dabei unterstützen dich unsere Experten bei der Aufbereitung deiner Transaktionshistorie und der Vorbereitung deines Steuerberichts. Entscheidend bleibt in beiden Fällen eine vollständige und sauber geprüfte Datengrundlage.</div></div>
Häufige Fehler beim Eintragen von Krypto
- Spot-Trades in der Anlage KAP eintragen: Direkt gehaltene Kryptowährungen und echte Krypto-Termingeschäfte werden steuerlich unterschiedlich behandelt.
- Krypto-zu-Krypto-Swaps übersehen: Auch der Tausch einer Kryptowährung gegen eine andere kann steuerlich als Veräußerung gelten.
- Rewards und späteren Verkauf zusammenfassen: Der Erhalt von Staking Rewards und ihr späterer Verkauf können zwei getrennte steuerliche Vorgänge sein.
- Verluste nicht angeben: Realisierte Verluste sollten geprüft und gegebenenfalls erklärt werden, damit sie steuerlich berücksichtigt oder festgestellt werden können.
- Gebühren doppelt berücksichtigen: Gebühren, die bereits in deinem Steuerbericht eingerechnet wurden, dürfen nicht noch einmal separat abgezogen werden.
- Eigenüberträge als Verkauf stehen lassen: Transfers zwischen deinen eigenen Wallets solltest du vor dem finalen Steuerbericht korrekt zuordnen.
- Ungeprüfte Werte nach ELSTER übertragen: Fehlende Anschaffungskosten, falsche Transaktionsarten oder unvollständige Daten werden durch ELSTER nicht automatisch erkannt oder korrigiert.
Häufige Fragen
Muss ich Krypto eintragen, wenn ich nur gekauft und gehalten habe?
Nein. Der reine Kauf und das Halten direkt gehaltener Kryptowährungen sind noch kein privates Veräußerungsgeschäft. Auch Übertragungen zwischen deinen eigenen Wallets gelten für sich genommen nicht als Veräußerung. Anschaffungsdaten und Nachweise solltest du trotzdem aufbewahren, damit spätere Verkäufe korrekt berechnet werden können.
Wo trage ich Krypto-Gewinne in ELSTER ein?
Steuerlich relevante Verkäufe und Tausche direkt gehaltener Kryptowährungen im Privatvermögen werden für 2025 in der Anlage SO im Bereich „Kryptowerte“ erfasst. Bei vielen Transaktionen ist eine nachvollziehbare Einzeltransaktionsaufstellung oder ein Krypto-Steuerbericht sinnvoll, aus dem sich die eingetragenen Summen ableiten lassen.
Wo trage ich Krypto-Verluste ein?
Verluste aus steuerlich relevanten privaten Krypto-Veräußerungen werden in der Anlage SO erfasst, wenn sie steuerlich berücksichtigt oder festgestellt werden sollen. Dabei ist wichtig, die Verlustarten nicht zu vermischen: Verluste aus Krypto-Termingeschäften gehören nicht in denselben Verlusttopf wie Verluste aus privaten Veräußerungsgeschäften.
Wo werden Staking Rewards eingetragen?
Einnahmen aus passivem Staking oder Lending können im Privatvermögen als Einkünfte aus Leistungen nach § 22 Nr. 3 EStG behandelt werden. Für 2025 werden solche Einkünfte in der Anlage SO im Bereich „Leistungen“ erfasst. Verkaufst oder tauschst du die erhaltenen Kryptowährungen später, wird dieser Vorgang separat geprüft.
Muss ich den Blockpit Steuerbericht und Belege einreichen?
In der Regel nicht direkt mit der Steuererklärung. Bewahre deinen Blockpit Steuerbericht und die zugrunde liegenden Transaktionsdaten trotzdem sorgfältig auf. Das Finanzamt kann bei Rückfragen zusätzliche Nachweise oder Informationen zu einzelnen Transaktionen, Wallets oder Börsen anfordern.