Krypto-Steuern sind kein Hexenwerk. Trotzdem kommen ein paar Fehler immer wieder vor, und manche davon können richtig Geld kosten. Wir zeigen dir die sieben teuersten, jeweils mit Beispielrechnung und einem konkreten Tipp, wie du sie vermeidest. Die Grundlagen findest du im Guide zur Krypto-Steuer in Deutschland.
Du siehst dir das lieber als Video an? Dann hier entlang:
1. Haltefrist ignoriert: Steuern verschenkt
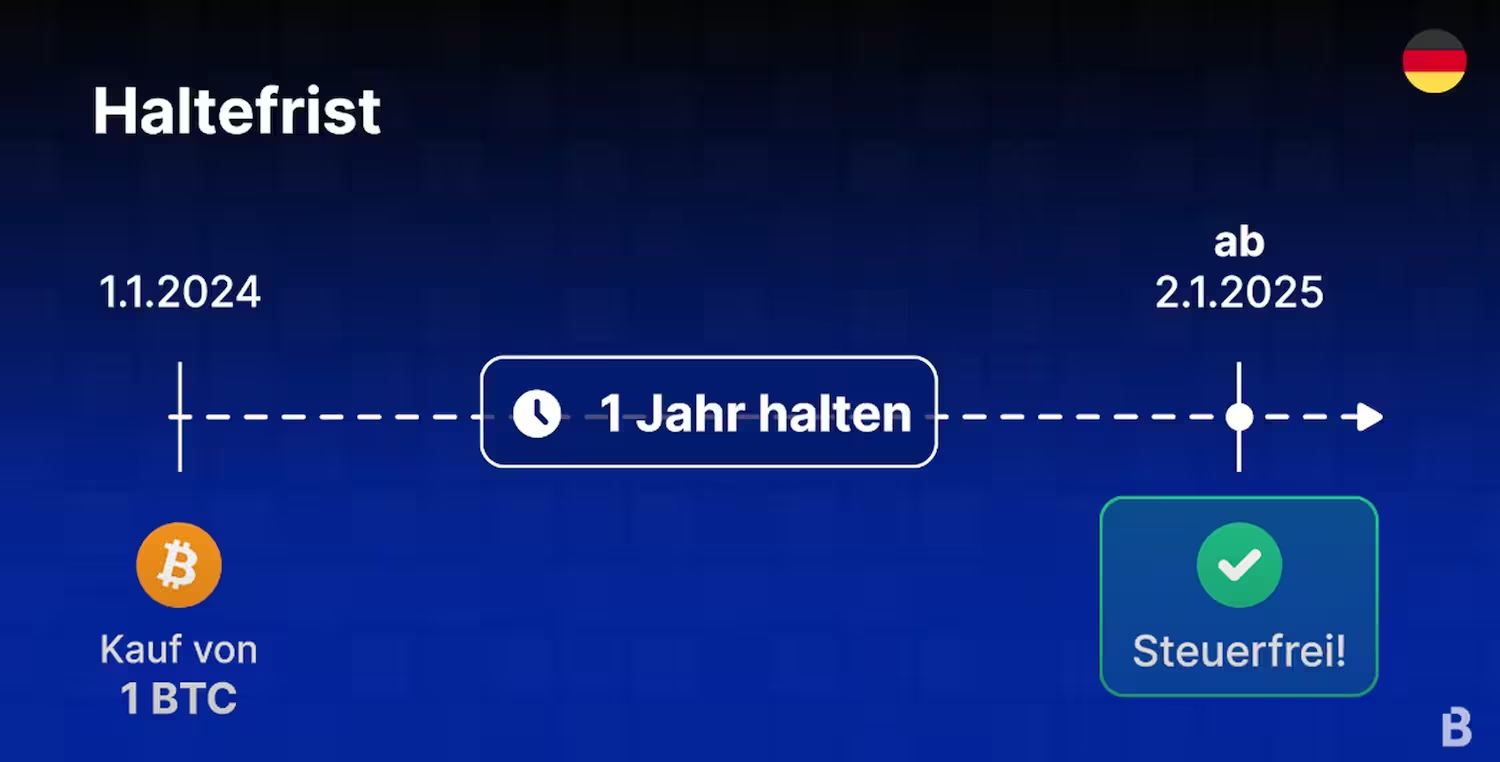
In Deutschland gilt: Verkaufst du Coins aus dem Privatvermögen erst nach mehr als einem Jahr, ist der Gewinn im typischen Fall steuerfrei. Wer zu früh verkauft, versteuert den gesamten Gewinn mit seinem persönlichen Einkommensteuersatz.
Was passiert
Du verkaufst oder tauschst Coins, die du weniger als ein Jahr gehalten hast. Der Gewinn ist damit ein privates Veräußerungsgeschäft nach § 23 EStG. Die Haltefrist läuft dabei für jede Kaufposition einzeln. Kannst du einzelne Einheiten nicht eindeutig zuordnen, gelten nach Auffassung des BMF die zuerst gekauften Coins einer Wallet als zuerst verkauft. Für Staking- und Lending-Rewards beginnt die Haltefrist mit jedem einzelnen Zufluss.
Was dich das kostet
Beispielrechnung: Du kaufst am 1. Februar 1 BTC für 40.000 Euro. Am 15. Januar des Folgejahres verkaufst du für 50.000 Euro. Dein Gewinn: 10.000 Euro. Bei einem Grenzsteuersatz von 42 Prozent sind das 4.200 Euro Einkommensteuer. Hättest du bis nach dem 1. Februar gewartet, wäre der Gewinn im typischen privaten Fall steuerfrei gewesen.
So vermeidest du es
Prüfe vor jedem Verkauf das Anschaffungsdatum der Coins, die tatsächlich verkauft werden. Mehr dazu im Guide zur Krypto-Haltefrist.
<div class="card_body_small infobox green margin-bottom_medium margin-top_small"><div class="flex_horizontal gap-xxsmall margin-bottom_xxsmall"><div class="icon_small is-infobox w-embed"><svg xmlns="http://www.w3.org/2000/svg" width="24" height="24" viewBox="0 0 24 24" fill="none">
<path d="M7.49281 18.5C7.06823 18.5 6.67296 18.2635 6.51759 17.8684C6.18349 17.0187 6 16.0933 6 15.125C6 13.3759 6.59874 11.7667 7.60244 10.491C7.75335 10.2993 7.97456 10.1821 8.20214 10.094C8.67496 9.91091 9.09254 9.57968 9.4141 9.16967C10.1873 8.18384 11.1617 7.3634 12.2755 6.77021C12.9977 6.38563 13.6243 5.81428 13.9281 5.05464C14.1408 4.5231 14.25 3.95587 14.25 3.38338V2.75C14.25 2.33579 14.5858 2 15 2C16.2426 2 17.25 3.00736 17.25 4.25C17.25 5.40163 16.9904 6.49263 16.5266 7.46771C16.261 8.02604 16.6336 8.75 17.2519 8.75H20.3777C21.4044 8.75 22.3233 9.44399 22.432 10.4649C22.4769 10.8871 22.5 11.3158 22.5 11.75C22.5 14.5976 21.5081 17.2136 19.851 19.2712C19.4634 19.7525 18.8642 20 18.2462 20H14.2302C13.7466 20 13.2661 19.922 12.8072 19.7691L9.69278 18.7309C9.23393 18.578 8.75342 18.5 8.26975 18.5H7.49281Z" fill="#4CAF50"></path>
<path d="M2.33149 10.7271C1.79481 12.0889 1.5 13.5725 1.5 15.125C1.5 16.3451 1.68208 17.5226 2.02056 18.632C2.27991 19.482 3.10418 20 3.99289 20H4.90067C5.3462 20 5.62137 19.5017 5.42423 19.1022C4.83248 17.9029 4.5 16.5528 4.5 15.125C4.5 13.4168 4.97588 11.8198 5.8023 10.4593C6.0473 10.0559 5.77404 9.5 5.30212 9.5H4.24936C3.41733 9.5 2.63655 9.95303 2.33149 10.7271Z" fill="#4CAF50"></path>
</svg></div><div class="label"><span class="text_bold text-color-blue">Haltefristen im Blick behalten</span></div></div><div class="label">Mit dem Haltefrist-Tracker in <a href="/de-de/optimieren">Blockpit Plus</a> siehst du für jede Position, wann ihre Haltefrist endet und welche Coins bereits steuerfrei verkauft werden können.</div></div>
2. Keine Dokumentation: Nachweise fehlen, wenn es darauf ankommt
Das Finanzamt kann zu deinen Krypto-Angaben Nachweise anfordern. Wer dann keine vollständige Transaktionshistorie hat, kann wichtige Punkte nicht belegen.
Was passiert
Viele Krypto-Anleger haben ihre Daten verstreut: Wallets hier, Börsenkonten dort, dazwischen eine alte Excel-Tabelle. Manche Anbieter stellen Transaktionsübersichten außerdem nur für einen begrenzten Zeitraum bereit. Bei Geschäften über dezentrale Börsen liegt die Aufklärung nach Auffassung des BMF in der Regel sogar besonders bei dir.
Was dich das kostet
Kannst du den Kaufzeitpunkt nicht belegen, kannst du auch nicht nachweisen, dass ein Verkauf nach Ablauf der Haltefrist steuerfrei war. Fehlen die Anschaffungskosten, lässt sich dein Gewinn nicht korrekt berechnen. Und Verluste, die du nicht belegen kannst, kannst du auch nicht nutzen.
So vermeidest du es
Erfasse alle Wallets und Börsenkonten von Anfang an, auch Hardware-Wallets und Transfers zwischen deinen eigenen Konten. Lade die Transaktionsübersichten deiner Anbieter regelmäßig herunter.
<div class="card_body_small infobox green margin-bottom_medium margin-top_small"><div class="flex_horizontal gap-xxsmall margin-bottom_xxsmall"><div class="icon_small is-infobox w-embed"><svg xmlns="http://www.w3.org/2000/svg" width="24" height="24" viewBox="0 0 24 24" fill="none">
<path d="M7.49281 18.5C7.06823 18.5 6.67296 18.2635 6.51759 17.8684C6.18349 17.0187 6 16.0933 6 15.125C6 13.3759 6.59874 11.7667 7.60244 10.491C7.75335 10.2993 7.97456 10.1821 8.20214 10.094C8.67496 9.91091 9.09254 9.57968 9.4141 9.16967C10.1873 8.18384 11.1617 7.3634 12.2755 6.77021C12.9977 6.38563 13.6243 5.81428 13.9281 5.05464C14.1408 4.5231 14.25 3.95587 14.25 3.38338V2.75C14.25 2.33579 14.5858 2 15 2C16.2426 2 17.25 3.00736 17.25 4.25C17.25 5.40163 16.9904 6.49263 16.5266 7.46771C16.261 8.02604 16.6336 8.75 17.2519 8.75H20.3777C21.4044 8.75 22.3233 9.44399 22.432 10.4649C22.4769 10.8871 22.5 11.3158 22.5 11.75C22.5 14.5976 21.5081 17.2136 19.851 19.2712C19.4634 19.7525 18.8642 20 18.2462 20H14.2302C13.7466 20 13.2661 19.922 12.8072 19.7691L9.69278 18.7309C9.23393 18.578 8.75342 18.5 8.26975 18.5H7.49281Z" fill="#4CAF50"></path>
<path d="M2.33149 10.7271C1.79481 12.0889 1.5 13.5725 1.5 15.125C1.5 16.3451 1.68208 17.5226 2.02056 18.632C2.27991 19.482 3.10418 20 3.99289 20H4.90067C5.3462 20 5.62137 19.5017 5.42423 19.1022C4.83248 17.9029 4.5 16.5528 4.5 15.125C4.5 13.4168 4.97588 11.8198 5.8023 10.4593C6.0473 10.0559 5.77404 9.5 5.30212 9.5H4.24936C3.41733 9.5 2.63655 9.95303 2.33149 10.7271Z" fill="#4CAF50"></path>
</svg></div><div class="label"><span class="text_bold text-color-blue">Alles an einem Ort</span></div></div><div class="label">Mit dem <a href="/de-de/verfolgen">Blockpit Portfolio-Tracker</a> verbindest du deine Börsen und Wallets und hast deine gesamte Transaktionshistorie an einem Ort. Das Portfolio-Tracking ist dauerhaft kostenlos.</div></div>
3. Tausch übersehen: als wäre nichts passiert
Viele denken: Solange ich nicht in Euro verkaufe, zahle ich keine Steuern. Falsch. Jeder Tausch von einer Kryptowährung in eine andere ist steuerlich ein Verkauf.
Was passiert
Du tauschst BTC gegen ETH, einen Stablecoin oder einen anderen Coin. Nach Auffassung des BMF ist das eine Veräußerung der abgegebenen und eine Anschaffung der erhaltenen Kryptowährung. Dasselbe gilt, wenn du mit Krypto bezahlst, zum Beispiel mit einer Krypto-Karte. Liegt der Wert beim Tausch über deinen Anschaffungskosten, realisierst du einen Gewinn, ohne einen einzigen Euro zu bewegen. Für die erhaltene Kryptowährung beginnt außerdem eine neue Haltefrist.
Was dich das kostet
Beispielrechnung: Du kaufst im März 1 BTC für 40.000 Euro. Im Oktober tauschst du ihn bei einem Kurs von 50.000 Euro in ETH. Dein Gewinn: 10.000 Euro. Bei 42 Prozent Grenzsteuersatz fallen 4.200 Euro Einkommensteuer an, obwohl kein Euro geflossen ist.
So vermeidest du es
Behandle jeden Tausch und jede Zahlung mit Krypto wie einen Verkauf: Haltefrist prüfen und den Euro-Wert zum Tauschzeitpunkt festhalten. Mehr dazu im Guide zu Krypto-Swaps.
4. Staking und Lending nicht beim Zufluss versteuert
Rewards aus Staking und Lending sind in der Regel schon beim Zufluss steuerpflichtig, nicht erst beim späteren Verkauf.
Was passiert
Du bekommst Staking-Rewards oder Lending-Erträge. Nach Auffassung des BMF sind sie in der Regel sonstige Einkünfte nach § 22 Nr. 3 EStG, bewertet mit dem Euro-Wert beim Zufluss. Nicht geclaimte Rewards sind spätestens zum Jahresende zu berücksichtigen. Viele versteuern erst beim Verkauf und übersehen damit den ersten Steuerzeitpunkt. Gleiches gilt für privates Mining.
Was dich das kostet
Beispielrechnung: Du erhältst über das Jahr Staking-Rewards im Wert von 3.000 Euro. Bei einem Grenzsteuersatz von 42 Prozent fallen 1.260 Euro Einkommensteuer an, unabhängig davon, ob du die Coins hältst oder verkaufst. Verkaufst du sie später innerhalb eines Jahres mit Gewinn, wird zusätzlich die Wertsteigerung seit dem Zufluss nach § 23 EStG besteuert.
So vermeidest du es
Erfasse Zeitpunkt und Euro-Wert jedes einzelnen Rewards. Beachte die Freigrenze: Einkünfte aus Leistungen bleiben steuerfrei, wenn sie im Jahr insgesamt weniger als 256 Euro betragen. Mehr dazu im Guide zu Staking-Steuern.
5. Verluste nicht genutzt: Chance vertan
Krypto-Verluste innerhalb der Haltefrist kannst du mit Gewinnen verrechnen und so deine Steuerlast senken. Wer das verpasst, verschenkt Geld.
Was passiert
Damit ein Verlust zählt, müssen drei Bedingungen erfüllt sein:
- Realisierter Verlust: Du hast die Coins tatsächlich verkauft oder getauscht. Ein Minus auf dem Papier reicht nicht.
- Innerhalb der Haltefrist: Nur Verluste aus Verkäufen innerhalb eines Jahres nach dem Kauf sind steuerlich nutzbar.
- Gleiche Einkunftsart: Verrechnet wird nur mit Gewinnen aus privaten Veräußerungsgeschäften, nicht mit Gehalt oder Kapitalerträgen.
Was dich das kostet
Beispielrechnung: Du hast 10.000 Euro Gewinn aus einem Krypto-Verkauf und 5.000 Euro Verlust aus einem anderen, beide innerhalb der Haltefrist. Ohne Verrechnung: 10.000 Euro × 42 Prozent = 4.200 Euro Steuer. Mit Verrechnung: 5.000 Euro × 42 Prozent = 2.100 Euro. Ersparnis: 2.100 Euro.
So vermeidest du es
Geh vor Jahresende deine offenen Positionen durch. Maßgeblich ist ein Verkauf bis 31. Dezember. Übersteigen deine Verluste die Gewinne, kannst du den Rest ins Vorjahr zurücktragen oder in Folgejahre vortragen. Gib Verluste deshalb auch in einem Jahr ohne Gewinne an. Wie du Verluste gezielt nutzt, zeigt der Guide zu Tax-Loss Harvesting.
<div class="card_body_small infobox green margin-bottom_medium margin-top_small"><div class="flex_horizontal gap-xxsmall margin-bottom_xxsmall"><div class="icon_small is-infobox w-embed"><svg xmlns="http://www.w3.org/2000/svg" width="24" height="24" viewBox="0 0 24 24" fill="none">
<path d="M7.49281 18.5C7.06823 18.5 6.67296 18.2635 6.51759 17.8684C6.18349 17.0187 6 16.0933 6 15.125C6 13.3759 6.59874 11.7667 7.60244 10.491C7.75335 10.2993 7.97456 10.1821 8.20214 10.094C8.67496 9.91091 9.09254 9.57968 9.4141 9.16967C10.1873 8.18384 11.1617 7.3634 12.2755 6.77021C12.9977 6.38563 13.6243 5.81428 13.9281 5.05464C14.1408 4.5231 14.25 3.95587 14.25 3.38338V2.75C14.25 2.33579 14.5858 2 15 2C16.2426 2 17.25 3.00736 17.25 4.25C17.25 5.40163 16.9904 6.49263 16.5266 7.46771C16.261 8.02604 16.6336 8.75 17.2519 8.75H20.3777C21.4044 8.75 22.3233 9.44399 22.432 10.4649C22.4769 10.8871 22.5 11.3158 22.5 11.75C22.5 14.5976 21.5081 17.2136 19.851 19.2712C19.4634 19.7525 18.8642 20 18.2462 20H14.2302C13.7466 20 13.2661 19.922 12.8072 19.7691L9.69278 18.7309C9.23393 18.578 8.75342 18.5 8.26975 18.5H7.49281Z" fill="#4CAF50"></path>
<path d="M2.33149 10.7271C1.79481 12.0889 1.5 13.5725 1.5 15.125C1.5 16.3451 1.68208 17.5226 2.02056 18.632C2.27991 19.482 3.10418 20 3.99289 20H4.90067C5.3462 20 5.62137 19.5017 5.42423 19.1022C4.83248 17.9029 4.5 16.5528 4.5 15.125C4.5 13.4168 4.97588 11.8198 5.8023 10.4593C6.0473 10.0559 5.77404 9.5 5.30212 9.5H4.24936C3.41733 9.5 2.63655 9.95303 2.33149 10.7271Z" fill="#4CAF50"></path>
</svg></div><div class="label"><span class="text_bold text-color-blue">Verlustpotenziale erkennen</span></div></div><div class="label">In Blockpit Plus siehst du, welche Positionen aktuell im Minus liegen und noch innerhalb der Haltefrist sind. So kannst du die steuerliche Wirkung eines Verkaufs einschätzen, bevor du handelst.</div></div>
6. Freigrenze nicht verstanden: unnötig Steuern gezahlt
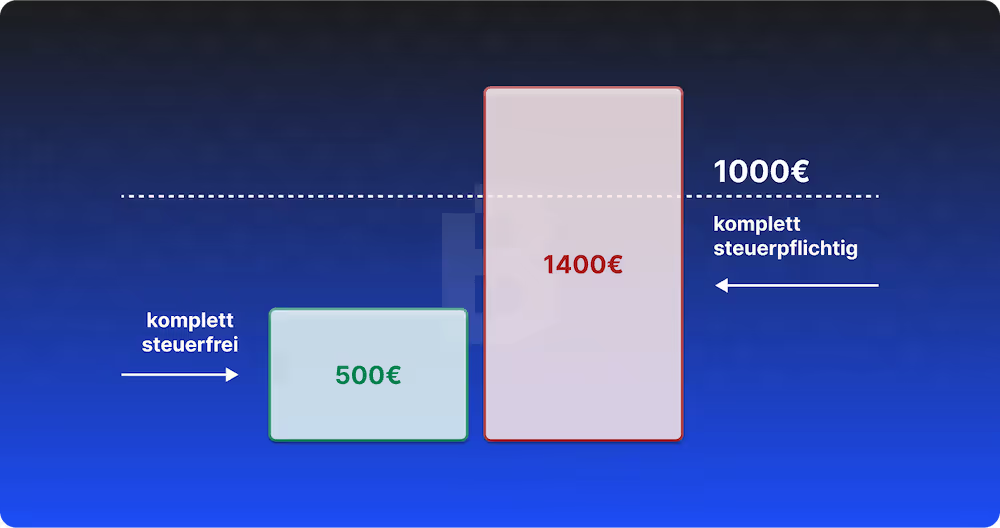
Gewinne aus privaten Veräußerungsgeschäften sind steuerfrei, wenn sie im Jahr insgesamt weniger als 1.000 Euro betragen. Ab 1.000 Euro ist der gesamte Betrag steuerpflichtig, nicht nur der Teil darüber.
Was passiert
Du verkaufst Coins und landest mit deinem Jahresgewinn knapp über der Grenze. Weil es eine Freigrenze ist und kein Freibetrag, wird nicht nur der übersteigende Teil, sondern der gesamte Gewinn versteuert.
Was dich das kostet
Beispielrechnung: Bei 999 Euro Gewinn zahlst du keine Steuer. Bei 1.000 Euro Gewinn und 42 Prozent Grenzsteuersatz zahlst du 420 Euro. Der eine zusätzliche Euro Gewinn kostet dich also effektiv 420 Euro.
So vermeidest du es
Prüf am Jahresende deinen Gesamtgewinn aus allen privaten Veräußerungsgeschäften, also auch aus Edelmetallen oder Immobilien innerhalb der Fristen. Liegt er knapp darüber, kann ein realisierter Verlust innerhalb der Haltefrist dich wieder unter die Grenze bringen. Mehr dazu im Guide zu Freibetrag und Freigrenze.
7. „Ich hab mir das Geld ja gar nicht ausgezahlt“: trotzdem steuerpflichtig
Ein Gewinn entsteht beim Verkauf oder Tausch, nicht erst, wenn du dir Geld auf dein Bankkonto überweist.
Was passiert
Du glaubst: Weil nichts auf dem Bankkonto angekommen ist, musst du auch nichts versteuern. Steuerlich zählt aber der Verkauf oder Tausch selbst. Ob der Erlös danach als Euro oder als andere Kryptowährung auf der Börse liegen bleibt, spielt keine Rolle.
Was dich das kostet
Der Gewinn bleibt steuerpflichtig, auch wenn du nie einen Cent abhebst. Hast du in einen anderen Coin getauscht und fällt dieser danach im Wert, ändert das nichts an der Steuer auf den Gewinn aus dem Tausch. Ein späterer Verlust auf den neuen Coin zählt erst, wenn du ihn realisierst.
So vermeidest du es
Behandle jeden Verkauf und jeden Tausch als steuerlich relevantes Ereignis, sobald er ausgeführt ist. Halte Zeitpunkt, Euro-Wert und Mengen jeder Transaktion fest.
Fazit: Die meisten Fehler entstehen aus fehlendem Überblick
Kaum jemand macht diese Fehler absichtlich. Meist fehlt schlicht der Überblick über Kaufzeitpunkte, Swaps und Rewards. Ein Blick in die eigene Transaktionshistorie vor dem nächsten Verkauf reicht oft schon, um einen der teuersten Fehler zu vermeiden. Auf Basis deiner vollständigen Daten erstellst du anschließend deinen Krypto-Steuerbericht.
<div class="card_body_small infobox highlight margin-bottom_medium margin-top_small"><div class="flex_horizontal gap-xxsmall margin-bottom_xxsmall"><div class="icon_small is-infobox w-embed"><svg xmlns="http://www.w3.org/2000/svg" width="24" height="24" viewBox="0 0 24 24" fill="none">
<path fill-rule="evenodd" clip-rule="evenodd" d="M5.84399 20.154H12.824C16.23 20.154 18.1558 18.2545 18.1558 15.2104C18.1558 13.4082 17.2374 11.8984 15.5584 11.2895C16.6858 10.7294 17.5732 9.48742 17.5732 7.6853C17.5732 5.12823 15.6544 3.10693 12.4882 3.10693H9.32261V6.22412H11.7686C13.0399 6.22412 13.8794 6.906 13.8794 8.07494C13.8794 9.29259 13.0399 10.0232 11.7686 10.0232H9.32261V6.22412H5.84399V20.154ZM9.32199 12.8481V16.9638H12.1284C13.4716 16.9638 14.4311 16.2088 14.4311 14.8938C14.4311 13.6274 13.5676 12.8481 12.1284 12.8481H9.32199Z" fill="#06b6d4"></path>
</svg></div><div class="label"><span class="text_bold text-color-blue">Selbst machen oder Unterstützung holen</span></div></div><div class="label">Du kannst deine Transaktionen mit Blockpit selbst erfassen, prüfen und in deinen Steuerbericht übernehmen. Wenn du die Aufbereitung nicht allein übernehmen möchtest, unterstützt dich der <a href="/de-de/expert-service">Blockpit Expert Service</a> bei Setup, Datenprüfung und Vorbereitung deines Krypto-Steuerberichts.</div></div>
Häufige Fragen
Welche Krypto-Steuerfehler sind am teuersten?
Am teuersten sind meist Fehler rund um die Haltefrist und den Tausch. Wer Coins kurz vor Ablauf der einjährigen Haltefrist verkauft, versteuert den gesamten Gewinn. Und wer Swaps für steuerfrei hält, übersieht oft hohe Gewinne, obwohl nie ein Euro geflossen ist.
Muss ich jeden Krypto-Tausch in der Steuererklärung angeben?
Ja, wenn er innerhalb der Haltefrist liegt. Jeder Tausch von einer Kryptowährung in eine andere ist steuerlich eine Veräußerung. Auch ohne Euro-Auszahlung realisierst du einen Gewinn oder Verlust, und für die erhaltene Kryptowährung beginnt eine neue Haltefrist.
Wie hoch ist die Freigrenze für Krypto-Gewinne in Deutschland?
Gewinne aus privaten Veräußerungsgeschäften bleiben steuerfrei, wenn sie im Jahr insgesamt weniger als 1.000 Euro betragen. Ab 1.000 Euro ist der gesamte Gewinn steuerpflichtig. Für Einkünfte aus Staking, Lending und anderen Leistungen gilt separat eine Freigrenze von 256 Euro.
Was passiert, wenn ich Krypto-Trades nicht dokumentiere?
Dann fehlen dir Nachweise, wenn das Finanzamt nachfragt. Ohne Kaufzeitpunkt kannst du nicht belegen, dass ein Verkauf nach Ablauf der Haltefrist steuerfrei war, und ohne Anschaffungskosten lässt sich dein Gewinn nicht korrekt berechnen. Auch Verluste kannst du nur nutzen, wenn du sie belegen kannst.
Sind Staking-Rewards erst beim Verkauf oder schon beim Erhalt steuerpflichtig?
In der Regel schon beim Zufluss. Staking- und Lending-Rewards sind sonstige Einkünfte, bewertet mit dem Euro-Wert beim Erhalt. Verkaufst du sie später innerhalb eines Jahres, wird zusätzlich die Wertveränderung seit dem Zufluss besteuert.