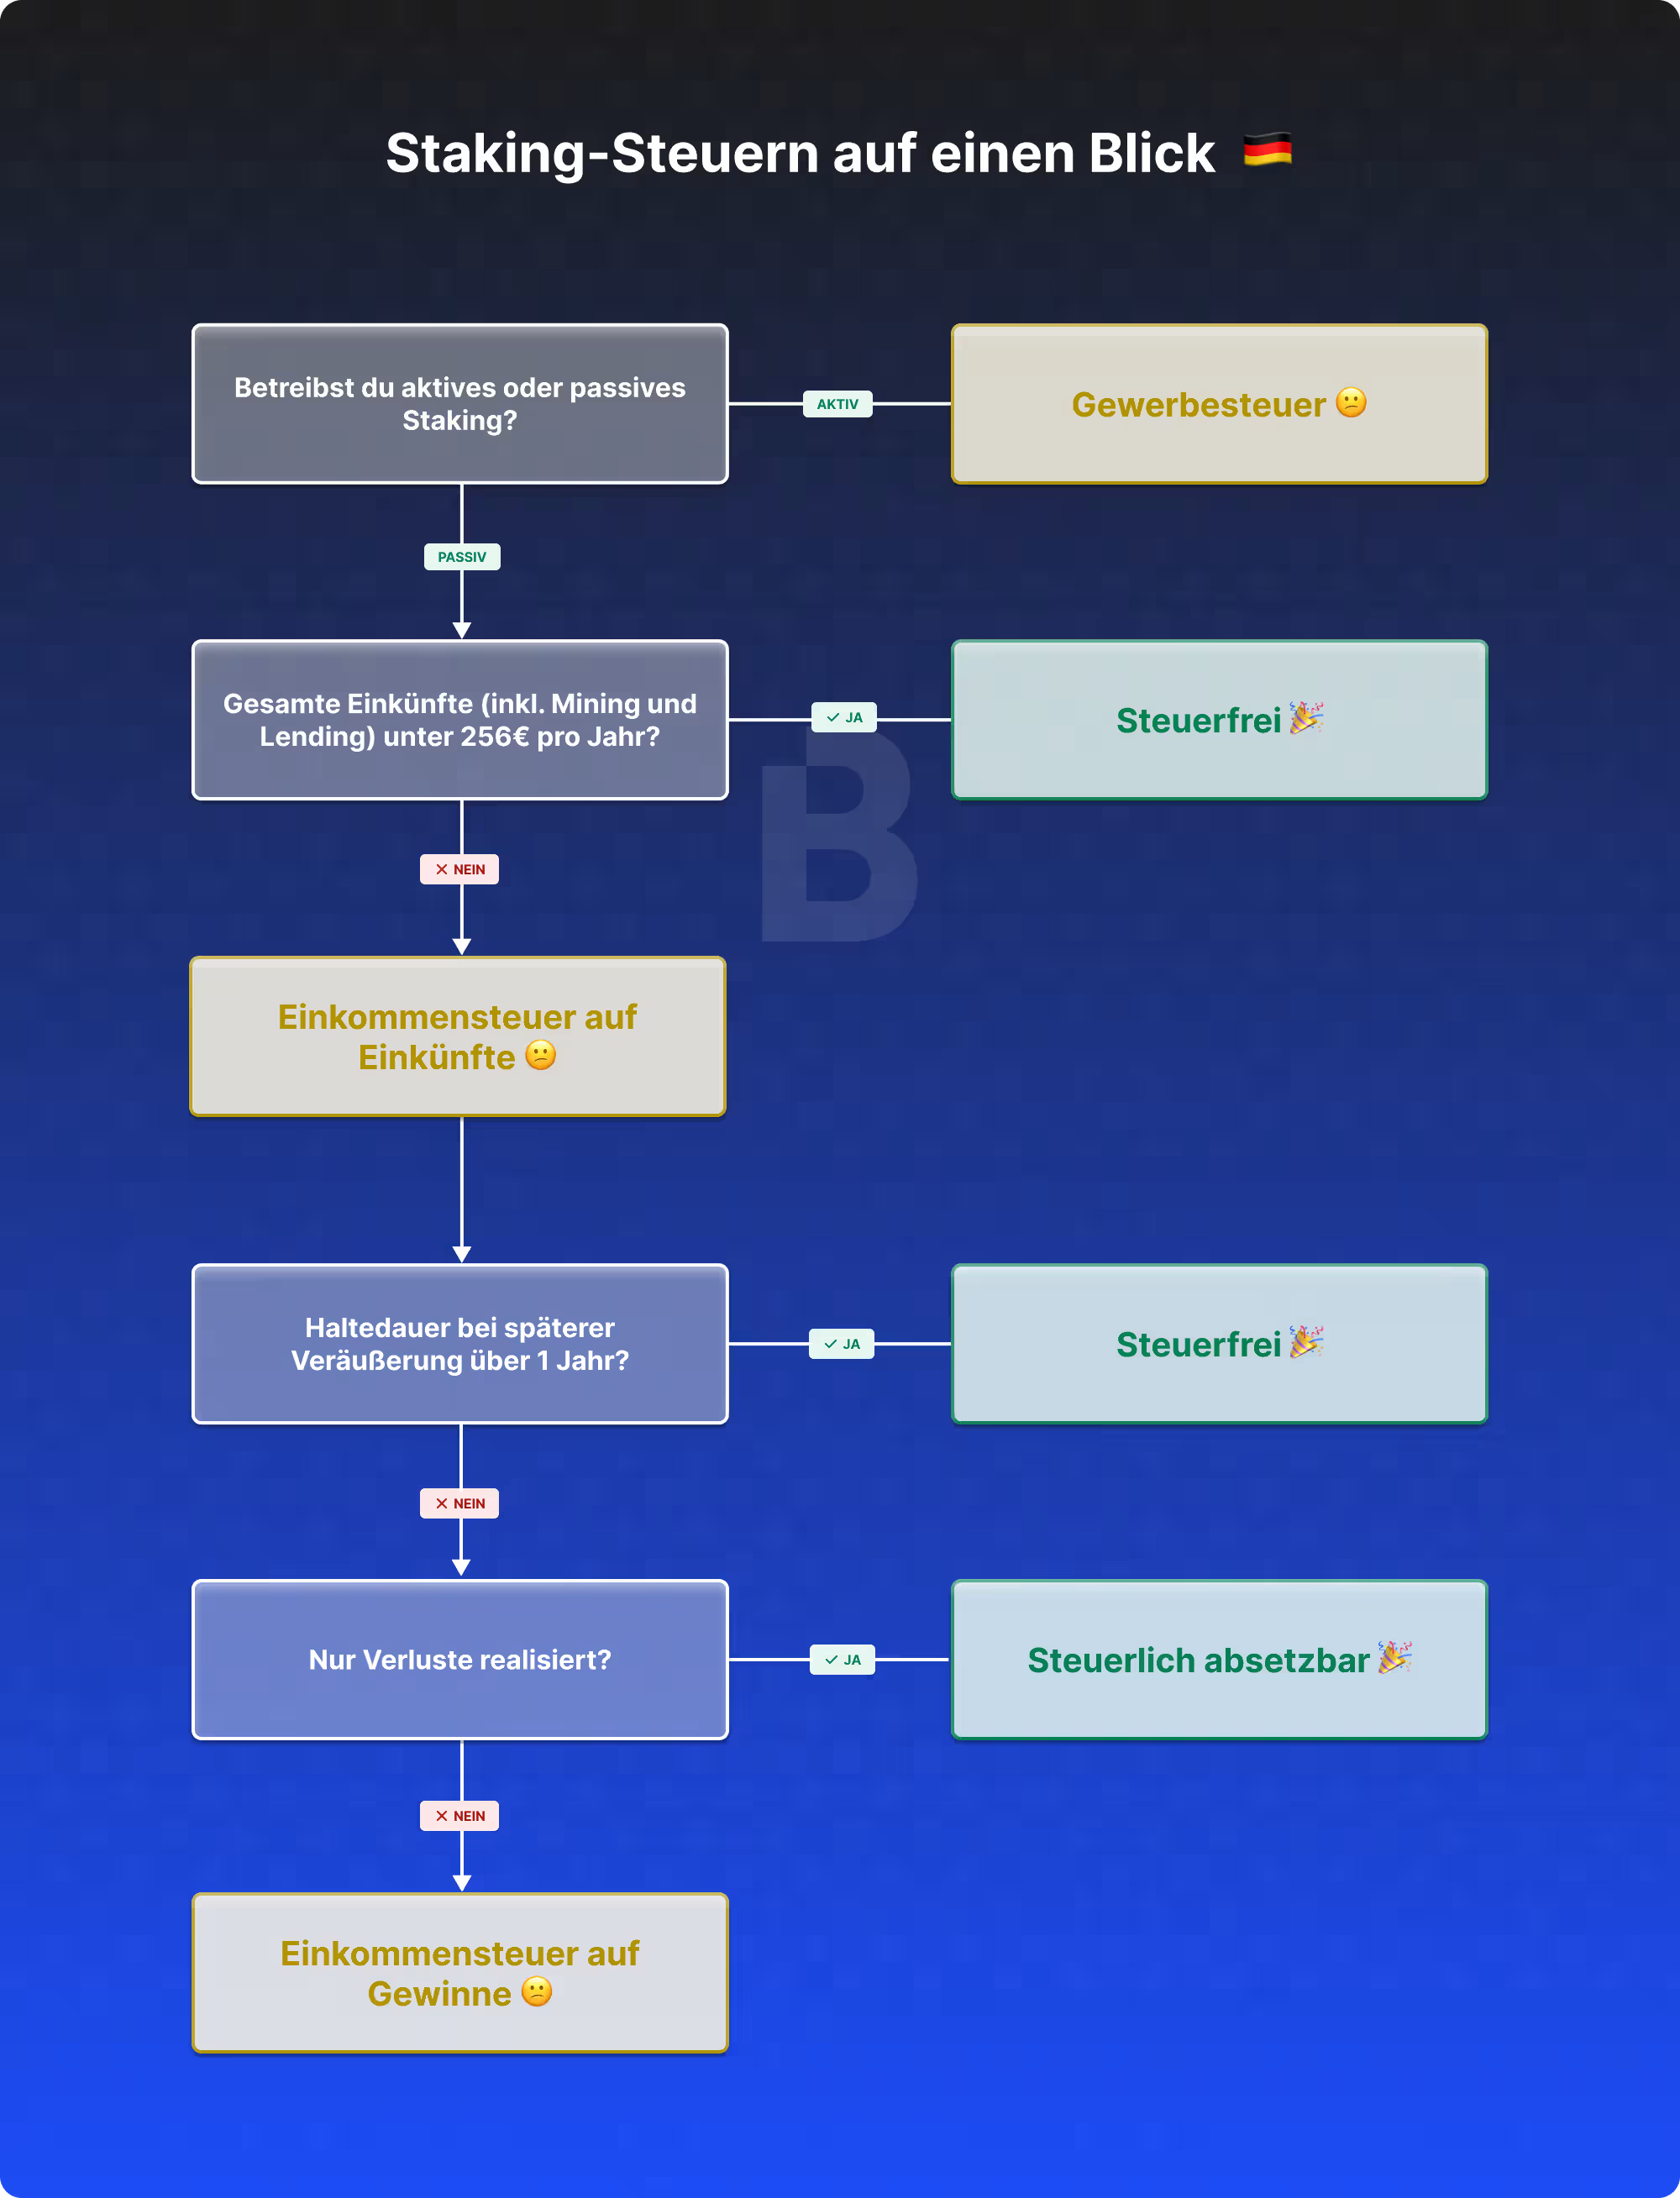
Das Bundesministerium der Finanzen (BMF) behandelt Einnahmen aus passivem Staking in der Regel als sonstige Einkünfte nach § 22 Nr. 3 EStG. Dadurch werden sie mit deinem persönlichen Einkommensteuersatz zwischen 0% und 45% versteuert.
Was das konkret für dich bedeutet, hängt unter anderem davon ab, wann du deine Rewards erhältst, welchen Wert sie zu diesem Zeitpunkt haben und was du später mit ihnen machst.
In diesem Steuerguide zeigen wir dir Schritt für Schritt, wie Staking in Deutschland besteuert wird, welche Daten du für die Berechnung brauchst und wie du mit Blockpit deinen Krypto-Steuerbericht erstellen kannst.
Wie werden Staking Rewards versteuert?
Bei passivem Staking sind steuerlich grundsätzlich zwei Vorgänge zu unterscheiden: der Erhalt der Rewards und ihr späterer Verkauf oder Tausch.
Beim Erhalt wird zunächst der Euro-Wert deiner Staking Rewards bestimmt. Dieser Wert gilt als Einnahme und grundsätzlich zugleich als Anschaffungswert der erhaltenen Kryptowährungen.
Verkaufst oder tauschst du sie später, wird anschließend nur noch die Wertveränderung seit diesem Zeitpunkt betrachtet. Derselbe Wert wird also nicht zweimal besteuert.
<figure class="block-table"><table><tr><th>Schritt</th><th>Was passiert?</th><th>Was bedeutet das für dich?</th></tr><tr><td>1 Reward erhalten</td><td>Zum Zeitpunkt des Erhalts werden Menge und Euro-Wert der Rewards bestimmt.</td><td>Der Euro-Wert wird als Einnahme erfasst und dient grundsätzlich auch als Anschaffungswert für einen späteren Verkauf.</td></tr><tr><td>2 Einkünfte berechnen</td><td>Von den Einnahmen können direkt zuordenbare Kosten abgezogen werden. Auch weitere Einkünfte aus Leistungen nach § 22 Nr. 3 EStG müssen berücksichtigt werden.</td><td>Für diese Einkünfte gilt insgesamt eine Freigrenze von 256 Euro pro Jahr.</td></tr><tr><td>3 Später verkaufen oder tauschen</td><td>Beim Verkauf oder Tausch werden Erlös, Anschaffungswert und relevante Kosten gegenübergestellt.</td><td>Für die Steuer ist grundsätzlich nur die Wertveränderung seit dem Erhalt der Rewards relevant.</td></tr><tr><td>4 Haltefrist prüfen</td><td>Entscheidend ist, wie viel Zeit zwischen dem Erhalt der Rewards und ihrem Verkauf oder Tausch vergangen ist.</td><td>Nach Ablauf der einjährigen Haltefrist ist ein privates Veräußerungsgeschäft grundsätzlich nicht mehr steuerbar.</td></tr></table></figure>
Du möchtest wissen, wie Kryptowährungen und andere Transaktionen allgemein in Deutschland versteuert werden? Das lernst du im große Steuerguide: Krypto-Steuern in Deutschland.
Welche Staking-Arten müssen unterschieden werden?
Nicht alles, was als „Staking“ angeboten wird, wird steuerlich automatisch gleich behandelt. Entscheidend ist nicht der Produktname, sondern was technisch und wirtschaftlich tatsächlich passiert.
Das BMF unterscheidet dabei vor allem zwischen passivem Staking und einer eigenen Beteiligung an der Blockerstellung. Auch bei neueren Modellen wie Liquid Staking oder Restaking kann eine genauere Prüfung notwendig sein.
<figure class="block-table"><table><tr><th>Staking-Art</th><th>Was passiert?</th><th>Steuerliche Einordnung</th><th>Worauf solltest du achten?</th></tr><tr><td>Passives Pool Staking</td><td>Du stellst deine Coins für das Staking bereit, beteiligst dich aber nicht selbst an der Blockerstellung.</td><td>Nach Auffassung des BMF regelmäßig sonstige Einkünfte nach § 22 Nr. 3 EStG.</td><td>Zeitpunkt und Wert der Rewards sowie weitere Einkünfte aus Leistungen.</td></tr><tr><td>Plattform Staking</td><td>Du erhältst Staking Rewards über eine Börse oder andere Plattform.</td><td>Kann steuerlich als passives Staking behandelt werden.</td><td>Entscheidend sind die konkrete Ausgestaltung, deine Verfügungsmöglichkeiten und die verfügbaren Transaktionsdaten.</td></tr><tr><td>Eigene Blockerstellung / Forging</td><td>Du beteiligst dich selbst aktiv an der Erstellung neuer Blöcke.</td><td>Je nach Ausgestaltung kann die Tätigkeit privat oder gewerblich sein.</td><td>Insbesondere muss geprüft werden, ob die Voraussetzungen für gewerbliche Einkünfte nach § 15 Abs. 2 EStG erfüllt sind.</td></tr><tr><td>Liquid Staking / Restaking</td><td>Du setzt Kryptowährungen ein und erhältst dafür beispielsweise einen repräsentierenden Token oder zusätzliche Rewards.</td><td>Diese Modelle werden im BMF-Schreiben von 2025 nicht ausdrücklich geregelt.</td><td>Relevant sind unter anderem die übertragenen Rechte, Gegenleistungen und die Frage, wer über die eingesetzten Assets verfügen kann.</td></tr><tr><td>Earn-Produkte</td><td>Eine Plattform zahlt dir Erträge, die als „Earn“, „Rewards“ oder ähnlich bezeichnet werden.</td><td>Das bedeutet nicht automatisch, dass es sich steuerlich um Staking handelt.</td><td>Entscheidend ist, was hinter dem Produkt steckt, zum Beispiel Staking, Lending oder eine andere Form der Nutzungsüberlassung.</td></tr></table></figure>
Wann gelten Staking Rewards als erhalten?
Für die Steuer ist wichtig, wann dir deine Staking Rewards zugerechnet werden. Dieser Zeitpunkt bestimmt unter anderem, mit welchem Euro-Wert die Rewards erfasst werden.
Das BMF erlaubt hier eine Vereinfachung: Unterjährig kann grundsätzlich der Zeitpunkt verwendet werden, an dem die Rewards in deine Wallet eingebucht oder von dir geclaimt werden.
Rewards, die bis zum Jahresende noch nicht geclaimt wurden, können nach Auffassung des BMF trotzdem bereits steuerlich zu berücksichtigen sein. Spätestens zum Ende des Kalenderjahres müssen sie daher in die Betrachtung einbezogen werden.
Claiming und steuerlicher Zufluss sind also nicht zwangsläufig dasselbe.
<div class="card_body_small infobox yellow margin-bottom_medium margin-top_small"><div class="flex_horizontal gap-xxsmall margin-bottom_xxsmall"><div class="icon_small is-infobox w-embed"><svg xmlns="http://www.w3.org/2000/svg" width="24" height="24" viewBox="0 0 24 24" fill="none">
<path d="M11.25 4.53286C9.73455 3.56279 7.93246 3 6 3C4.86178 3 3.76756 3.19535 2.75007 3.55499C2.45037 3.66091 2.25 3.94425 2.25 4.26212V18.5121C2.25 18.7556 2.36818 18.9839 2.56696 19.1245C2.76574 19.265 3.02039 19.3004 3.24993 19.2192C4.10911 18.9156 5.03441 18.75 6 18.75C7.99502 18.75 9.82325 19.4573 11.25 20.6357V4.53286Z" fill="#ff9800"></path>
<path d="M12.75 20.6357C14.1768 19.4573 16.005 18.75 18 18.75C18.9656 18.75 19.8909 18.9156 20.7501 19.2192C20.9796 19.3004 21.2343 19.265 21.433 19.1245C21.6318 18.9839 21.75 18.7556 21.75 18.5121V4.26212C21.75 3.94425 21.5496 3.66091 21.2499 3.55499C20.2324 3.19535 19.1382 3 18 3C16.0675 3 14.2655 3.56279 12.75 4.53286V20.6357Z" fill="#ff9800"></path>
</svg>
</div><div class="label"><span class="text_bold text-color-blue">Vereinfachungsregel des BMF</span></div></div><div class="label">Die Vereinfachungsregel aus Rz. 48a hilft dabei, einen praktikablen Zeitpunkt für die steuerliche Erfassung festzulegen. Bei ungewöhnlichen Sperrfristen, fehlender Verfügungsmöglichkeit oder komplexen Staking-Protokollen kann trotzdem eine individuelle Prüfung notwendig sein.</div></div>
Staking-Transaktionen mit Blockpit prüfen
Bei vielen Staking Rewards wird schnell unübersichtlich, wann welche Coins eingegangen sind und welchen Wert sie zu diesem Zeitpunkt hatten.
Die Blockpit Krypto-Steuerplattform hilft dir dabei, deine Transaktionen zu importieren, zu klassifizieren und für die Steuer aufzubereiten. Du kannst deinen Krypto-Steuerbericht anschließend selbst erstellen oder deine Daten im Rahmen des Blockpit Expert Service prüfen lassen.
Die steuerliche Einordnung selbst hängt jedoch immer davon ab, was bei der jeweiligen Transaktion tatsächlich passiert ist. Deshalb solltest du insbesondere bei komplexeren Staking-Modellen die zugrunde liegenden Daten und Annahmen prüfen.
Wie wird der Euro-Wert der Staking Rewards berechnet?
Für die Steuer müssen deine Staking Rewards zunächst in Euro bewertet werden. Dafür wird die Anzahl der erhaltenen Token mit ihrem maßgeblichen Marktwert zum Zeitpunkt des Erhalts multipliziert.
Wichtig ist, dass du dabei eine nachvollziehbare und möglichst einheitliche Methode verwendest. Das betrifft sowohl die Kursquelle als auch den verwendeten Zeitpunkt. Das BMF nennt beispielsweise Kurse von Handelsplattformen oder webbasierten Kurslisten als mögliche Grundlage. Unter bestimmten Voraussetzungen können auch einheitlich ermittelte Tageskurse verwendet werden.
Kosten, die direkt mit deinen Staking-Einnahmen zusammenhängen, können zusätzlich relevant sein und sollten separat dokumentiert werden. Ob und in welcher Höhe sie steuerlich berücksichtigt werden können, hängt vom jeweiligen Einzelfall ab.
Auch hier steht dir Blockpit aktiv zur Seite: mit mehr als 15 Jahren historischen Preisdaten für zehntausende Kryptowährungen und Assets, sowie der Verbuchung von Fees lässt sich auch Jahre später noch nachvollziehen, wann welcher Wert zugeflossen ist.
Rechenbeispiel: Staking Rewards und Einkommensteuer
Angenommen, du erhältst innerhalb eines Kalenderjahres insgesamt 0,1 ETH aus passivem Staking. Zum maßgeblichen Zeitpunkt liegt der Marktwert bei 3.000 Euro pro ETH. Zusätzlich fallen 20 Euro direkt zuordenbare Kosten an. Weitere Einkünfte aus Leistungen nach § 22 Nr. 3 EStG hast du nicht.
<figure class="block-table"><table><tr><th>Rechnung</th><th>Ergebnis</th></tr><tr><td>0,1 ETH × 3.000 Euro</td><td>300 Euro Einnahmen</td></tr><tr><td>300 Euro − 20 Euro Kosten</td><td>280 Euro Einkünfte</td></tr><tr><td>Prüfung der Freigrenze</td><td>280 Euro liegen über der 256-Euro-Freigrenze.</td></tr><tr><td>Vereinfachte Steuer bei 35 % Grenzsteuersatz</td><td>98 Euro</td></tr></table></figure>
Die Freigrenze ist in diesem Beispiel überschritten. Deshalb werden nicht nur die 24 Euro oberhalb der Grenze steuerpflichtig. Grundsätzlich sind die gesamten 280 Euro zu versteuern.
Die tatsächliche Steuer kann davon abweichen. Sie hängt unter anderem von deinem persönlichen Steuersatz und deinen weiteren Einkünften ab. Solidaritätszuschlag, Kirchensteuer und weitere persönliche Faktoren sind in diesem vereinfachten Beispiel nicht berücksichtigt.
Mehr dazu: Wie hoch ist die Steuer auf Kryptowährungen?
Wie funktioniert die 256-Euro-Freigrenze?
Für Einkünfte aus Leistungen nach § 22 Nr. 3 EStG gilt eine Freigrenze von 256 Euro pro Kalenderjahr.
Der entscheidende Punkt: Eine Freigrenze funktioniert anders als ein Freibetrag. Sobald du die Grenze erreichst oder überschreitest, kann der gesamte Betrag steuerpflichtig werden und nicht nur der Teil oberhalb von 256 Euro.
Mehr Informationen: Freibetrag & Freigrenze für Kryptowährungen
<figure class="block-table"><table><tr><th>Einkünfte im Kalenderjahr</th><th>Steuerliche Folge</th></tr><tr><td>255,99 Euro</td><td>Die Einkünfte liegen unter der Freigrenze.</td></tr><tr><td>256 Euro</td><td>Die Freigrenze greift nicht mehr.</td></tr><tr><td>Mehr als 256 Euro</td><td>Grundsätzlich kann der gesamte Betrag steuerpflichtig sein.</td></tr></table></figure>
Dabei solltest du nicht nur deine Staking Rewards betrachten. Für die 256-Euro-Grenze werden alle relevanten Einkünfte aus Leistungen nach § 22 Nr. 3 EStG zusammen betrachtet.
Auch ein bewusstes Aufschieben des Claimings ist keine verlässliche Möglichkeit, den steuerlichen Zeitpunkt zu verschieben. Wie zuvor beschrieben, können Rewards nach Auffassung des BMF auch ohne vorheriges Claiming bereits steuerlich zu berücksichtigen sein.
<div class="card_body_small infobox red margin-bottom_medium margin-top_small"><div class="flex_horizontal gap-xxsmall margin-bottom_xxsmall"><div class="icon_small is-infobox w-embed"><svg xmlns="http://www.w3.org/2000/svg" width="24" height="24" viewBox="0 0 24 24" fill="none">
<path d="M10.5 1.875C10.5 1.25368 11.0037 0.75 11.625 0.75C12.2463 0.75 12.75 1.25368 12.75 1.875V10.0938C13.2674 10.2561 13.7708 10.4757 14.25 10.7527V3.375C14.25 2.75368 14.7537 2.25 15.375 2.25C15.9963 2.25 16.5 2.75368 16.5 3.375V14.3122C15.0821 14.5501 13.8891 15.451 13.2506 16.6852C14.4554 16.0866 15.8134 15.75 17.25 15.75C17.6642 15.75 18 15.4142 18 15V12.75L18 12.7336C18.0042 11.8771 18.3339 11.0181 18.9885 10.3635C19.4278 9.92417 20.1402 9.92417 20.5795 10.3635C21.0188 10.8028 21.0188 11.5152 20.5795 11.9545C20.361 12.173 20.2514 12.4567 20.25 12.7445L20.25 12.75L20.25 15.75H20.2454C20.1863 17.2558 19.5623 18.6877 18.4926 19.7574L16.7574 21.4926C15.6321 22.6179 14.106 23.25 12.5147 23.25H10.5C6.35786 23.25 3 19.8921 3 15.75V6.375C3 5.75368 3.50368 5.25 4.125 5.25C4.74632 5.25 5.25 5.75368 5.25 6.375V11.8939C5.71078 11.4421 6.2154 11.0617 6.75 10.7527V3.375C6.75 2.75368 7.25368 2.25 7.875 2.25C8.49632 2.25 9 2.75368 9 3.375V9.90069C9.49455 9.80023 9.99728 9.75 10.5 9.75V1.875Z" fill="#FF6B6B"></path>
</svg>
</div><div class="label"><span class="text_bold text-color-blue">Freigrenzen nicht verwechseln</span></div></div><div class="label">Für unterschiedliche Krypto-Einkünfte können unterschiedliche Freigrenzen gelten. Die 256-Euro-Grenze betrifft Einkünfte aus Leistungen nach § 22 Nr. 3 EStG. Für private Veräußerungsgeschäfte nach § 23 EStG gilt dagegen eine separate Freigrenze von 1.000 Euro. Wird die jeweilige Grenze erreicht, liegt der Betrag nicht mehr darunter.</div></div>
Was passiert beim späteren Verkauf der Rewards?
Auch beim späteren Verkauf oder Tausch deiner Staking Rewards kann Steuer anfallen. Nach Auffassung des BMF gelten durch passives Staking erhaltene Kryptowährungen als entgeltlich erworben. Deshalb kann ein Verkauf innerhalb der Haltefrist als privates Veräußerungsgeschäft nach § 23 EStG gelten.
Für die Berechnung wird grundsätzlich der Euro-Wert verwendet, der bereits beim Erhalt der Rewards angesetzt wurde. Dieser Wert gilt als Anschaffungskosten.
Die Rechnung ist damit relativ einfach:
Verkaufspreis − Anschaffungskosten − relevante Kosten = Gewinn oder Verlust
Verkaufst oder tauschst du die Rewards innerhalb eines Jahres, kann der daraus entstandene Gewinn steuerpflichtig sein. Nach Ablauf der einjährigen Haltefrist ist der Verkauf nicht mehr als privates Veräußerungsgeschäft steuerbar.
Zusätzlich gilt für private Veräußerungsgeschäfte eine Freigrenze von 1.000 Euro pro Kalenderjahr. Dabei werden nicht nur Gewinne aus Staking Rewards betrachtet, sondern deine Gewinne aus allen privaten Veräußerungsgeschäften des Jahres zusammengerechnet.
Rechenbeispiel: Verkauf innerhalb der Einjahresfrist
Wir führen das vorherige Beispiel weiter: Deine 0,1 ETH hatten beim Erhalt einen Wert von 300 Euro. Acht Monate später verkaufst du sie für 420 Euro. Verkaufskosten lassen wir zur Vereinfachung außen vor.
<figure class="block-table"><table><tr><th>Rechnung</th><th>Betrag</th></tr><tr><td>Verkaufserlös</td><td>420 Euro</td></tr><tr><td>− Anschaffungskosten</td><td>300 Euro</td></tr><tr><td>Veräußerungsgewinn</td><td>120 Euro</td></tr></table></figure>
Die ursprünglichen 300 Euro werden beim Verkauf nicht noch einmal als Gewinn versteuert. Für den Verkauf ist nur die Wertsteigerung von 120 Euro relevant.
Ob darauf tatsächlich Steuer anfällt, hängt von deinen gesamten privaten Veräußerungsgewinnen im Kalenderjahr ab. Liegt deren Summe unter 1.000 Euro, bleiben sie nach § 23 Abs. 3 Satz 5 EStG steuerfrei.
Rechenbeispiel: Was passiert bei einem Kursverlust?
Ein späterer Kursverlust funktioniert steuerlich genauso getrennt.
Angenommen, deine Rewards sind beim Erhalt 1.000 Euro wert. Du verkaufst sie innerhalb eines Jahres später für nur noch 100 Euro. Dadurch entsteht beim Verkauf ein Verlust von 900 Euro.
Die bereits beim Erhalt angesetzten Einkünfte von 1.000 Euro werden dadurch allerdings nicht rückwirkend reduziert. Der Verlust aus dem späteren Verkauf wird separat nach den Regeln für private Veräußerungsgeschäfte behandelt.
Wichtig ist außerdem: Ein Kursverlust allein reicht nicht aus. Steuerlich relevant wird der Verlust erst, wenn du die Kryptowährung tatsächlich verkaufst oder tauschst.
<div class="card_body_small infobox green margin-bottom_medium margin-top_small"><div class="flex_horizontal gap-xxsmall margin-bottom_xxsmall"><div class="icon_small is-infobox w-embed"><svg xmlns="http://www.w3.org/2000/svg" width="24" height="24" viewBox="0 0 24 24" fill="none">
<path d="M7.49281 18.5C7.06823 18.5 6.67296 18.2635 6.51759 17.8684C6.18349 17.0187 6 16.0933 6 15.125C6 13.3759 6.59874 11.7667 7.60244 10.491C7.75335 10.2993 7.97456 10.1821 8.20214 10.094C8.67496 9.91091 9.09254 9.57968 9.4141 9.16967C10.1873 8.18384 11.1617 7.3634 12.2755 6.77021C12.9977 6.38563 13.6243 5.81428 13.9281 5.05464C14.1408 4.5231 14.25 3.95587 14.25 3.38338V2.75C14.25 2.33579 14.5858 2 15 2C16.2426 2 17.25 3.00736 17.25 4.25C17.25 5.40163 16.9904 6.49263 16.5266 7.46771C16.261 8.02604 16.6336 8.75 17.2519 8.75H20.3777C21.4044 8.75 22.3233 9.44399 22.432 10.4649C22.4769 10.8871 22.5 11.3158 22.5 11.75C22.5 14.5976 21.5081 17.2136 19.851 19.2712C19.4634 19.7525 18.8642 20 18.2462 20H14.2302C13.7466 20 13.2661 19.922 12.8072 19.7691L9.69278 18.7309C9.23393 18.578 8.75342 18.5 8.26975 18.5H7.49281Z" fill="#4CAF50"></path>
<path d="M2.33149 10.7271C1.79481 12.0889 1.5 13.5725 1.5 15.125C1.5 16.3451 1.68208 17.5226 2.02056 18.632C2.27991 19.482 3.10418 20 3.99289 20H4.90067C5.3462 20 5.62137 19.5017 5.42423 19.1022C4.83248 17.9029 4.5 16.5528 4.5 15.125C4.5 13.4168 4.97588 11.8198 5.8023 10.4593C6.0473 10.0559 5.77404 9.5 5.30212 9.5H4.24936C3.41733 9.5 2.63655 9.95303 2.33149 10.7271Z" fill="#4CAF50"></path>
</svg></div><div class="label"><span class="text_bold text-color-blue">Steuer auf den Zugangswert einplanen</span></div></div><div class="label">Plane die mögliche Einkommensteuer auf Basis des Zugangswerts ein. Ein späterer Kursrückgang ändert die Besteuerung des Zugangs nicht rückwirkend.</div></div>
Verlängert Staking die Haltefrist auf zehn Jahre?
Für viele Anleger ist hier vor allem eine Frage wichtig: Werden aus der üblichen einjährigen Haltefrist durch Staking plötzlich zehn Jahre?
Nach Auffassung des BMF ist das bei Currency beziehungsweise Payment Token nicht der Fall. Die im Gesetz enthaltene Zehnjahresregel wird auf diese Token laut BMF-Schreiben nicht angewendet.
Für Staking Rewards beginnt die einjährige Haltefrist mit dem jeweiligen Erwerb beziehungsweise Zugang der erhaltenen Kryptowährungen. Verkaufst du diese nach Ablauf eines Jahres, liegt kein steuerbares privates Veräußerungsgeschäft mehr vor.
Davon zu unterscheiden sind Kryptowährungen im Betriebsvermögen. Für sie gelten andere steuerliche Regeln.
Passives Staking, Validatoren und Gewerbe
Passives Staking ist steuerlich von einer eigenen Beteiligung an der Blockerstellung zu unterscheiden.
Wenn du lediglich Coins für Staking bereitstellst oder delegierst, liegt ein anderer Fall vor als beim Betrieb eines eigenen Validators oder einer Node mit aktiver Beteiligung an der Blockerstellung.
Mining oder Forging kann nach Auffassung des BMF je nach Ausgestaltung privat oder gewerblich sein. Eine eigene Node führt dabei nicht automatisch zu gewerblichen Einkünften. Entscheidend ist, wie die Tätigkeit tatsächlich organisiert ist und ob die Voraussetzungen für einen Gewerbebetrieb nach § 15 Abs. 2 EStG erfüllt sind.
Wird die Tätigkeit als gewerblich eingestuft, können sich unter anderem andere Regeln für Gewinnermittlung, Dokumentation und spätere Veräußerungen ergeben.
<div class="card_body_small infobox red margin-bottom_medium margin-top_small"><div class="flex_horizontal gap-xxsmall margin-bottom_xxsmall"><div class="icon_small is-infobox w-embed"><svg xmlns="http://www.w3.org/2000/svg" width="24" height="24" viewBox="0 0 24 24" fill="none">
<path d="M10.5 1.875C10.5 1.25368 11.0037 0.75 11.625 0.75C12.2463 0.75 12.75 1.25368 12.75 1.875V10.0938C13.2674 10.2561 13.7708 10.4757 14.25 10.7527V3.375C14.25 2.75368 14.7537 2.25 15.375 2.25C15.9963 2.25 16.5 2.75368 16.5 3.375V14.3122C15.0821 14.5501 13.8891 15.451 13.2506 16.6852C14.4554 16.0866 15.8134 15.75 17.25 15.75C17.6642 15.75 18 15.4142 18 15V12.75L18 12.7336C18.0042 11.8771 18.3339 11.0181 18.9885 10.3635C19.4278 9.92417 20.1402 9.92417 20.5795 10.3635C21.0188 10.8028 21.0188 11.5152 20.5795 11.9545C20.361 12.173 20.2514 12.4567 20.25 12.7445L20.25 12.75L20.25 15.75H20.2454C20.1863 17.2558 19.5623 18.6877 18.4926 19.7574L16.7574 21.4926C15.6321 22.6179 14.106 23.25 12.5147 23.25H10.5C6.35786 23.25 3 19.8921 3 15.75V6.375C3 5.75368 3.50368 5.25 4.125 5.25C4.74632 5.25 5.25 5.75368 5.25 6.375V11.8939C5.71078 11.4421 6.2154 11.0617 6.75 10.7527V3.375C6.75 2.75368 7.25368 2.25 7.875 2.25C8.49632 2.25 9 2.75368 9 3.375V9.90069C9.49455 9.80023 9.99728 9.75 10.5 9.75V1.875Z" fill="#FF6B6B"></path>
</svg>
</div><div class="label"><span class="text_bold text-color-blue">Validator-Tätigkeiten gesondert prüfen</span></div></div><div class="label">Die 256-Euro-Freigrenze und die einjährige Haltefrist für private Anleger lassen sich nicht automatisch auf den Betrieb eines eigenen Validators oder einer Node übertragen. Vor allem bei größeren Beträgen sollte die konkrete Tätigkeit steuerlich geprüft werden.</div></div>
Ethereum, Solana, Liquid Staking und Earn-Produkte
Bei klassischem passivem Staking auf Netzwerken wie Ethereum oder Solana bleibt die steuerliche Prüfung ähnlich: Wann erhältst du deine Rewards, wann kannst du darüber verfügen, welchen Euro-Wert haben sie zu diesem Zeitpunkt und was passiert bei einem späteren Verkauf?
Viele kleine Reward-Zahlungen können die Dokumentation deutlich aufwendiger machen. An der steuerlichen Einordnung ändert die Häufigkeit der Ausschüttungen allein jedoch nichts.
Bei Produkten rund um Bitcoin oder XRP ist besondere Aufmerksamkeit nötig. Beide Netzwerke nutzen kein natives Proof of Stake im hier beschriebenen Sinn. Wird ein Produkt trotzdem als „Staking“ oder „Earn“ beworben, kann dahinter beispielsweise Lending oder eine andere Form der Nutzungsüberlassung stecken.
Noch komplexer können Liquid Staking, Restaking und DeFi-Modelle sein. Dazu gehören beispielsweise stETH, Wrapped Token oder Konstruktionen mit zusätzlichen Rewards.
Das BMF-Schreiben vom 6. März 2025 regelt solche Modelle nicht ausdrücklich. Deshalb muss genauer betrachtet werden, was technisch und wirtschaftlich passiert: Werden Token übertragen? Erhältst du einen neuen Token? Steigt dessen Wert? Gibt es Rebasing oder zusätzliche Rewards? Und wer kann währenddessen über die ursprünglichen Assets verfügen?
Bei komplexeren Protokollen oder größeren Beträgen kann eine individuelle steuerliche Prüfung sinnvoll sein.
<div class="card_body_small infobox margin-bottom_medium margin-top_small"><div class="flex_horizontal-copy gap-xxsmall margin-bottom_xxsmall"><div class="icon_small is-infobox w-embed"><svg xmlns="http://www.w3.org/2000/svg" width="24" height="24" viewBox="0 0 24 24" fill="none">
<path fill-rule="evenodd" clip-rule="evenodd" d="M2.25 12C2.25 6.61522 6.61522 2.25 12 2.25C17.3848 2.25 21.75 6.61522 21.75 12C21.75 17.3848 17.3848 21.75 12 21.75C6.61522 21.75 2.25 17.3848 2.25 12ZM10.9562 10.5584C12.1025 9.98533 13.3931 11.0206 13.0823 12.2639L12.3733 15.0999L12.4148 15.0792C12.7852 14.894 13.2357 15.0441 13.421 15.4146C13.6062 15.7851 13.4561 16.2356 13.0856 16.4208L13.0441 16.4416C11.8979 17.0147 10.6072 15.9794 10.9181 14.7361L11.6271 11.9001L11.5856 11.9208C11.2151 12.1061 10.7646 11.9559 10.5793 11.5854C10.3941 11.2149 10.5443 10.7644 10.9148 10.5792L10.9562 10.5584ZM12 9C12.4142 9 12.75 8.66421 12.75 8.25C12.75 7.83579 12.4142 7.5 12 7.5C11.5858 7.5 11.25 7.83579 11.25 8.25C11.25 8.66421 11.5858 9 12 9Z" fill="#1A73E8"></path>
</svg></div><div class="label"><span class="text_bold text-color-blue">Der Produktname sagt wenig über die Steuer aus</span></div></div><div class="label">Nur weil eine Börse oder ein Protokoll ein Produkt als „Staking“ bezeichnet, wird es steuerlich nicht automatisch wie passives Staking behandelt. Entscheidend ist, was mit deinen Kryptowährungen tatsächlich passiert.</div></div>
Staking in der Steuererklärung: Welche Unterlagen brauchst du?
Staking Rewards gehören in Deutschland in die Einkommensteuererklärung. Für das Steuerjahr 2025 werden Einnahmen aus passivem Staking in ELSTER in der Anlage SO im Bereich „Leistungen“ erfasst. Verkaufst oder tauschst du deine Rewards innerhalb der einjährigen Haltefrist, kann zusätzlich ein Eintrag bei den privaten Veräußerungsgeschäften notwendig sein.
Welche Zeilen dafür relevant sind, hängt vom jeweiligen Steuerjahr ab. Für 2025 betrifft passives Staking in der Anlage SO die Zeilen 14 bis 21.
Hier zeigen wir dir genau wie es geht: Kryptowährungen richtig in die Steuererklärung eintragen
Damit deine Berechnung nachvollziehbar bleibt, solltest du für deine Staking Rewards insbesondere folgende Informationen dokumentieren:
- Datum bzw. steuerlich relevanter Zeitpunkt des Erhalts
- Token und erhaltene Menge
- Euro-Wert zum Zeitpunkt des Erhalts
- verwendete Kursquelle und Bewertungsmethode
- Wallet, Börse oder Plattform
- Art des Staking-Vorgangs
- Claiming- und gegebenenfalls Jahresenddaten
- direkt zuordenbare Kosten
- spätere Verkäufe oder Tausche der Rewards
Diese Daten musst du nicht automatisch mit der Steuererklärung einreichen. Das Finanzamt kann jedoch Nachweise und weitere Informationen zu deiner Berechnung anfordern.
<div class="card_body_small infobox green margin-bottom_medium margin-top_small"><div class="flex_horizontal gap-xxsmall margin-bottom_xxsmall"><div class="icon_small is-infobox w-embed"><svg xmlns="http://www.w3.org/2000/svg" width="24" height="24" viewBox="0 0 24 24" fill="none">
<path d="M7.49281 18.5C7.06823 18.5 6.67296 18.2635 6.51759 17.8684C6.18349 17.0187 6 16.0933 6 15.125C6 13.3759 6.59874 11.7667 7.60244 10.491C7.75335 10.2993 7.97456 10.1821 8.20214 10.094C8.67496 9.91091 9.09254 9.57968 9.4141 9.16967C10.1873 8.18384 11.1617 7.3634 12.2755 6.77021C12.9977 6.38563 13.6243 5.81428 13.9281 5.05464C14.1408 4.5231 14.25 3.95587 14.25 3.38338V2.75C14.25 2.33579 14.5858 2 15 2C16.2426 2 17.25 3.00736 17.25 4.25C17.25 5.40163 16.9904 6.49263 16.5266 7.46771C16.261 8.02604 16.6336 8.75 17.2519 8.75H20.3777C21.4044 8.75 22.3233 9.44399 22.432 10.4649C22.4769 10.8871 22.5 11.3158 22.5 11.75C22.5 14.5976 21.5081 17.2136 19.851 19.2712C19.4634 19.7525 18.8642 20 18.2462 20H14.2302C13.7466 20 13.2661 19.922 12.8072 19.7691L9.69278 18.7309C9.23393 18.578 8.75342 18.5 8.26975 18.5H7.49281Z" fill="#4CAF50"></path>
<path d="M2.33149 10.7271C1.79481 12.0889 1.5 13.5725 1.5 15.125C1.5 16.3451 1.68208 17.5226 2.02056 18.632C2.27991 19.482 3.10418 20 3.99289 20H4.90067C5.3462 20 5.62137 19.5017 5.42423 19.1022C4.83248 17.9029 4.5 16.5528 4.5 15.125C4.5 13.4168 4.97588 11.8198 5.8023 10.4593C6.0473 10.0559 5.77404 9.5 5.30212 9.5H4.24936C3.41733 9.5 2.63655 9.95303 2.33149 10.7271Z" fill="#4CAF50"></path>
</svg></div><div class="label"><span class="text_bold text-color-blue">Eine saubere Datengrundlage spart später Arbeit</span></div></div><div class="label">Gerade bei regelmäßigen Staking Rewards entstehen schnell Hunderte einzelne Transaktionen. Eine konsistente Bewertung und vollständige Historie machen die spätere Steuerberechnung deutlich einfacher und nachvollziehbarer.</div></div>
Staking-Steuern mit Blockpit einfach berechnen
Genau hier spielt Blockpit seine Stärke aus.
Statt einzelne Rewards, Kurse, Wallets und spätere Verkäufe manuell in Tabellen zusammenzuführen, kannst du deine Börsen, Wallets und unterstützten Blockchains direkt mit Blockpit verbinden. Staking Rewards werden anhand der verfügbaren Transaktionsdaten importiert und als eigene Transaktionen in deiner Historie abgebildet.
Blockpit hilft dir dabei, den steuerlich relevanten Wert deiner Rewards zu erfassen, Anschaffungskosten nachzuhalten und spätere Verkäufe oder Tausche mit den ursprünglichen Transaktionen zu verknüpfen. Auch Haltefristen und daraus entstehende Gewinne oder Verluste lassen sich so über deine gesamte Transaktionshistorie hinweg nachvollziehen.
Besonders bei regelmäßigem Staking ist das ein großer Vorteil: Aus vielen einzelnen Blockchain-Transaktionen entsteht eine strukturierte steuerliche Auswertung, die du prüfen und anschließend für deinen Krypto-Steuerbericht verwenden kannst.
Sind Daten unvollständig oder Transaktionen nicht eindeutig, kannst du sie direkt in Blockpit prüfen und korrigieren. So behältst du auch bei mehreren Wallets, Börsen und Staking-Anbietern eine konsistente Historie.
<div class="card_body_small infobox highlight margin-bottom_medium margin-top_small"><div class="flex_horizontal gap-xxsmall margin-bottom_xxsmall"><div class="icon_small is-infobox w-embed"><svg xmlns="http://www.w3.org/2000/svg" width="24" height="24" viewBox="0 0 24 24" fill="none">
<path fill-rule="evenodd" clip-rule="evenodd" d="M5.84399 20.154H12.824C16.23 20.154 18.1558 18.2545 18.1558 15.2104C18.1558 13.4082 17.2374 11.8984 15.5584 11.2895C16.6858 10.7294 17.5732 9.48742 17.5732 7.6853C17.5732 5.12823 15.6544 3.10693 12.4882 3.10693H9.32261V6.22412H11.7686C13.0399 6.22412 13.8794 6.906 13.8794 8.07494C13.8794 9.29259 13.0399 10.0232 11.7686 10.0232H9.32261V6.22412H5.84399V20.154ZM9.32199 12.8481V16.9638H12.1284C13.4716 16.9638 14.4311 16.2088 14.4311 14.8938C14.4311 13.6274 13.5676 12.8481 12.1284 12.8481H9.32199Z" fill="#06b6d4"></path>
</svg></div><div class="label"><span class="text_bold text-color-blue">Von Staking Rewards zum Krypto-Steuerbericht</span></div></div><div class="label">Blockpit verbindet Import, Klassifizierung, Bewertung, Haltefristen und Steuerberechnung in einer Plattform. So werden aus komplexen Staking-Daten nachvollziehbare Ergebnisse für deinen Krypto-Steuerbericht.</div></div>
Du möchtest dich nicht selbst um die Aufbereitung deiner Transaktionen kümmern? Mit dem Blockpit Expert Service kannst du deine Krypto-Historie zusätzlich von unseren Experten prüfen und für deinen Steuerbericht vorbereiten lassen. Ganz egal wie groß, alt oder komplex dein Portfolio ist.
Häufige Fehler bei Staking-Steuern
Bei Staking passieren steuerlich immer wieder dieselben Fehler. Aus unserer langjährigen Erfahrung mit Krypto-Steuern sind uns diese besonders häufig untergekommen:
- Die 256-Euro-Grenze wird als Freibetrag statt als Freigrenze verstanden.
- Genau 256 Euro werden fälschlicherweise noch als steuerfrei behandelt.
- Es wird nur auf den Zeitpunkt des Claimings geschaut und die Jahresendregel des BMF übersehen.
- Beim späteren Verkauf wird der gesamte Verkaufserlös statt des tatsächlichen Gewinns oder Verlusts betrachtet.
- Die 1.000-Euro-Freigrenze wird nur auf Staking Rewards bezogen, obwohl alle privaten Veräußerungsgeschäfte des Jahres zusammen betrachtet werden.
- Der Wert der Rewards beim Erhalt wird beim späteren Verkauf nicht als Anschaffungskosten berücksichtigt.
- Der Betrieb eines eigenen Validators wird automatisch wie passives Staking behandelt.
- Liquid Staking, Restaking oder Earn-Produkte werden allein anhand ihres Namens steuerlich eingeordnet.
- Kursquellen oder Bewertungsmethoden werden ohne nachvollziehbare Dokumentation gewechselt.
- Fehlende oder unklare Transaktionsdaten werden nicht geprüft.
Häufige Fragen
Wann werden Staking Rewards versteuert: beim Erhalt oder erst beim Verkauf?
Bereits der Erhalt von passiven Staking Rewards kann nach Auffassung des BMF steuerpflichtige Einkünfte nach § 22 Nr. 3 EStG auslösen. Ein späterer Verkauf oder Tausch ist davon getrennt zu betrachten und kann zusätzlich steuerlich relevant sein. Für die Erfassung während des Jahres kann vereinfachend die Einbuchung oder das Claiming verwendet werden. Noch nicht geclaimte Rewards können nach Auffassung des BMF spätestens zum Jahresende zu berücksichtigen sein.
Wie funktioniert die 256-Euro-Freigrenze beim Staking?
Die Freigrenze greift, wenn deine gesamten Einkünfte aus Leistungen nach § 22 Nr. 3 EStG im Kalenderjahr unter 256 Euro liegen. Wichtig ist der Unterschied zu einem Freibetrag: Erreichst du genau 256 Euro oder überschreitest die Grenze, kann der gesamte Betrag steuerpflichtig werden.
Sind Staking Rewards nach einem Jahr steuerfrei?
Nicht vollständig. Die mögliche Besteuerung beim Erhalt der Rewards bleibt bestehen. Die einjährige Haltefrist betrifft erst einen späteren Verkauf oder Tausch. Verkaufst du die erhaltenen Kryptowährungen nach Ablauf eines Jahres, fällt dieser Verkauf bei privaten Anlegern in der Regel nicht mehr unter die Besteuerung privater Veräußerungsgeschäfte nach § 23 EStG.
Verlängert Staking die Haltefrist auf zehn Jahre?
Nach aktueller Auffassung des BMF gilt die Zehnjahresverlängerung nicht für Currency oder Payment Token. Für private Anleger bleibt damit in diesen Fällen die einjährige Haltefrist relevant. Für betriebliche Kryptowährungen gelten andere Regeln.
Werden Liquid Staking, Validatoren und Earn-Produkte gleich besteuert?
Nein. Der Name eines Produkts entscheidet nicht über die steuerliche Behandlung. Passives Staking, eigener Validatorbetrieb, Lending-ähnliche Angebote, Liquid Staking und andere DeFi-Konstruktionen können steuerlich unterschiedlich behandelt werden. Entscheidend ist immer, was technisch und wirtschaftlich tatsächlich passiert.